Xu hướng chi tiêu và thanh toán không tiền mặt của Gen Z đang tạo ra những thay đổi đáng chú ý trong thị trường tiêu dùng Việt Nam. Đối với Gen Z, trải nghiệm mua sắm không chỉ nằm ở sản phẩm mà còn ở tốc độ, sự thuận tiện và tính an toàn của giao dịch. Cùng Vikki Digital Bank khám phá những xu hướng đang định hình thói quen chi tiêu và thanh toán của thế hệ trẻ trong thời đại số.
Gen Z đang thay đổi cách mua sắm và tiêu dùng như thế nào?
Mua sắm không chỉ vì nhu cầu mà còn vì trải nghiệm
Với nhiều người trẻ, mua sắm không đơn thuần là lựa chọn sản phẩm có giá thành phù hợp. Trải nghiệm sử dụng, phong cách thương hiệu, thiết kế và khả năng thể hiện cá tính cũng có thể ảnh hưởng đến quyết định mua hàng.
Điều này thể hiện rõ trong các lĩnh vực như thời trang, mỹ phẩm, công nghệ và dịch vụ giải trí. Người tiêu dùng Gen Z có thể quan tâm đến câu chuyện phía sau sản phẩm, cách thương hiệu tương tác với khách hàng hoặc những trải nghiệm đặc biệt trong quá trình mua sắm.
Tại Việt Nam, nhiều thương hiệu thời trang hướng đến Gen Z thông qua các bộ sưu tập mang dấu ấn cá nhân, hoạt động cộng đồng và nội dung truyền thông gần gũi với người trẻ.
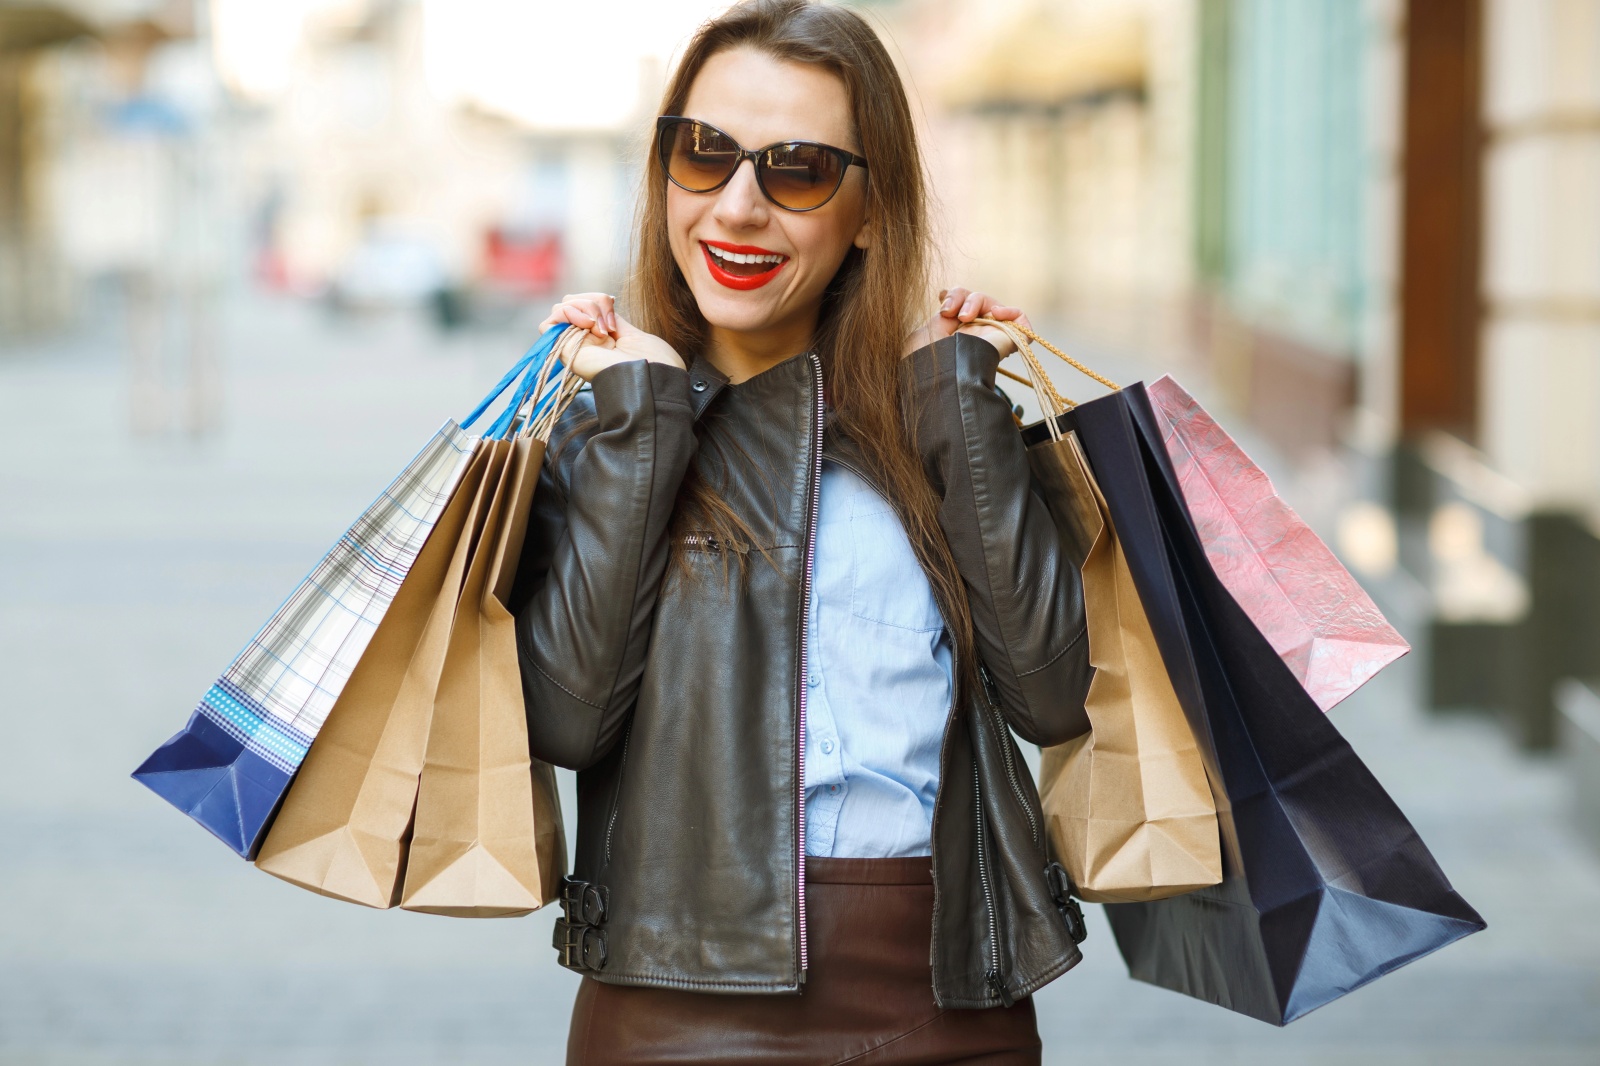
Gen Z mua sắm không đơn thuần là vì nhu cầu mà còn vì trải nghiệm.
Mạng xã hội trở thành một phần của hành trình mua sắm
TikTok, Facebook, Instagram và YouTube không chỉ là những nền tảng giải trí mà còn giúp người trẻ khám phá sản phẩm mới. Thông qua video đánh giá, nội dung trải nghiệm và chia sẻ của KOL/KOC, người tiêu dùng có thể tìm hiểu đặc điểm sản phẩm trước khi quyết định mua.
Theo nghiên cứu Gen Z Decoded do Visa công bố năm 2025, người tiêu dùng Gen Z có xu hướng khám phá sản phẩm thông qua mạng xã hội, đồng thời thường xuyên tham gia mua sắm trực tuyến.
Sự kết hợp giữa nội dung giải trí và hoạt động thương mại khiến quá trình từ tìm hiểu sản phẩm đến đặt hàng ngày càng liền mạch. Tuy nhiên, người tiêu dùng cũng cần phân biệt giữa nội dung quảng cáo và đánh giá độc lập để đưa ra lựa chọn phù hợp.
Kết hợp mua sắm trực tuyến và tại cửa hàng
Dù quen thuộc với thương mại điện tử, Gen Z vẫn có nhu cầu trải nghiệm sản phẩm trực tiếp tại cửa hàng. Mua sắm trực tuyến giúp tiết kiệm thời gian, dễ so sánh giá và tiếp cận nhiều lựa chọn. Trong khi đó, cửa hàng truyền thống mang lại cơ hội kiểm tra sản phẩm, thử trực tiếp và tương tác với nhân viên bán hàng.
Sự kết hợp giữa hai hình thức tạo ra hành trình mua sắm linh hoạt. Người trẻ có thể tìm hiểu sản phẩm trên mạng xã hội, đến cửa hàng trải nghiệm và lựa chọn phương thức thanh toán phù hợp.
Gen Z linh hoạt vừa mua sắm trực tuyến vừa trải nghiệm tại cửa hàng.
Thanh toán không tiền mặt đang trở thành thói quen của Gen Z
Cùng với sự phát triển của thương mại điện tử, thanh toán không tiền mặt ngày càng hiện diện trong các giao dịch thường ngày. Từ quán cà phê, cửa hàng tiện lợi đến những nền tảng mua sắm trực tuyến, người tiêu dùng có thể lựa chọn chuyển khoản, quét mã QR hoặc thanh toán bằng thẻ tại các điểm chấp nhận tương ứng.
Gen Z sử dụng thanh toán số thường xuyên đến mức nào?
Theo nghiên cứu Đổi mới công nghệ và sự tác động đến hành vi chấp nhận sử dụng thanh toán số của Gen Z tại TP. Hồ Chí Minh, công bố tháng 3/2026, khảo sát 289 người thuộc Gen Z ghi nhận:
| Tần suất sử dụng thanh toán số | Tỷ lệ |
| Hằng ngày | 33,6% |
| Từ 2–3 lần mỗi tuần | 28,4% |
| Tổng cộng hai nhóm trên | 62% |
Như vậy, 62% người tham gia khảo sát thuộc hai nhóm sử dụng thanh toán số hằng ngày hoặc 2–3 lần mỗi tuần.
Kết quả cho thấy thanh toán điện tử đã trở thành hoạt động quen thuộc với nhiều người trẻ trong mẫu nghiên cứu tại TP.HCM. Tuy nhiên, đây không phải tỷ lệ đại diện cho toàn bộ Gen Z Việt Nam.
Vì sao thanh toán không tiền mặt thu hút người trẻ?
Nghiên cứu năm 2026 tại TP.HCM cũng xác định sáu yếu tố tác động tích cực đến ý định sử dụng thanh toán số của Gen Z, gồm:
- Hiệu quả sử dụng: Phương thức thanh toán giúp thực hiện giao dịch thuận tiện.
- Mức độ dễ sử dụng: Quy trình thanh toán đơn giản, không đòi hỏi nhiều thao tác.
- Trải nghiệm người dùng: Giao diện và quá trình giao dịch tạo cảm giác dễ chịu.
- Lợi ích về giá cả: Người dùng nhận thấy giá trị kinh tế khi lựa chọn phương thức thanh toán.
- Thói quen: Việc sử dụng thường xuyên góp phần hình thành hành vi thanh toán lặp lại.
- Khả năng tiếp nhận công nghệ: Người trẻ sẵn sàng khám phá những giải pháp thanh toán mới.
Đáng chú ý, động lực trải nghiệm có ảnh hưởng mạnh nhất đến ý định sử dụng thanh toán số trong mô hình nghiên cứu, tiếp theo là lợi ích về giá cả và hiệu quả sử dụng. Điều này cho thấy trải nghiệm thanh toán ngày càng đóng vai trò quan trọng, thay vì chỉ là bước hoàn tất giao dịch mua bán.
Những phương thức thanh toán không tiền mặt phổ biến với Gen Z
Sự phát triển của các dịch vụ tài chính số mang đến nhiều lựa chọn thanh toán cho người tiêu dùng trẻ.
Thanh toán QR Code
Thanh toán bằng mã QR là hình thức sử dụng ứng dụng ngân hàng hoặc ứng dụng thanh toán tương thích để quét mã và thực hiện giao dịch. Phương thức này được sử dụng trong nhiều tình huống như thanh toán tại quán ăn, cửa hàng, điểm cung cấp dịch vụ hoặc chuyển tiền cho cá nhân. Những tiện ích đáng chú ý gồm:
- Không cần chuẩn bị tiền mặt hoặc tiền lẻ.
- Có thể thực hiện giao dịch bằng smartphone.
- Giảm thao tác nhập thủ công thông tin người nhận khi mã QR chứa sẵn dữ liệu phù hợp.
- Có thông tin giao dịch để kiểm tra và đối chiếu.
Tuy nhiên, trước khi xác nhận, người dùng vẫn cần kiểm tra tên người nhận và số tiền để hạn chế chuyển nhầm hoặc thanh toán qua mã QR không đáng tin cậy.
Thanh toán QR được nhiều người trẻ sử dụng.
Chuyển khoản qua ứng dụng ngân hàng
Chuyển khoản ngân hàng là lựa chọn quen thuộc khi thanh toán hàng hóa, dịch vụ hoặc gửi tiền cho người thân, bạn bè. Thông qua ứng dụng ngân hàng số, người dùng có thể thực hiện nhiều giao dịch trực tiếp trên điện thoại mà không cần đến quầy.
Phương thức này đặc biệt thuận tiện trong những tình huống như thanh toán đơn hàng, chia tiền ăn uống hoặc gửi tiền giữa các cá nhân.
Ví điện tử
Ví điện tử là một trong những phương thức thanh toán được tích hợp vào hệ sinh thái dịch vụ trực tuyến. Người dùng có thể thanh toán hàng hóa, dịch vụ hoặc hóa đơn tại các đơn vị chấp nhận ví điện tử, tùy theo tính năng và điều kiện của từng nhà cung cấp.
Thẻ ghi nợ và thẻ tín dụng
Bên cạnh chuyển khoản và mã QR, thẻ ngân hàng vẫn có vai trò trong các giao dịch trực tiếp và trực tuyến. Thẻ ghi nợ cho phép người dùng thanh toán trong phạm vi số tiền khả dụng của tài khoản theo quy định sử dụng thẻ.
Thẻ tín dụng cho phép chủ thẻ đủ điều kiện thanh toán trong hạn mức được cấp và hoàn trả theo thời hạn quy định. Mỗi loại thẻ có đặc điểm riêng về phạm vi sử dụng, điều kiện phát hành và các khoản phí có thể phát sinh. Vì vậy, người dùng cần tìm hiểu kỹ trước khi lựa chọn.
Thanh toán số tác động đến hành vi mua sắm trực tuyến của Gen Z ra sao?
Không chỉ thay thế tiền mặt, các phương thức thanh toán điện tử còn ảnh hưởng đến trải nghiệm và quyết định mua sắm của người trẻ.
Niềm tin vào nền tảng thanh toán ngày càng quan trọng
Theo nghiên cứu Tác động của thanh toán số đến hành vi mua sắm trực tuyến của thế hệ Z tại TP. Hồ Chí Minh, công bố ngày 19/10/2026, nhóm tác giả khảo sát 477 người và xác định bảy yếu tố có tác động tích cực, có ý nghĩa thống kê đến hành vi mua sắm trực tuyến.
Trong đó, sự tin tưởng vào nền tảng thanh toán là yếu tố có mức ảnh hưởng mạnh nhất, với hệ số chuẩn hóa β = 0,221. Kết quả cho thấy mức độ tin cậy, an toàn và minh bạch trong giao dịch là những vấn đề đáng chú ý đối với nhóm Gen Z được khảo sát.
Đối với các đơn vị cung cấp dịch vụ, việc xây dựng quy trình thanh toán rõ ràng và bảo vệ thông tin khách hàng có vai trò quan trọng trong việc nâng cao trải nghiệm mua sắm.
Ưu đãi thanh toán ảnh hưởng đến lựa chọn của người tiêu dùng
Cũng theo nghiên cứu trên, lợi ích về giá cả là yếu tố có mức ảnh hưởng lớn thứ hai, với hệ số chuẩn hóa β = 0,220. Điều này cho thấy người trẻ không chỉ quan tâm đến sự thuận tiện mà còn cân nhắc những lợi ích kinh tế gắn với phương thức thanh toán.
Các chương trình giảm giá, hoàn tiền hoặc ưu đãi tại điểm bán có thể góp phần thúc đẩy người tiêu dùng lựa chọn một phương thức thanh toán nhất định. Tuy nhiên, mức độ hấp dẫn của ưu đãi còn phụ thuộc vào điều kiện áp dụng và nhu cầu mua sắm thực tế.
Trải nghiệm thanh toán có thể ảnh hưởng đến quyết định mua hàng
Bên cạnh niềm tin và lợi ích giá cả, nghiên cứu tại TP.HCM còn ghi nhận những yếu tố có tác động tích cực đến hành vi mua sắm trực tuyến gồm sự hữu ích, trải nghiệm người dùng, ảnh hưởng xã hội, mức độ dễ sử dụng và khả năng tự chủ công nghệ.
Một quy trình thanh toán có ít thao tác, thông tin rõ ràng và xác nhận giao dịch thuận tiện có thể góp phần cải thiện trải nghiệm mua sắm. Ngược lại, các bước thanh toán phức tạp hoặc thông tin không minh bạch có thể khiến người dùng cân nhắc lại việc hoàn tất giao dịch.
Công nghệ mới đang định hình tương lai mua sắm và thanh toán
Sự phát triển của thương mại điện tử không chỉ gắn với ứng dụng ngân hàng hay ví điện tử. Trí tuệ nhân tạo và những hình thức mua sắm tích hợp công nghệ cũng đang tạo ra trải nghiệm mới.
AI hỗ trợ tìm kiếm và lựa chọn sản phẩm
Theo nghiên cứu Visa Consumer 360, công bố tháng 5/2026, khảo sát 1.000 người tiêu dùng Việt Nam cho thấy 57% người tham gia cởi mở với việc sử dụng AI hỗ trợ mua sắm trực tuyến, cao hơn mức trung bình 50% của khu vực châu Á – Thái Bình Dương.
Kết quả phản ánh sự quan tâm của người tiêu dùng Việt Nam đối với những công cụ hỗ trợ tìm kiếm, so sánh và lựa chọn sản phẩm. Đây là khảo sát trên người tiêu dùng trưởng thành, không phải nghiên cứu dành riêng cho Gen Z.
Với những người trẻ quen sử dụng công nghệ, các công cụ hỗ trợ mua sắm có thể mở ra cách tiếp cận mới trong việc tìm kiếm sản phẩm và tương tác với thương hiệu.
Trải nghiệm mua sắm và thanh toán ngày càng liền mạch
Trước đây, người tiêu dùng thường phải trải qua nhiều bước riêng biệt để tìm hiểu sản phẩm, đặt hàng và thanh toán. Ngày nay, các nền tảng thương mại điện tử có thể tích hợp nhiều hoạt động trong cùng một hành trình mua sắm.
Người dùng có thể khám phá sản phẩm qua nội dung trực tuyến, tìm hiểu thông tin, lựa chọn hàng hóa và thực hiện thanh toán mà không cần chuyển đổi qua quá nhiều nền tảng. Xu hướng này đặt ra yêu cầu ngày càng cao đối với tốc độ xử lý, sự ổn định và tính an toàn của các giải pháp thanh toán.
Những lưu ý khi thanh toán không tiền mặt dành cho Gen Z
Dù mang lại nhiều tiện ích, thanh toán điện tử vẫn cần được thực hiện cẩn trọng để hạn chế rủi ro trong quá trình mua sắm.
- Kiểm tra thông tin người nhận: Xác nhận đúng tên, số tài khoản và số tiền trước khi chuyển khoản hoặc thanh toán QR Code.
- Ưu tiên nền tảng đáng tin cậy: Sử dụng ứng dụng ngân hàng và dịch vụ thanh toán chính thức, tránh những đường dẫn không rõ nguồn gốc.
- Bảo mật thông tin giao dịch: Không chia sẻ mật khẩu, mã OTP hoặc thông tin bảo mật tài khoản cho người khác.
- Đọc kỹ điều kiện ưu đãi: Kiểm tra thời gian áp dụng, mức giảm giá và những điều kiện đi kèm trước khi thanh toán.
- Cẩn trọng khi mua hàng qua mạng xã hội: Tìm hiểu người bán, chính sách giao hàng và đổi trả trước khi chuyển tiền.
- Kiểm tra trạng thái giao dịch: Chỉ xác nhận đã thanh toán thành công khi có thông tin giao dịch đáng tin cậy từ ứng dụng hoặc đơn vị cung cấp dịch vụ.
Những lưu ý này giúp người dùng tận dụng sự thuận tiện của thanh toán số đồng thời hạn chế các rủi ro không mong muốn.
Cần kiểm tra thông tin người nhận khi chuyển khoản, thanh toán QR Code.
Ngân hàng số góp phần thay đổi trải nghiệm thanh toán của Gen Z
Khi thanh toán không tiền mặt ngày càng phổ biến, ứng dụng ngân hàng số trở thành một trong những công cụ kết nối người tiêu dùng với các hoạt động mua sắm và giao dịch hàng ngày.
Đối với Gen Z, một trải nghiệm thanh toán thuận tiện thường gắn với khả năng thao tác nhanh trên smartphone, thông tin giao dịch rõ ràng và tính an toàn. Những tiện ích này đáp ứng nhu cầu thanh toán trong nhiều tình huống thường ngày, từ mua sắm tại cửa hàng đến chuyển tiền giữa các cá nhân. Cùng với sự phát triển của thương mại điện tử, các dịch vụ ngân hàng số tiếp tục đóng vai trò kết nối hoạt động mua sắm với hệ sinh thái thanh toán hiện đại.
Vikki Digital Bank là ngân hàng số thế hệ mới mang đến trải nghiệm giao dịch hiện đại, thuận tiện, phù hợp với lối sống năng động của Gen Z. Thông qua ứng dụng ngân hàng số, người dùng có thể dễ dàng chuyển khoản, thanh toán QR Code, kiểm tra số dư và thực hiện các giao dịch hàng ngày ngay trên điện thoại. Với định hướng lấy khách hàng làm trung tâm và ứng dụng công nghệ vào dịch vụ tài chính, Vikki Digital Bank góp phần đáp ứng nhu cầu thanh toán nhanh chóng, linh hoạt và an toàn, đồng hành cùng thế hệ trẻ trong xu hướng tiêu dùng không tiền mặt.
Xu hướng chi tiêu và thanh toán không tiền mặt của Gen Z cho thấy sự thay đổi trong cách người trẻ khám phá sản phẩm, trải nghiệm mua sắm và lựa chọn phương thức giao dịch. Cùng Vikki Digital Bank khám phá tiện ích ngân hàng số, tận hưởng trải nghiệm thanh toán thuận tiện và an toàn trong cuộc sống hàng ngày.
Câu hỏi thường gặp
Vì sao Gen Z ưa chuộng thanh toán không tiền mặt?
Thanh toán không tiền mặt phù hợp với thói quen sử dụng smartphone và nhu cầu giao dịch thuận tiện của nhiều người trẻ. Các phương thức như chuyển khoản, quét mã QR và thanh toán bằng thẻ giúp người dùng có thêm lựa chọn khi mua sắm trực tiếp hoặc trực tuyến.
Phương thức thanh toán không tiền mặt nào phổ biến với Gen Z?
Các phương thức thường gặp gồm thanh toán QR Code, chuyển khoản ngân hàng, ví điện tử, thẻ ghi nợ và thẻ tín dụng. Mức độ sử dụng phụ thuộc vào nhu cầu, điều kiện dịch vụ và khả năng chấp nhận thanh toán của từng đơn vị bán hàng.
Gen Z cần lưu ý gì khi thanh toán QR Code?
Người dùng cần kiểm tra nguồn gốc mã QR, xác nhận đúng người nhận và số tiền trước khi thanh toán. Đồng thời, không cung cấp mật khẩu hoặc mã OTP cho bất kỳ ai.
Nguồn tham khảo:
- Visa (2025) – Gen Z Decoded: Nghiên cứu về hành vi tài chính, mua sắm và thanh toán của Gen Z, được công bố tại Việt Nam ngày 5/9/2025.
- Nguyễn Quỳnh Khánh Vi (2026) – Đổi mới công nghệ và sự tác động đến hành vi chấp nhận sử dụng thanh toán số của Gen Z tại TP. Hồ Chí Minh: Khảo sát 289 người thuộc Gen Z, công bố ngày 18/3/2026.
- Trần Hồ Bảo Hân và cộng sự (2026) – Tác động của thanh toán số đến hành vi mua sắm trực tuyến của thế hệ Z tại TP. Hồ Chí Minh: Khảo sát 477 người, công bố ngày 19/10/2026.
- Visa (2026) – Consumer 360: Nghiên cứu khảo sát 1.000 người tiêu dùng Việt Nam về xu hướng tiêu dùng và ứng dụng công nghệ trong mua sắm, công bố ngày 28/5/2026.