Trong bối cảnh phát triển nông nghiệp hiện đại, việc tiếp cận nguồn vốn để mở rộng quy mô và đầu tư công nghệ là yếu tố then chốt. Bên cạnh các hình thức vay nông trại, vay nhóm hộ nông nghiệp, thì vay vốn phát triển hợp tác xã cũng là một giải pháp tài chính quan trọng được nhiều tổ chức kinh tế tập thể quan tâm. Trong bài viết này, cùng Vikki Digital Bank tìm hiểu chi tiết về các điều kiện, thủ tục cũng như những lưu ý quan trọng để các mô hình này có thể tiếp cận nguồn vốn ngân hàng một cách hiệu quả.
Hợp tác xã là gì?
Hợp tác xã là một tổ chức kinh tế tập thể, đồng sở hữu, do ít nhất 05 thành viên tự nguyện thành lập và hợp tác tương trợ lẫn nhau trong hoạt động sản xuất, kinh doanh, tạo việc làm nhằm đáp ứng nhu cầu chung của các thành viên, trên cơ sở tự chủ, tự chịu trách nhiệm, bình đẳng và dân chủ trong quản lý hợp tác xã.
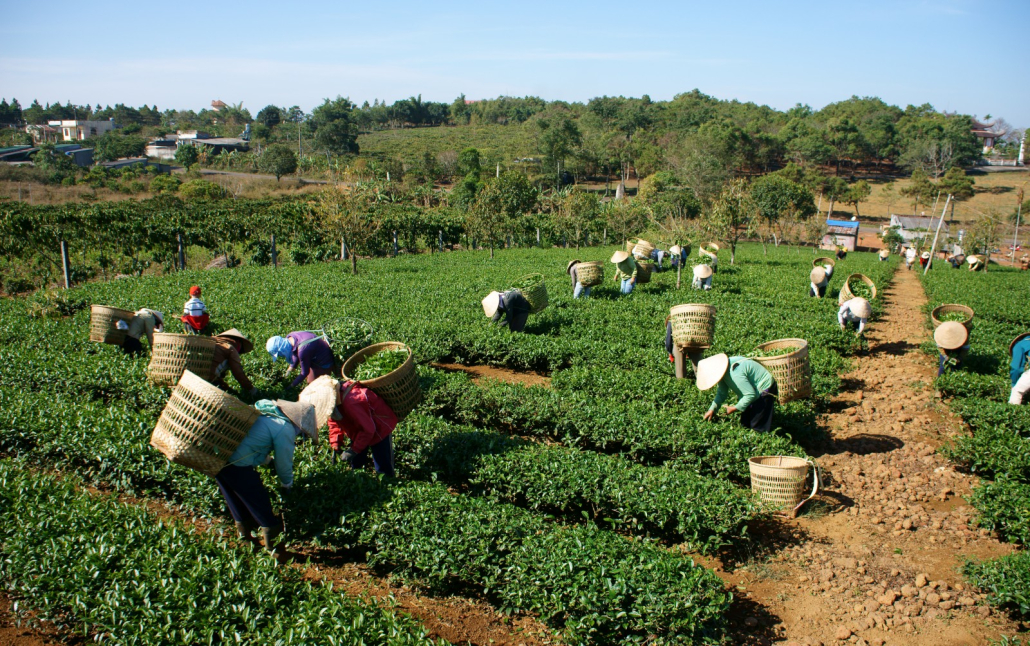
Hợp tác xã là một tổ chức kinh tế tập thể, đồng sở hữu, có ít nhất 05 thành viên.
Hợp tác xã có được vay vốn ngân hàng không?
Câu trả lời chắc chắn là CÓ. Vậy hợp tác xã có được vay vốn ngân hàng không và theo những hình thức nào?
Hiện nay, cả hệ thống ngân hàng thương mại hay Ngân hàng Chính sách xã hội đều có các chương trình và chính sách vay nông nghiệp được thiết kế riêng cho các tổ chức kinh tế tập thể với nhiều mục đích đa dạng và chính sách ưu đãi.
Hợp tác xã có được vay vốn ngân hàng không là câu hỏi được rất nhiều người quan tâm.
Mục đích vay vốn
- Đầu tư phát triển: Đây là hình thức vay phát triển hợp tác xã phổ biến nhất, nhằm mục đích mua sắm tài sản cố định dài hạn như máy cày, máy gặt, xây dựng nhà kho, hệ thống tưới tiêu tự động, hoặc đầu tư vào dây chuyền chế biến sau thu hoạch.
- Bổ sung vốn lưu động: Khoản vay này đáp ứng nhu cầu vay vốn sản xuất ngắn hạn, phục vụ hoạt động hàng ngày như mua phân bón, thuốc bảo vệ thực vật, thức ăn chăn nuôi cho một vụ mùa, hoặc chi trả các chi phí vận hành.
- Tài trợ dự án: Hỗ trợ thực hiện các dự án có quy mô lớn hơn như dự án nông nghiệp công nghệ cao, dự án liên kết sản xuất theo tiêu chuẩn VietGAP, GlobalGAP, hoặc các dự án phát triển sản phẩm OCOP.
Lãi suất cho vay
Thông thường, lãi suất cho vay hợp tác xã sẽ được hưởng nhiều ưu đãi hơn so với lãi suất cho vay cá nhân hoặc doanh nghiệp thông thường. Điều này xuất phát từ các chính sách khuyến khích phát triển kinh tế tập thể của Nhà nước. Mức lãi suất cụ thể sẽ phụ thuộc vào mục đích vay, thời hạn vay, chính sách của từng ngân hàng và đặc biệt là sức khỏe tài chính, mức độ uy tín của HTX.
Lãi suất cho vay hợp tác xã sẽ được hưởng nhiều ưu đãi hơn so với lãi suất cho vay cá nhân hoặc doanh nghiệp.
Thủ tục cho vay hợp tác xã Ngân hàng chính sách xã hội
Quy trình vay vốn cho HTX, trang trại hay vay nhóm hộ nông nghiệp tại các ngân hàng thường bao gồm các bước cơ bản sau:
Bước 1: Chuẩn bị hồ sơ
Đây là bước quan trọng nhất, quyết định phần lớn khả năng được duyệt vay. Một bộ hồ sơ đầy đủ thường bao gồm:
- Hồ sơ pháp lý: Giấy chứng nhận đăng ký HTX, Điều lệ HTX, Biên bản họp Hội đồng quản trị về việc vay vốn, CMND/CCCD của người đại diện pháp luật.
- Hồ sơ tài chính: Báo cáo tài chính của 2-3 năm gần nhất, sổ sách kế toán chi tiết, các tờ khai thuế đã nộp.
- Hồ sơ phương án vay vốn: Bản thuyết minh chi tiết phương án sản xuất kinh doanh, nêu rõ mục đích sử dụng vốn, dự toán chi phí, phân tích hiệu quả kinh tế (dự kiến doanh thu, lợi nhuận) và kế hoạch trả nợ chi tiết.
- Hồ sơ tài sản đảm bảo: Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất (sổ đỏ/sổ hồng), giấy đăng ký xe (ô tô, máy móc chuyên dụng), hoặc các tài sản có giá trị khác.
Bước 2: Nộp hồ sơ và thẩm định
Nộp hồ sơ tại chi nhánh ngân hàng. Cán bộ tín dụng sẽ tiến hành thẩm định thực tế tại cơ sở sản xuất, đánh giá tính khả thi của phương án kinh doanh, năng lực tài chính của HTX và định giá tài sản đảm bảo.
Bước 3: Phê duyệt và ký hợp đồng
Nếu hồ sơ đạt yêu cầu, ngân hàng sẽ ra thông báo phê duyệt khoản vay với các điều khoản chi tiết. Hai bên sẽ tiến hành ký kết hợp đồng tín dụng và các hợp đồng liên quan.
Bước 4: Giải ngân
Ngân hàng sẽ giải ngân vốn theo thỏa thuận, có thể một lần hoặc nhiều lần tùy theo tiến độ của phương án kinh doanh.
Chuẩn bị hồ sơ là bước quan trọng nhất, quyết định phần lớn khả năng Hợp tác xã được duyệt vay.
Một số lưu ý cho Hợp tác xã
Để nâng cao khả năng tiếp cận vốn tín dụng, bản thân các hợp tác xã cần chủ động nâng cao năng lực nội tại:
- Hoạt động đúng bản chất: Đảm bảo hoạt động đúng theo Luật Hợp tác xã, có cơ cấu quản trị rõ ràng, tổ chức họp thành viên định kỳ và có cơ chế phân chia lợi nhuận công bằng, minh bạch.
- Xây dựng phương án kinh doanh hiệu quả: Phương án sản xuất, kinh doanh cần phải chi tiết, khả thi, dựa trên phân tích thị trường thực tế và chứng minh được tiềm năng sinh lời cũng như khả năng trả nợ.
- Minh bạch tài chính: Sổ sách kế toán, báo cáo tài chính phải rõ ràng, minh bạch và được cập nhật thường xuyên. Đây là cơ sở quan trọng nhất để ngân hàng đánh giá sức khỏe tài chính và ra quyết định cho vay.
- Tham gia các chuỗi liên kết: Việc tham gia vào các mô hình sản xuất liên kết theo chuỗi giá trị, có hợp đồng bao tiêu sản phẩm với các doanh nghiệp, siêu thị sẽ làm tăng uy tín và chứng minh đầu ra ổn định, từ đó giúp ngân hàng yên tâm hơn khi cấp tín dụng.
- Lịch sử tín dụng tốt: Luôn trả nợ đúng hạn đối với các khoản vay trước đó (nếu có) để xây dựng uy tín với các tổ chức tín dụng cho những lần vay vốn sau.
Nên đảm bảo hoạt động đúng theo Luật Hợp tác xã để nâng cao khả năng được vay phát triển hợp tác xã.
Hy vọng với những thông tin chi tiết trên, các hợp tác xã, nông trại sẽ có sự chuẩn bị tốt nhất để tiếp cận hiệu quả các nguồn vốn vay ưu đãi. Việc chủ động nâng cao năng lực nội tại, xây dựng phương án kinh doanh thuyết phục và minh bạch tài chính chính là chìa khóa để tận dụng đòn bẩy tài chính, góp phần vào sự phát triển bền vững. Tham khảo các chương trình vay ưu đãi tại Ngân hàng số Vikki để lựa chọn giải pháp tài chính phù hợp với nhu cầu sản xuất.
Câu hỏi thường gặp
Điều kiện vay vốn dành cho hợp tác xã và nông trại là gì?
Khách hàng cần có hồ sơ pháp lý đầy đủ, mục đích vay hợp pháp, phương án sản xuất khả thi và khả năng trả nợ. Tùy khoản vay, ngân hàng cho vay có thể yêu cầu tài sản bảo đảm.
Thời hạn vay vốn nông nghiệp kéo dài bao lâu?
Thời hạn vay phụ thuộc vào mục đích sử dụng vốn, chu kỳ sản xuất và khả năng trả nợ. Khoản vay có thể là ngắn, trung hoặc dài hạn tùy từng phương án kinh doanh.
Thời gian xét duyệt và giải ngân mất bao lâu?
Thời gian xử lý tùy thuộc vào mức độ đầy đủ của hồ sơ, khoản vay và quy trình thẩm định. Hồ sơ rõ ràng, hợp lệ sẽ giúp quá trình xét duyệt và giải ngân diễn ra nhanh hơn.