Chi tiêu thông minh là một trong những thói quen quan trọng giúp bạn quản lý tiền bạc hiệu quả, hạn chế lãng phí và từng bước đạt được các mục tiêu tài chính dài hạn. Thay vì chạy theo những món đồ đắt tiền hoặc xu hướng mua sắm nhất thời, bạn có thể ưu tiên sản phẩm phù hợp với nhu cầu, có chất lượng tốt và giá trị sử dụng lâu dài. Vậy làm thế nào để xây dựng thói quen chi tiêu hợp lý mà vẫn đảm bảo chất lượng cuộc sống? Cùng Vikki Digital Bank tìm hiểu những thói quen chi tiêu thông minh có thể áp dụng trong sinh hoạt hàng ngày.
Chi tiêu thông minh là gì?
Chi tiêu thông minh là cách sử dụng tiền bạc có kế hoạch, dựa trên nhu cầu thực tế, khả năng tài chính và giá trị nhận được từ mỗi khoản chi. Người có thói quen chi tiêu thông minh không nhất thiết phải lựa chọn sản phẩm rẻ nhất hoặc hạn chế mọi nhu cầu cá nhân. Thay vào đó, họ cân nhắc kỹ trước khi mua sắm để đảm bảo số tiền bỏ ra mang lại lợi ích phù hợp. Một chiếc túi có giá cao hơn nhưng bền, tiện dụng và được sử dụng thường xuyên đôi khi là lựa chọn hợp lý hơn so với việc mua nhiều chiếc túi giá rẻ nhưng ít dùng.
Để đánh giá một khoản chi có thực sự cần thiết hay không, bạn có thể tự đặt ra ba câu hỏi:
- Mình có thực sự cần sản phẩm này không?
- Sản phẩm có phù hợp với nhu cầu và tần suất sử dụng không?
- Chất lượng và độ bền có tương xứng với số tiền bỏ ra không?
Trả lời những câu hỏi này giúp bạn hạn chế mua sắm theo cảm xúc và đưa ra quyết định phù hợp với ngân sách cá nhân.
Chi tiêu thông minh là sử dụng tiền bạc có kế hoạch, dựa trên nhu cầu thực tế.
Vì sao nên xây dựng thói quen chi tiêu thông minh?
Trong cuộc sống hàng ngày, các khoản chi cho ăn uống, mua sắm, giải trí và sinh hoạt có thể chiếm phần lớn thu nhập. Nếu không được kiểm soát, những khoản chi nhỏ cũng có thể cộng dồn thành số tiền đáng kể. Xây dựng thói quen chi tiêu thông minh mang lại nhiều lợi ích như:
- Hạn chế lãng phí: Tránh mua những sản phẩm không cần thiết hoặc ít có cơ hội sử dụng.
- Tăng khả năng tiết kiệm: Dành phần ngân sách chưa sử dụng cho quỹ dự phòng và các mục tiêu tài chính.
- Chủ động quản lý ngân sách: Hiểu rõ nhu cầu chi tiêu để phân bổ thu nhập hợp lý.
- Ưu tiên chất lượng: Lựa chọn sản phẩm phù hợp, có độ bền và giá trị sử dụng lâu dài.
- Giảm áp lực tài chính: Hạn chế tình trạng chi tiêu vượt khả năng hoặc phải vay mượn cho những nhu cầu không cấp thiết.
Quan trọng hơn, chi tiêu thông minh giúp bạn xây dựng lối sống có chủ đích, tập trung vào những điều thực sự mang lại giá trị thay vì chạy theo xu hướng tiêu dùng.
6 thói quen chi tiêu thông minh trong cuộc sống hàng ngày
Chi tiêu thông minh không đòi hỏi bạn phải thay đổi hoàn toàn lối sống. Chỉ cần điều chỉnh cách mua sắm và sử dụng những vật dụng quen thuộc, bạn đã có thể kiểm soát ngân sách tốt hơn.
Mua sắm quần áo phù hợp, ưu tiên chất lượng và độ bền
Quần áo là một trong những nhóm chi tiêu dễ phát sinh ngoài kế hoạch, đặc biệt khi các xu hướng thời trang liên tục thay đổi. Thay vì mua sắm theo trào lưu, bạn nên ưu tiên những trang phục phù hợp với nhu cầu, dễ phối đồ và có thể sử dụng trong nhiều hoàn cảnh.
Khi lựa chọn quần áo, hãy cân nhắc:
- Chất liệu: Ưu tiên loại vải phù hợp với thời tiết, thoải mái khi mặc và dễ bảo quản.
- Kiểu dáng: Lựa chọn thiết kế phù hợp với sở thích và nhu cầu sử dụng.
- Độ bền: Cân nhắc chất lượng đường may, chất liệu và khả năng sử dụng lâu dài.
- Tính linh hoạt: Ưu tiên trang phục có thể kết hợp với nhiều món đồ đang sở hữu.
- Ngân sách: Xác định mức chi phù hợp trước khi mua sắm.
Với những trang phục mặc thường xuyên như áo thun hoặc quần dài, bạn có thể lựa chọn sản phẩm có chất lượng ổn định và mức giá hợp lý. Đối với áo khoác hoặc những trang phục cần sử dụng trong nhiều năm, việc ưu tiên sản phẩm bền và dễ phối đồ có thể giúp giảm nhu cầu thay mới.
Nguyên tắc quan trọng là mua đúng nhu cầu, thay vì mua nhiều chỉ vì sản phẩm đang giảm giá.
Lựa chọn túi xách dựa trên nhu cầu sử dụng thực tế
Túi xách không chỉ là phụ kiện thời trang mà còn phục vụ nhu cầu mang theo đồ dùng hàng ngày. Tuy nhiên, việc lựa chọn túi chỉ dựa trên thương hiệu hoặc xu hướng có thể khiến bạn chi nhiều tiền cho sản phẩm không thực sự phù hợp.
Để chi tiêu thông minh khi mua túi xách, bạn nên xem xét:
- Trọng lượng: Túi có đủ nhẹ và thoải mái khi sử dụng thường xuyên không?
- Kích thước: Có đáp ứng nhu cầu đựng điện thoại, ví, tài liệu và những vật dụng cần thiết không?
- Chất liệu: Có bền, dễ vệ sinh và phù hợp với điều kiện sử dụng không?
- Thiết kế: Có thể kết hợp với nhiều trang phục và sử dụng trong các hoàn cảnh khác nhau không?
- Giá thành: Có phù hợp với ngân sách đã dự kiến không?
Một chiếc túi có thiết kế đơn giản, chất lượng phù hợp và được sử dụng thường xuyên có thể mang lại giá trị tốt hơn so với sản phẩm đắt tiền nhưng ít dùng. Vì vậy, trước khi mua túi mới, hãy kiểm tra những chiếc túi đang sở hữu để xác định liệu bạn có thực sự cần bổ sung hay không.
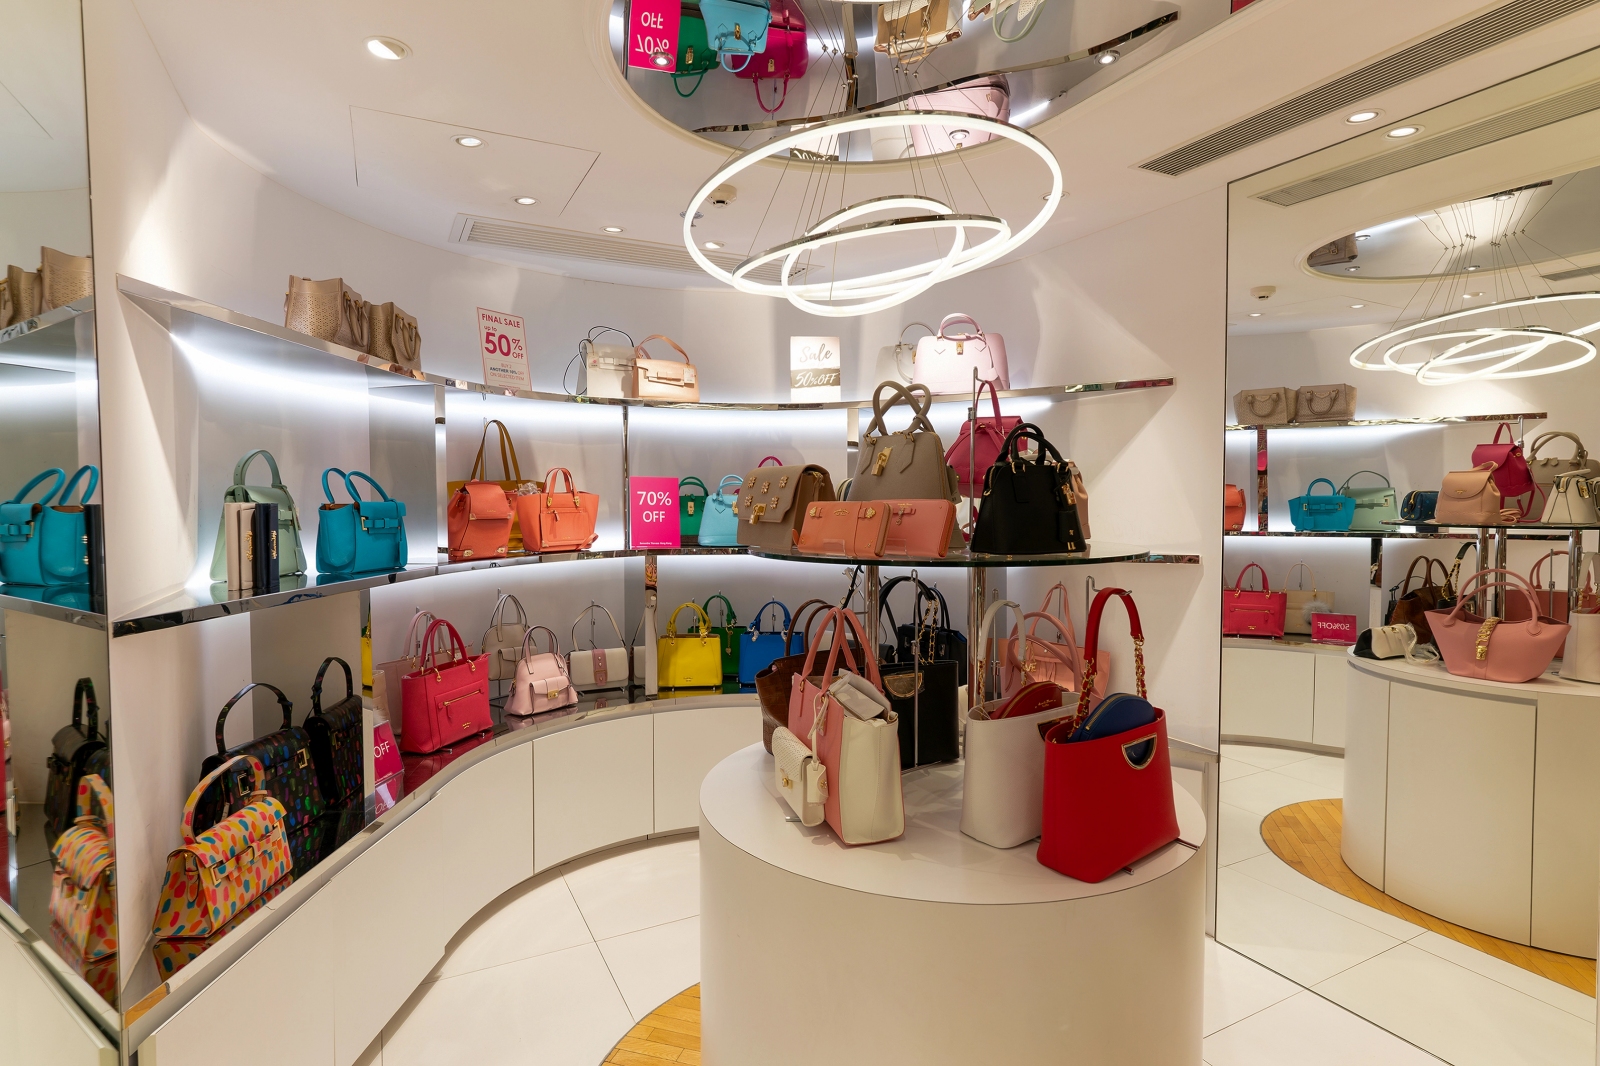
Lựa chọn túi xách phù hợp cũng là cách chi tiêu thông minh.
Chỉ mua thiết bị điện tử khi thực sự cần thiết
Điện thoại, máy tính, tai nghe và các thiết bị công nghệ thường được nâng cấp liên tục với nhiều tính năng mới.Tuy nhiên, không phải lúc nào sản phẩm mới nhất cũng là lựa chọn phù hợp với nhu cầu và khả năng tài chính.
Trước khi nâng cấp thiết bị điện tử, bạn nên đánh giá hiệu quả sử dụng của sản phẩm hiện tại. Nếu thiết bị vẫn đáp ứng tốt nhu cầu học tập, làm việc và giải trí, việc tiếp tục sử dụng có thể giúp tiết kiệm một khoản chi đáng kể.
Trong trường hợp cần mua thiết bị mới, bạn có thể:
- Xác định rõ những tính năng thực sự cần thiết.
- So sánh sản phẩm ở nhiều mức giá khác nhau.
- Tìm hiểu thời gian bảo hành và chi phí sửa chữa.
- Cân nhắc sản phẩm đã qua sử dụng từ nguồn đáng tin cậy.
- Đánh giá tổng chi phí sử dụng thay vì chỉ nhìn vào giá mua ban đầu.
Nếu cần một chiếc điện thoại để quay video cơ bản, bạn có thể cân nhắc thiết bị đáp ứng đủ yêu cầu công việc thay vì lựa chọn mẫu cao cấp nhất.
Ngược lại, với những thiết bị sử dụng thường xuyên như máy tính làm việc hoặc tai nghe, đầu tư vào chất lượng và độ bền có thể là quyết định hợp lý nếu ngân sách cho phép.
Ưu tiên trang sức có giá trị sử dụng lâu dài
Trang sức là nhóm sản phẩm dễ chịu ảnh hưởng từ xu hướng thời trang. Việc thường xuyên mua những món phụ kiện theo trào lưu có thể làm tăng chi phí mà không mang lại nhiều giá trị sử dụng.
Để mua sắm hợp lý, bạn nên ưu tiên trang sức có thiết kế phù hợp với sở thích, dễ kết hợp và có thể sử dụng trong nhiều dịp. Một số tiêu chí cần cân nhắc gồm:
- Chất liệu và chất lượng sản phẩm.
- Độ bền và khả năng bảo quản.
- Thiết kế phù hợp với nhu cầu sử dụng.
- Mức giá nằm trong ngân sách.
- Chính sách bảo hành hoặc đổi trả, nếu có.
Với trang sức có giá trị cao như vàng hoặc ngọc trai, bạn nên tìm hiểu kỹ chất lượng, nguồn gốc và các chi phí liên quan trước khi mua.
Đặc biệt, không nên mặc định mọi món trang sức đều là tài sản đầu tư có khả năng sinh lời. Giá trị bán lại có thể phụ thuộc vào chất liệu, thiết kế, chi phí gia công và điều kiện thị trường.
Chi tiêu thông minh khi mua trang sức là lựa chọn sản phẩm phù hợp với nhu cầu sử dụng, thay vì chỉ kỳ vọng giá trị của chúng sẽ tăng trong tương lai.
Chủ động nấu ăn tại nhà để kiểm soát chi phí
Chi phí ăn uống là khoản chi thường xuyên và có ảnh hưởng đáng kể đến ngân sách hàng tháng. Việc ăn ngoài hoặc đặt đồ ăn thường xuyên có thể khiến tổng chi phí tăng lên, đặc biệt khi phát sinh thêm phí giao hàng và những món ăn ngoài dự kiến.
Chủ động nấu ăn tại nhà là một cách giúp bạn kiểm soát ngân sách và lựa chọn nguyên liệu phù hợp với nhu cầu. Để duy trì thói quen này, bạn có thể:
- Lên thực đơn theo tuần: Xác định các món ăn dự kiến để mua nguyên liệu phù hợp.
- Lập danh sách đi chợ: Hạn chế mua thực phẩm ngoài kế hoạch.
- Tận dụng nguyên liệu sẵn có: Sắp xếp bữa ăn dựa trên thực phẩm đang có trong tủ lạnh.
- Bảo quản thực phẩm đúng cách: Hạn chế tình trạng thực phẩm hư hỏng gây lãng phí.
- Theo dõi chi phí ăn uống: So sánh ngân sách thực tế với kế hoạch đã đặt ra.
Thay vì đặt đồ ăn cho mọi bữa trưa trong tuần, bạn có thể chuẩn bị một số bữa ăn mang theo khi đi học hoặc đi làm. Dù vậy, nấu ăn tại nhà không phải lúc nào cũng tiết kiệm hơn. Hiệu quả còn phụ thuộc vào số lượng người ăn, giá nguyên liệu và cách lên kế hoạch.
Bạn vẫn có thể dành ngân sách cho những bữa ăn bên ngoài để gặp gỡ bạn bè, gia đình hoặc thay đổi không khí. Điều quan trọng là cân đối các khoản chi trong khả năng tài chính.
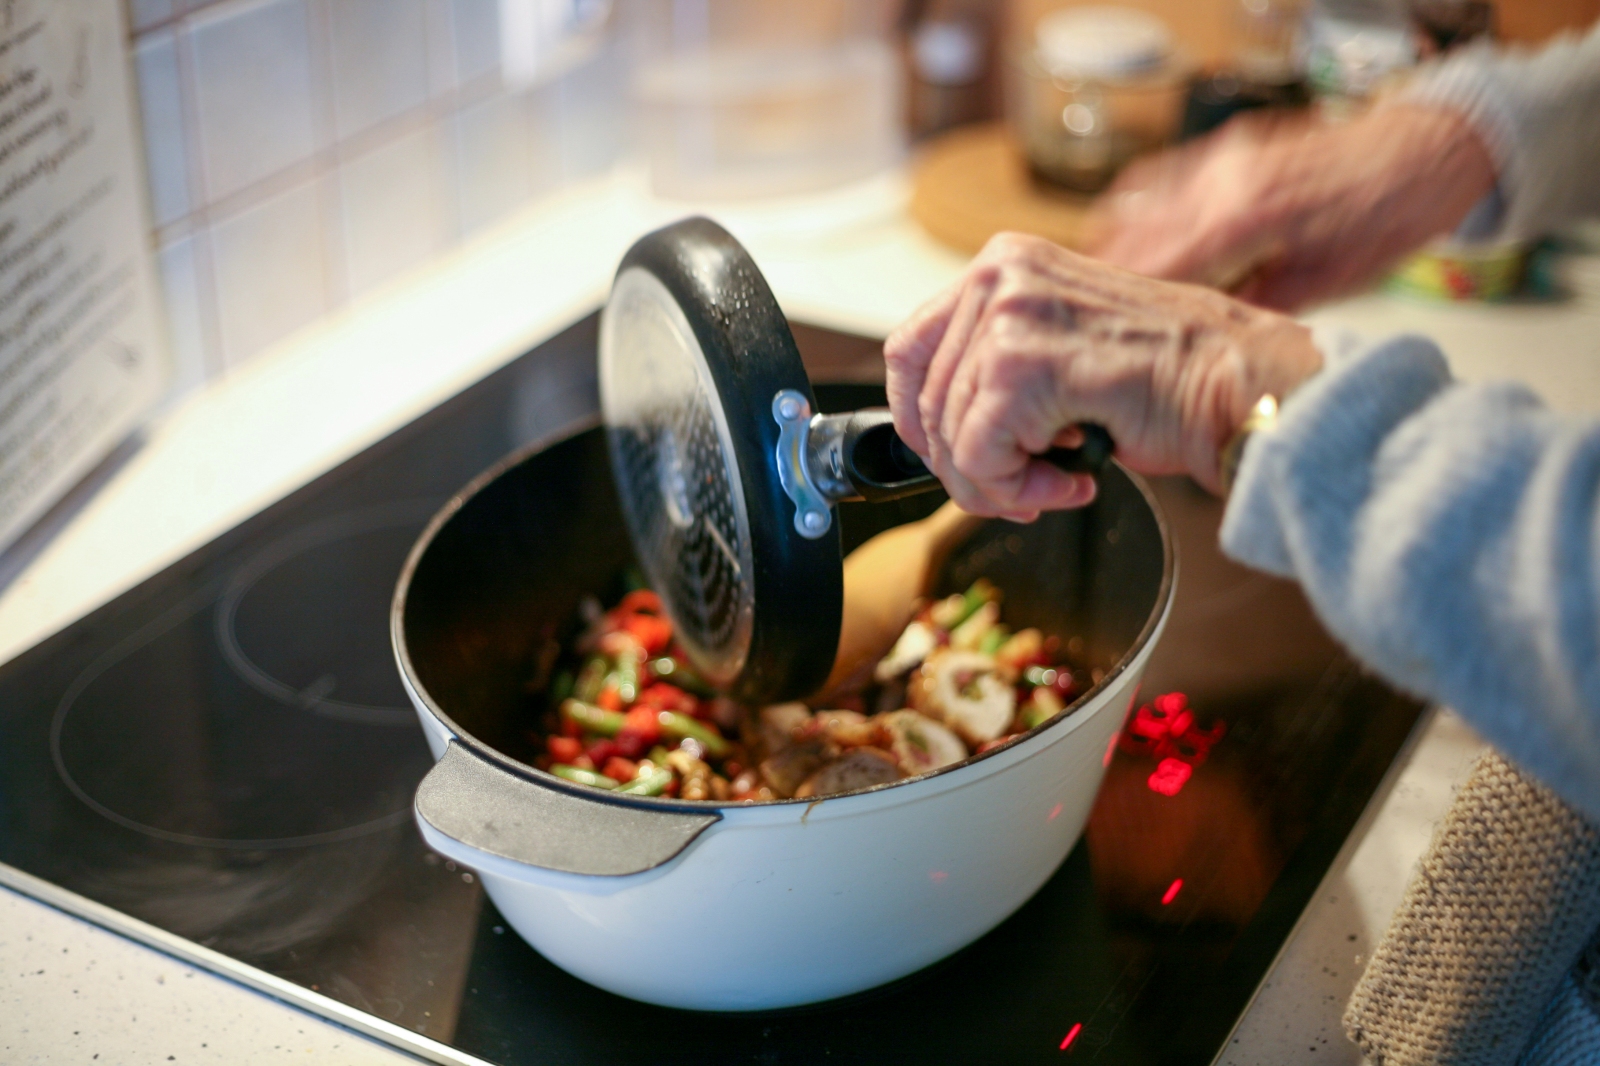
Nấu ăn tại nhà cũng giúp tiết kiệm một khoản tiền.
Tối giản mỹ phẩm và các sản phẩm chăm sóc cá nhân
Mỹ phẩm và sản phẩm chăm sóc cá nhân cũng là nhóm chi tiêu dễ phát sinh khi có nhiều chương trình khuyến mãi hoặc xu hướng làm đẹp mới. Việc mua quá nhiều sản phẩm có công dụng tương tự có thể dẫn đến tình trạng ít sử dụng hoặc hết hạn trước khi dùng hết.
Để chi tiêu thông minh hơn, bạn nên kiểm tra những sản phẩm đang sở hữu và ưu tiên các món thực sự phù hợp với nhu cầu. Một số cách thực hiện gồm:
- Chỉ mua bổ sung khi sản phẩm cần thiết sắp hết.
- Hạn chế mua nhiều sản phẩm có công dụng tương tự.
- Kiểm tra hạn sử dụng trước khi mua và sử dụng.
- Cân nhắc kỹ trước những chương trình khuyến mãi mua theo bộ.
- Lựa chọn sản phẩm phù hợp với nhu cầu và ngân sách cá nhân.
Nếu chỉ trang điểm vào những dịp đặc biệt, bạn không nhất thiết phải mua đầy đủ các sản phẩm theo xu hướng mới nhất. Việc duy trì một bộ sản phẩm gọn nhẹ, phù hợp với nhu cầu có thể giúp tiết kiệm chi phí và hạn chế lãng phí.
Những nguyên tắc giúp duy trì thói quen chi tiêu thông minh
Để xây dựng thói quen chi tiêu thông minh lâu dài, bạn cần có kế hoạch quản lý tài chính rõ ràng thay vì chỉ cắt giảm các khoản mua sắm trong thời gian ngắn. Dưới đây là một số nguyên tắc có thể áp dụng:
Lập ngân sách chi tiêu hàng tháng
Phân bổ thu nhập cho những nhóm nhu cầu như sinh hoạt thiết yếu, mua sắm, giải trí và tiết kiệm. Bạn có thể tham khảo nguyên tắc 50/30/20 và điều chỉnh tỷ lệ theo tình hình tài chính thực tế.
Phân biệt nhu cầu và mong muốn
Trước khi mua một món đồ, hãy xác định đó là nhu cầu cần thiết hay mong muốn có thể trì hoãn. Cách này giúp bạn ưu tiên những khoản chi quan trọng.
Hạn chế mua sắm theo cảm xúc
Không nên quyết định mua chỉ vì sản phẩm đang giảm giá hoặc được nhiều người quan tâm. Với những món đồ không cấp thiết, bạn có thể dành thêm thời gian cân nhắc trước khi thanh toán.
Theo dõi lịch sử giao dịch
Thường xuyên kiểm tra các khoản thanh toán qua tài khoản ngân hàng, thẻ hoặc ví điện tử để biết ngân sách đang được sử dụng như thế nào.
Nên thường xuyên kiểm tra lịch sử giao dịch thanh toán để biết bạn đang chi tiêu như thế nào.
Duy trì khoản tiết kiệm định kỳ
Sau khi xác định ngân sách sinh hoạt, bạn nên chủ động dành một phần thu nhập cho quỹ dự phòng hoặc mục tiêu tài chính dài hạn.
Chi tiêu thông minh không có nghĩa là hạn chế mọi nhu cầu mua sắm mà là biết lựa chọn những sản phẩm và dịch vụ thực sự phù hợp với cuộc sống. Bằng cách duy trì thói quen mua sắm có kế hoạch, theo dõi dòng tiền và ưu tiên giá trị sử dụng lâu dài, bạn có thể từng bước xây dựng nền tảng tài chính vững chắc. Cùng Vikki Digital Bank hình thành thói quen quản lý chi tiêu chủ động, hướng đến cuộc sống tiện lợi và ổn định hơn về tài chính.
Câu hỏi thường gặp
Chi tiêu thông minh có phải là tiết kiệm tối đa không?
Không. Chi tiêu thông minh là sử dụng tiền bạc hợp lý, dựa trên nhu cầu thực tế và khả năng tài chính. Bạn vẫn có thể chi tiền cho những sản phẩm chất lượng hoặc trải nghiệm yêu thích, miễn là khoản chi phù hợp với ngân sách và không ảnh hưởng đến các mục tiêu quan trọng.
Làm thế nào để hạn chế mua sắm theo cảm xúc?
Bạn có thể lập danh sách trước khi mua sắm, xác định ngân sách và dành thời gian cân nhắc đối với những món đồ không cần thiết ngay lập tức. Ngoài ra, việc kiểm tra những vật dụng đang sở hữu cũng giúp tránh mua trùng lặp.
Nên phân bổ thu nhập như thế nào để chi tiêu hợp lý?
Bạn có thể tham khảo nguyên tắc 50/30/20, gồm 50% thu nhập cho nhu cầu thiết yếu, 30% cho nhu cầu cá nhân và 20% cho tiết kiệm hoặc trả nợ. Tuy nhiên, tỷ lệ này cần được điều chỉnh theo mức thu nhập, chi phí sinh hoạt và nghĩa vụ tài chính của mỗi người.