Cách quản lý chi tiêu hợp lý không chỉ giúp bạn kiểm soát dòng tiền mà còn tạo nền tảng để tiết kiệm và thực hiện các mục tiêu tài chính dài hạn. Tuy nhiên, nhiều người vẫn gặp khó khăn trong việc cân đối thu nhập, kiểm soát mua sắm và duy trì thói quen tiết kiệm hàng tháng. Thay vì thay đổi toàn bộ lối sống, bạn có thể bắt đầu từ những điều chỉnh nhỏ trong cách sử dụng tiền bạc. Cùng Vikki Digital Bank tìm hiểu 5 cách quản lý chi tiêu giúp bạn chủ động hơn về tài chính và từng bước xây dựng thói quen tiết kiệm hiệu quả.
Quản lý chi tiêu là gì?
Quản lý chi tiêu là quá trình theo dõi, phân bổ và kiểm soát các khoản tiền sử dụng trong sinh hoạt hàng ngày nhằm đảm bảo chi tiêu phù hợp với thu nhập và mục tiêu tài chính cá nhân.
Việc quản lý chi tiêu không đồng nghĩa với cắt giảm mọi nhu cầu mua sắm hay hạn chế các hoạt động giải trí. Điều quan trọng là xác định khoản chi nào thực sự cần thiết, khoản nào có thể điều chỉnh và số tiền nên dành cho tiết kiệm.
Một kế hoạch chi tiêu hợp lý thường bao gồm các hoạt động:
- Theo dõi thu nhập và các khoản chi hàng tháng.
- Phân loại chi phí thiết yếu và chi phí không thiết yếu.
- Lập ngân sách phù hợp với khả năng tài chính.
- Dành một phần thu nhập cho tiết kiệm và quỹ dự phòng.
- Đánh giá, điều chỉnh kế hoạch khi nhu cầu hoặc thu nhập thay đổi.
Khi duy trì những hoạt động này thường xuyên, bạn sẽ hiểu rõ hơn tình hình tài chính và hạn chế các quyết định chi tiêu thiếu cân nhắc.
Quản lý chi tiêu cá nhân giúp bạn hiểu tình hình tài chính và có những quyết định phù hợp.
Vì sao cần quản lý chi tiêu cá nhân?
Trong cuộc sống hàng ngày, những khoản chi nhỏ như mua sắm trực tuyến, ăn uống bên ngoài hoặc đăng ký dịch vụ giải trí có thể tích lũy thành số tiền đáng kể nếu không được theo dõi.
Quản lý chi tiêu cá nhân giúp bạn chủ động phân bổ thu nhập và sử dụng tiền bạc đúng mục đích. Một số lợi ích nổi bật gồm:
- Kiểm soát ngân sách: Nắm rõ số tiền đã chi và số tiền còn lại trong tháng.
- Hạn chế lãng phí: Nhận diện những khoản chi không cần thiết để điều chỉnh kịp thời.
- Tăng khả năng tiết kiệm: Chủ động dành tiền cho các mục tiêu tài chính thay vì chỉ tiết kiệm phần còn dư.
- Giảm áp lực tài chính: Hạn chế tình trạng thiếu hụt ngân sách hoặc phải vay mượn cho các nhu cầu sinh hoạt.
- Chuẩn bị cho tương lai: Từng bước xây dựng quỹ dự phòng và nguồn tài chính cho những kế hoạch quan trọng.
Đặc biệt, quản lý chi tiêu hiệu quả không phụ thuộc hoàn toàn vào mức thu nhập. Ngay cả khi ngân sách còn hạn chế, việc hiểu rõ dòng tiền và ưu tiên những nhu cầu thiết yếu vẫn có thể giúp bạn cải thiện tình hình tài chính.
Quản lý chi tiêu giúp tăng khả năng tiết kiệm, giảm áp lực tài chính.
5 cách quản lý chi tiêu giúp cải thiện tài chính cá nhân
Để quản lý chi tiêu hiệu quả, bạn không nhất thiết phải áp dụng những phương pháp phức tạp. Hãy bắt đầu bằng việc đánh giá thói quen hiện tại, điều chỉnh những khoản chi chưa hợp lý và duy trì kế hoạch phù hợp với cuộc sống.
Nhìn lại các khoản thu chi để đánh giá tình hình tài chính
Bước đầu tiên trong cách quản lý chi tiêu là nhìn lại tình hình tài chính trong thời gian gần đây. Bạn có thể bắt đầu bằng việc kiểm tra lịch sử giao dịch ngân hàng, hóa đơn mua sắm và những khoản thanh toán định kỳ trong tháng. Sau đó, hãy phân loại các khoản chi thành những nhóm cơ bản:
- Chi phí thiết yếu: Tiền thuê nhà, ăn uống, điện nước, đi lại và các nhu cầu sinh hoạt cần thiết.
- Chi phí cá nhân: Mua sắm, giải trí, du lịch và những hoạt động theo sở thích.
- Nghĩa vụ tài chính: Các khoản trả nợ, phí dịch vụ hoặc khoản thanh toán đến hạn.
- Tiết kiệm: Tiền dành cho quỹ dự phòng và các mục tiêu tài chính.
Việc phân loại giúp bạn xác định nhóm chi tiêu nào đang chiếm tỷ trọng lớn và có thể điều chỉnh. Đơn cử, nếu thường xuyên đặt đồ ăn hoặc mua sắm trực tuyến, bạn có thể tổng hợp số tiền đã sử dụng trong một tháng để đánh giá mức chi có phù hợp với ngân sách hay không.
Bên cạnh những khoản chưa hợp lý, bạn cũng nên ghi nhận các thói quen tài chính tích cực đã duy trì được, như thanh toán hóa đơn đúng hạn hoặc tiết kiệm đều đặn. Nhờ đó, quá trình quản lý chi tiêu không chỉ tập trung vào việc cắt giảm mà còn giúp bạn phát huy những thói quen tốt.
Loại bỏ những khoản chi tiêu không cần thiết
Sau khi hiểu rõ dòng tiền, bước tiếp theo là xem xét những khoản chi không còn phù hợp với nhu cầu thực tế. Nhiều khoản chi phát sinh từ thói quen hoặc cảm xúc nhất thời, thay vì nhu cầu sử dụng thực sự. Các khoản có thể cân nhắc điều chỉnh bao gồm:
- Dịch vụ đăng ký hàng tháng nhưng ít sử dụng.
- Mua sắm theo chương trình giảm giá dù không có nhu cầu.
- Những món đồ có công dụng tương tự sản phẩm đang sở hữu.
- Chi phí phát sinh do không lên kế hoạch trước khi mua sắm.
- Các khoản phí có thể tránh được khi thanh toán hoặc sử dụng dịch vụ.
Để hạn chế mua sắm theo cảm xúc, bạn có thể áp dụng quy tắc chờ 24 giờ đối với những món đồ không cấp thiết. Trong khoảng thời gian này, hãy cân nhắc sản phẩm có thực sự cần thiết, phù hợp với ngân sách và mang lại giá trị sử dụng lâu dài hay không.
Tuy nhiên, loại bỏ khoản chi không cần thiết không có nghĩa là từ bỏ hoàn toàn sở thích cá nhân. Bạn vẫn có thể dành ngân sách cho giải trí, mua sắm hoặc trải nghiệm yêu thích, miễn là không ảnh hưởng đến các nghĩa vụ tài chính quan trọng.
Cân bằng ngân sách giữa nhu cầu cá nhân và tiết kiệm
Một trong những cách quản lý chi tiêu hiệu quả là phân bổ thu nhập thành các nhóm ngân sách rõ ràng. Bạn có thể tham khảo nguyên tắc 50/30/20, trong đó:
- 50% thu nhập: Dành cho nhu cầu thiết yếu như nhà ở, ăn uống, đi lại và hóa đơn sinh hoạt.
- 30% thu nhập: Dành cho nhu cầu cá nhân như giải trí, mua sắm hoặc du lịch.
- 20% thu nhập: Dành cho tiết kiệm, trả nợ hoặc thực hiện các mục tiêu tài chính.
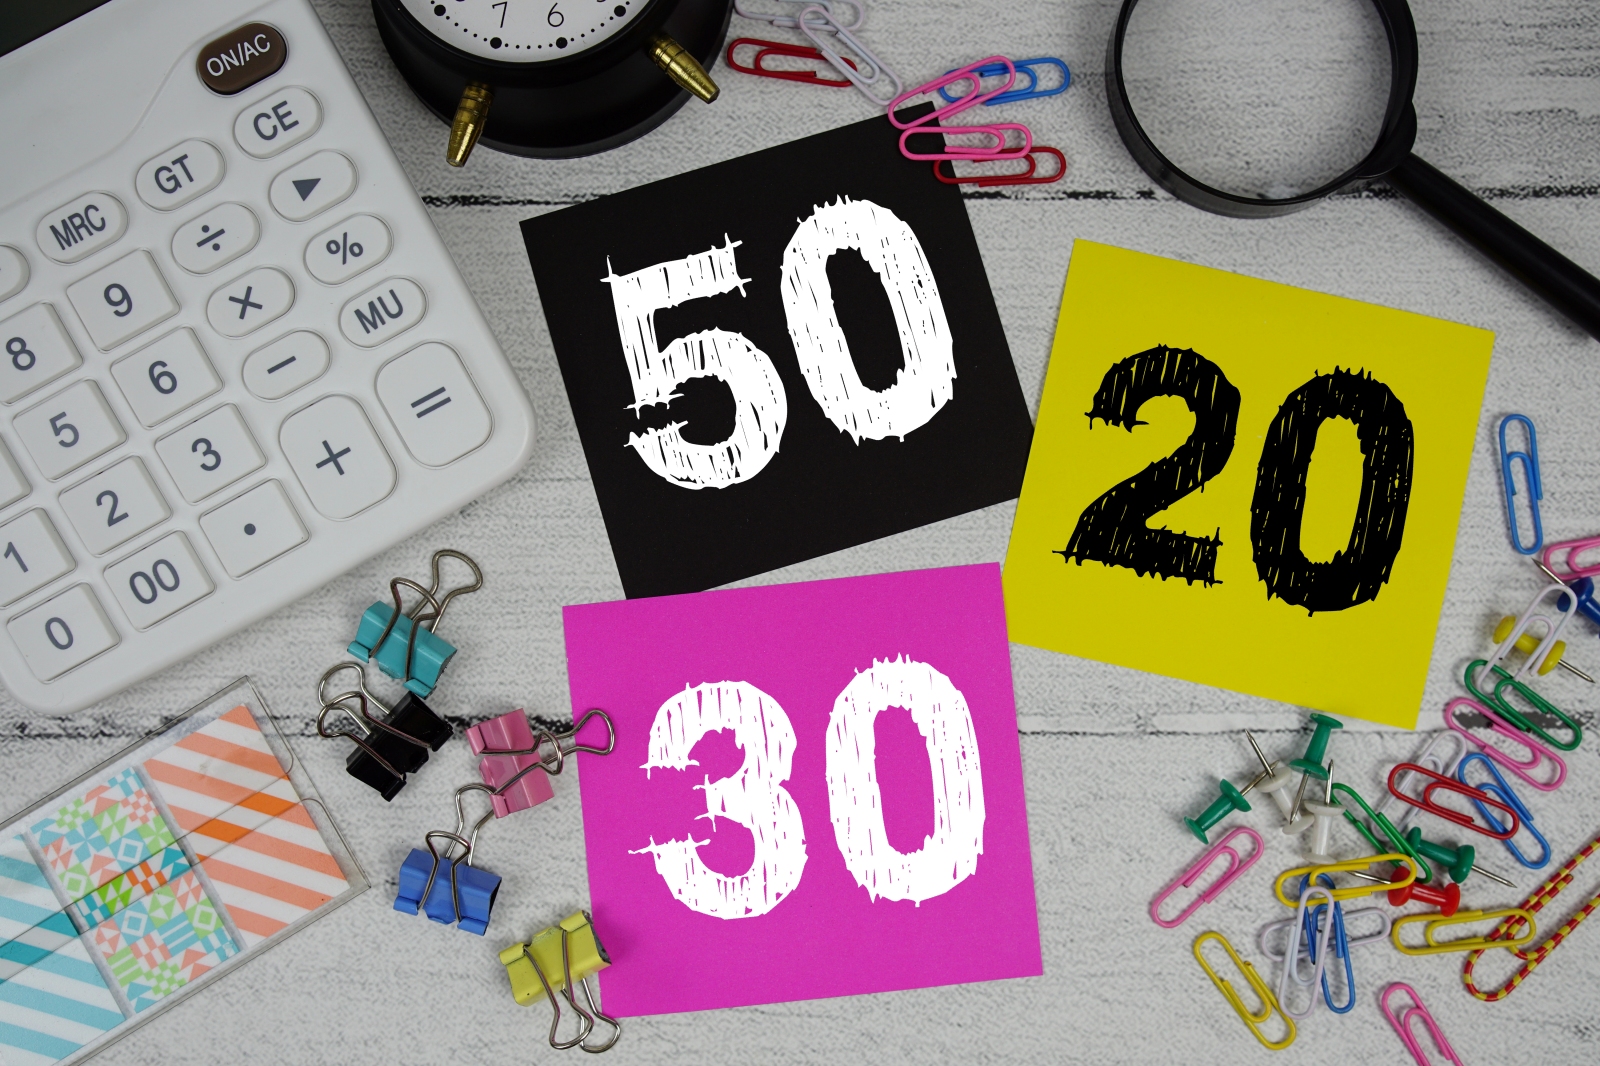
Cân bằng ngân sách với nguyên tắc 50/30/20
Với thu nhập thực nhận 15 triệu đồng mỗi tháng, cách phân bổ tham khảo sẽ như sau:
| Nhóm ngân sách | Tỷ lệ | Số tiền |
| Chi phí thiết yếu | 50% | 7.500.000 đồng |
| Nhu cầu cá nhân | 30% | 4.500.000 đồng |
| Tiết kiệm và trả nợ | 20% | 3.000.000 đồng |
| Tổng cộng | 100% | 15.000.000 đồng |
Đây chỉ là phương pháp tham khảo, không phải tỷ lệ bắt buộc. Nếu chi phí sinh hoạt thiết yếu cao hoặc đang có khoản nợ cần ưu tiên thanh toán, bạn nên điều chỉnh ngân sách cho phù hợp.
Ngoài ra, hãy dành thời gian nghỉ ngơi và chăm sóc bản thân trong phạm vi ngân sách cho phép. Một kế hoạch tài chính quá khắt khe có thể khó duy trì lâu dài. Mục tiêu của việc phân bổ ngân sách là tạo sự cân bằng giữa nhu cầu hiện tại và khả năng tích lũy cho tương lai.
Xác định mục tiêu tài chính rõ ràng và phù hợp
Quản lý chi tiêu sẽ dễ duy trì hơn khi bạn biết mình đang tiết kiệm vì mục tiêu gì. Mục tiêu tài chính có thể là xây dựng quỹ dự phòng, mua một thiết bị phục vụ công việc, chuẩn bị chi phí học tập hoặc tích lũy cho kế hoạch dài hạn. Để xác định mục tiêu phù hợp, bạn nên làm rõ:
- Mục tiêu: Bạn muốn dành tiền cho việc gì?
- Số tiền: Cần tích lũy bao nhiêu?
- Thời hạn: Dự kiến hoàn thành trong bao lâu?
- Khả năng thực hiện: Mỗi tháng có thể dành ra bao nhiêu tiền?
- Mức độ ưu tiên: Mục tiêu nào cần thực hiện trước?
Ví dụ, nếu muốn tiết kiệm 24 triệu đồng trong 12 tháng, bạn cần dành trung bình 2 triệu đồng mỗi tháng, chưa tính lãi phát sinh nếu có.
Khi có mục tiêu cụ thể, bạn sẽ dễ dàng cân nhắc các quyết định mua sắm và xác định khoản chi nào nên ưu tiên. Bạn cũng có thể chia mục tiêu lớn thành những cột mốc nhỏ để theo dõi tiến độ và điều chỉnh kế hoạch khi thu nhập thay đổi.
Tập trung duy trì những thói quen chi tiêu tích cực
Một kế hoạch quản lý tài chính chỉ thực sự phát huy hiệu quả khi được thực hiện đều đặn. Thay vì đặt quá nhiều mục tiêu cùng lúc, bạn nên lựa chọn một vài thói quen đơn giản và duy trì trong thời gian dài. Một số thói quen có thể áp dụng gồm:
- Ghi chép chi tiêu: Cập nhật các khoản thu chi để hiểu rõ dòng tiền.
- Kiểm tra ngân sách hàng tuần: Đánh giá mức chi thực tế so với kế hoạch.
- Tiết kiệm khi nhận thu nhập: Chủ động dành một khoản tiền trước khi phân bổ cho các nhu cầu khác.
- Thanh toán đúng hạn: Theo dõi thời hạn hóa đơn và các nghĩa vụ tài chính để hạn chế phí phát sinh.
- Đánh giá mục tiêu định kỳ: Điều chỉnh ngân sách khi thu nhập, chi phí hoặc nhu cầu thay đổi.
Bạn có thể dành khoảng 10 phút mỗi tuần để kiểm tra lịch sử giao dịch, tổng hợp các khoản chi và xem xét số tiền đã tiết kiệm. Nếu phát hiện ngân sách một nhóm chi tiêu đang vượt kế hoạch, hãy điều chỉnh những khoản chưa cần thiết trong thời gian còn lại của tháng. Điều quan trọng là duy trì sự nhất quán, không cần đặt ra những thay đổi quá lớn ngay từ đầu.
Những lưu ý để quản lý chi tiêu hiệu quả lâu dài
Bên cạnh 5 phương pháp trên, bạn cần chú ý một số nguyên tắc để duy trì kế hoạch quản lý chi tiêu phù hợp với tình hình tài chính.
Ưu tiên nhu cầu thiết yếu và nghĩa vụ tài chính
Trước khi phân bổ tiền cho mua sắm hoặc giải trí, hãy đảm bảo ngân sách dành cho sinh hoạt cần thiết và các khoản thanh toán đến hạn.
Không đặt mục tiêu tiết kiệm vượt khả năng
Mức tiết kiệm nên dựa trên thu nhập thực tế và những khoản chi bắt buộc. Nếu ngân sách còn hạn chế, bạn có thể bắt đầu từ số tiền nhỏ và tăng dần khi điều kiện tài chính cho phép.
Xây dựng quỹ dự phòng
Dành một khoản tiền cho những tình huống phát sinh như sửa chữa đồ dùng, chi phí y tế hoặc gián đoạn thu nhập. Quy mô quỹ dự phòng cần được xác định theo nhu cầu và mức chi thiết yếu của mỗi người.
Nên xây dựng quỹ dự phòng cho những tình huống phát sinh.
Theo dõi các khoản thanh toán định kỳ
Kiểm tra phí dịch vụ, khoản đăng ký tự động và thời hạn thanh toán để hạn chế những chi phí không mong muốn.
Sử dụng công cụ hỗ trợ quản lý tài chính
Bạn có thể kết hợp ghi chép cá nhân với việc kiểm tra số dư và lịch sử giao dịch trên ứng dụng ngân hàng số.
Thông qua Vikki Digital Bank, việc theo dõi các giao dịch tài khoản có thể giúp bạn nắm bắt tình hình thu chi và chủ động điều chỉnh kế hoạch tài chính phù hợp.
Áp dụng đúng cách quản lý chi tiêu cá nhân giúp bạn hiểu rõ tình hình tài chính, hạn chế lãng phí và chủ động xây dựng kế hoạch tiết kiệm. Từ việc nhìn lại các khoản thu chi, loại bỏ những chi phí không cần thiết đến phân bổ ngân sách và xác định mục tiêu tài chính, mỗi thay đổi nhỏ đều góp phần hình thành thói quen sử dụng tiền bạc hợp lý. Quan trọng hơn, quản lý chi tiêu không phải là hạn chế mọi nhu cầu cá nhân mà là tạo sự cân bằng giữa cuộc sống hiện tại và những kế hoạch trong tương lai. Cùng Vikki Digital Bank xây dựng thói quen theo dõi chi tiêu và quản lý tài chính chủ động để từng bước hướng đến sự ổn định lâu dài.
Câu hỏi thường gặp
Người mới bắt đầu nên quản lý chi tiêu như thế nào?
Bạn nên bắt đầu bằng việc ghi lại thu nhập và các khoản chi trong một tháng. Sau đó, phân loại chi phí thiết yếu, nhu cầu cá nhân và tiết kiệm để xác định mức ngân sách phù hợp. Khi đã hiểu rõ thói quen sử dụng tiền, bạn có thể điều chỉnh những khoản chi chưa cần thiết và duy trì việc theo dõi định kỳ.
Có những phương pháp quản lý chi tiêu cá nhân nào?
Một số phương pháp phổ biến gồm quy tắc 50/30/20, phương pháp phân bổ ngân sách theo từng nhóm chi tiêu và phương pháp ngân sách bằng không, trong đó toàn bộ thu nhập được phân bổ cho các mục đích cụ thể. Mỗi phương pháp có đặc điểm riêng, vì vậy bạn nên lựa chọn cách phù hợp với thu nhập và nhu cầu thực tế.
Thu nhập thấp có thể tiết kiệm tiền không?
Có thể, nếu thu nhập vẫn đủ đáp ứng các nhu cầu thiết yếu và nghĩa vụ tài chính. Bạn nên ưu tiên theo dõi dòng tiền, hạn chế khoản chi không cần thiết và bắt đầu tiết kiệm với số tiền phù hợp. Nếu ngân sách chưa đủ để tiết kiệm, hãy tập trung cân đối chi phí và tìm kiếm cơ hội cải thiện thu nhập thay vì cố gắng cắt giảm những nhu cầu thiết yếu.