Quản lý tài chính cá nhân hiệu quả không chỉ là kiếm nhiều mà còn biết tối ưu cách sử dụng tiền. Hai công cụ phổ biến giúp người dùng quản lý dòng tiền là sổ tiết kiệm và tài khoản thanh toán. Nhiều người vẫn nhầm lẫn giữa hai loại hình này, dẫn đến việc không tận dụng tối đa lợi ích về lãi suất, linh hoạt và an toàn.
Trong bài viết này, Cùng Vikki Digital Bank tìm hiểu rõ ràng sổ tiết kiệm là gì, phân loại tài khoản tiết kiệm, và sự khác biệt so với tài khoản thanh toán, từ đó giúp bạn đưa ra lựa chọn phù hợp với nhu cầu tài chính của mình.
Tài khoản tiết kiệm là gì?
Tài khoản tiết kiệm là loại tài khoản ngân hàng giúp bạn gửi tiền để sinh lãi trong một khoảng thời gian nhất định. Đây là công cụ lý tưởng để bảo toàn vốn, sinh lời ổn định và rèn thói quen tích lũy. Không giống tài khoản thanh toán, tài khoản tiết kiệm cá nhân chủ yếu tập trung vào mục tiêu tích lũy thay vì chi tiêu hàng ngày, đồng thời giúp khách hàng dễ dàng theo dõi số dư, kỳ hạn và lãi suất.
Hiểu rõ cách phân biệt các loại hình phổ biến của tài khoản tiết kiệm sẽ giúp bạn lựa chọn giải pháp phù hợp với nhu cầu tài chính:
- Gửi không kỳ hạn: linh hoạt rút tiền bất cứ lúc nào, phù hợp cho quỹ dự phòng ngắn hạn, nhưng lãi suất thường thấp.
- Gửi có kỳ hạn: tiền được gửi trong thời gian cố định (1 – 36 tháng), lãi suất cao hơn, thích hợp cho các kế hoạch tài chính dài hạn.
- Gửi tiết kiệm online: mở sổ và quản lý hoàn toàn trên app ngân hàng số, lãi suất ưu đãi, thao tác nhanh, minh bạch.
Gửi tiết kiệm giúp bảo toàn vốn và sinh lời ổn định.
Tài khoản thanh toán là gì?
Tài khoản thanh toán là công cụ tài chính cơ bản mà hầu hết mọi người đều sử dụng để thực hiện các giao dịch hàng ngày, từ chuyển tiền, nhận lương đến thanh toán hóa đơn hoặc mua sắm trực tuyến. Đây là loại tài khoản tập trung vào sự tiện lợi và linh hoạt, thay vì sinh lời từ lãi suất.
Một số đặc điểm chính của tài khoản thanh toán bao gồm:
- Linh hoạt trong sử dụng: bạn có thể rút, chuyển, thanh toán bất cứ lúc nào mà không bị giới hạn thời gian.
- Ít hoặc không có lãi suất: tài khoản thanh toán không phải là kênh sinh lời cao, lãi suất nếu có thì thường rất thấp.
- Tính cá nhân hoặc doanh nghiệp: có thể mở cho cá nhân hoặc doanh nghiệp, phù hợp cho nhu cầu chi tiêu khác nhau.
Mặc dù không sinh lời nhiều như tài khoản tiết kiệm, nhưng tài khoản thanh toán giúp bạn quản lý dòng tiền linh hoạt, kiểm soát chi tiêu và duy trì an toàn trong các giao dịch hàng ngày. Việc hiểu rõ khác biệt tài khoản tiết kiệm và thanh toán sẽ giúp bạn phân bổ hợp lý tiền nhàn rỗi sang tài khoản tiết kiệm cá nhân, tối ưu lợi ích về lãi suất, đồng thời vẫn đảm bảo thanh khoản khi cần.
Tài khoản thanh toán giúp thực hiện các giao dịch hàng ngày.
Tài khoản tiết kiệm và tài khoản thanh toán: Nên chọn loại nào?
Khi quản lý tài chính cá nhân, nhiều người thường băn khoăn nên để tiền vào tài khoản thanh toán hay tài khoản tiết kiệm. Thực tế, cả hai loại tài khoản đều có vai trò riêng, và việc sử dụng đồng thời sẽ giúp bạn vừa đảm bảo thanh khoản, vừa tối ưu lợi nhuận từ tiền nhàn rỗi. Hiểu rõ sự khác biệt tài khoản tiết kiệm và tài khoản thanh toán sẽ giúp bạn đưa ra quyết định phù hợp với mục tiêu tài chính. Dưới đây là bảng so sánh nhanh các đặc điểm chính:
| Tiêu chí | Tài khoản thanh toán | Tài khoản tiết kiệm |
| Mục đích sử dụng | Dành cho các giao dịch hàng ngày: chi tiêu, thanh toán hóa đơn, nhận lương, chuyển khoản. | Dùng để tích lũy và sinh lời từ tiền nhàn rỗi, phục vụ các mục tiêu tài chính cá nhân. |
| Tính linh hoạt | Rút, chuyển, thanh toán bất cứ lúc nào mà không hạn chế. | Linh hoạt tùy loại: không kỳ hạn có thể rút tự do; có kỳ hạn rút trước hạn sẽ giảm lãi; linh hoạt online/tích lũy định kỳ cho phép quản lý và rút một phần trước hạn. |
| Lãi suất | Thấp hoặc gần như không có, chủ yếu để quản lý dòng tiền. | Cao hơn tài khoản thanh toán; phụ thuộc loại sổ: không kỳ hạn (thấp), có kỳ hạn (cao), linh hoạt và tích lũy định kỳ (trung bình – cao). |
| Độ an toàn | Cao, được bảo vệ bởi ngân hàng và các cơ chế bảo mật thanh toán. | Rất cao, vốn được đảm bảo, lãi suất rõ ràng, thích hợp để gửi dài hạn hoặc dự phòng tài chính. |
| Phù hợp với | Người cần quản lý chi tiêu hàng ngày, thanh toán hóa đơn, nhận lương đều đặn. | Người có mục tiêu tài chính ngắn hạn hoặc dài hạn: mua sắm lớn, du lịch, học tập, đầu tư dài hạn, tích lũy quỹ dự phòng. |
| Gợi ý sử dụng | Giữ số dư đủ chi tiêu, dùng cho thanh toán và chuyển khoản, không nên để quá nhiều tiền nhàn rỗi. | Tối ưu hóa tiền nhàn rỗi, chọn loại hình gửi tiết kiệm phù hợp với kỳ hạn, nhu cầu linh hoạt, và mục tiêu sinh lời. |
Nhìn chung, để quản lý tài chính cá nhân hiệu quả, bạn nên kết hợp cả hai loại tài khoản. Tài khoản thanh toán giúp bạn chi tiêu, giao dịch hàng ngày một cách linh hoạt, trong khi tài khoản tiết kiệm sẽ tối ưu hóa lợi nhuận từ tiền nhàn rỗi thông qua lãi suất hấp dẫn. Việc phân bổ hợp lý giữa chi tiêu và tiết kiệm không chỉ giúp đảm bảo nhu cầu thanh khoản mà còn mang lại lợi ích tài chính lâu dài.
Hướng dẫn mở sổ tiết kiệm đơn giản ở Ngân hàng Số Vikki
Mở sổ tiết kiệm tại Vikki Digital Bank rất nhanh chóng và tiện lợi, hoàn toàn có thể thực hiện trực tuyến mà không cần đến quầy giao dịch. Quy trình được thiết kế thân thiện với người dùng, giúp bạn kiểm soát và theo dõi khoản tiền tích lũy mọi lúc mọi nơi.
Để mở sổ tiết kiệm online, bạn chỉ cần thực hiện theo các bước đơn giản sau:
- Bước 1: Truy cập ứng dụng hoặc website Vikki Digital Bank
Đăng nhập tài khoản cá nhân hoặc đăng ký nếu chưa có.
- Bước 2: Chọn “Mở sổ tiết kiệm”
Lựa chọn loại sổ phù hợp: có kỳ hạn, không kỳ hạn, linh hoạt hoặc tích lũy định kỳ.
- Bước 3: Chọn kỳ hạn và số tiền gửi
Xác định số tiền muốn gửi và kỳ hạn phù hợp với mục tiêu tài chính của bạn.
- Bước 4: Kiểm tra thông tin và chọn mở sổ tiết kiệm
- Bước 5: Nhập mã PIN, bấm xác nhận và hoàn tất giao dịch
Sau khi kiểm tra thông tin, xác nhận giao dịch để nhận sổ tiết kiệm điện tử ngay lập tức. Bạn có thể theo dõi lãi suất, lịch sử giao dịch và rút tiền linh hoạt nếu chọn loại sổ phù hợp.
Có thể xem chi tiết theo hình minh họa dưới đây:
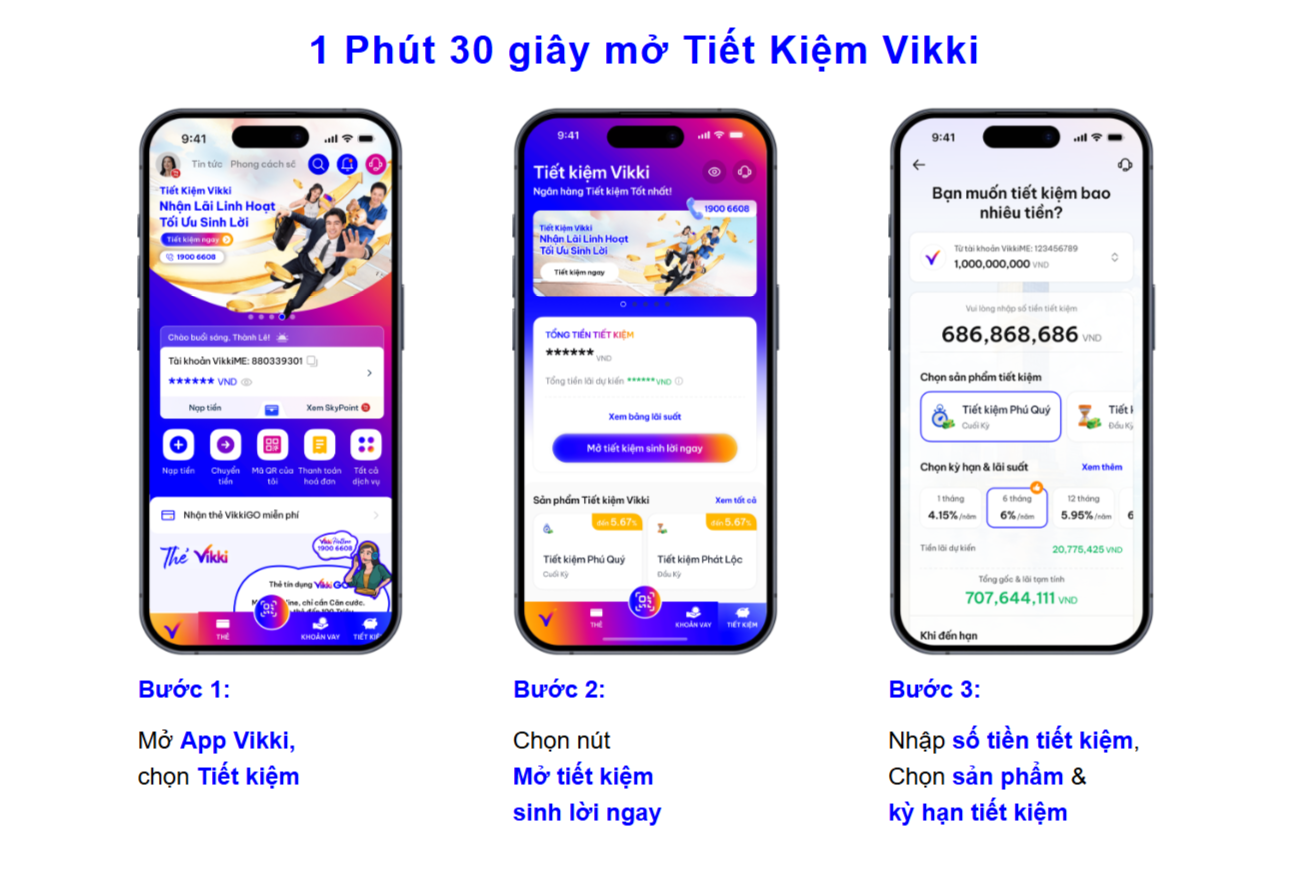
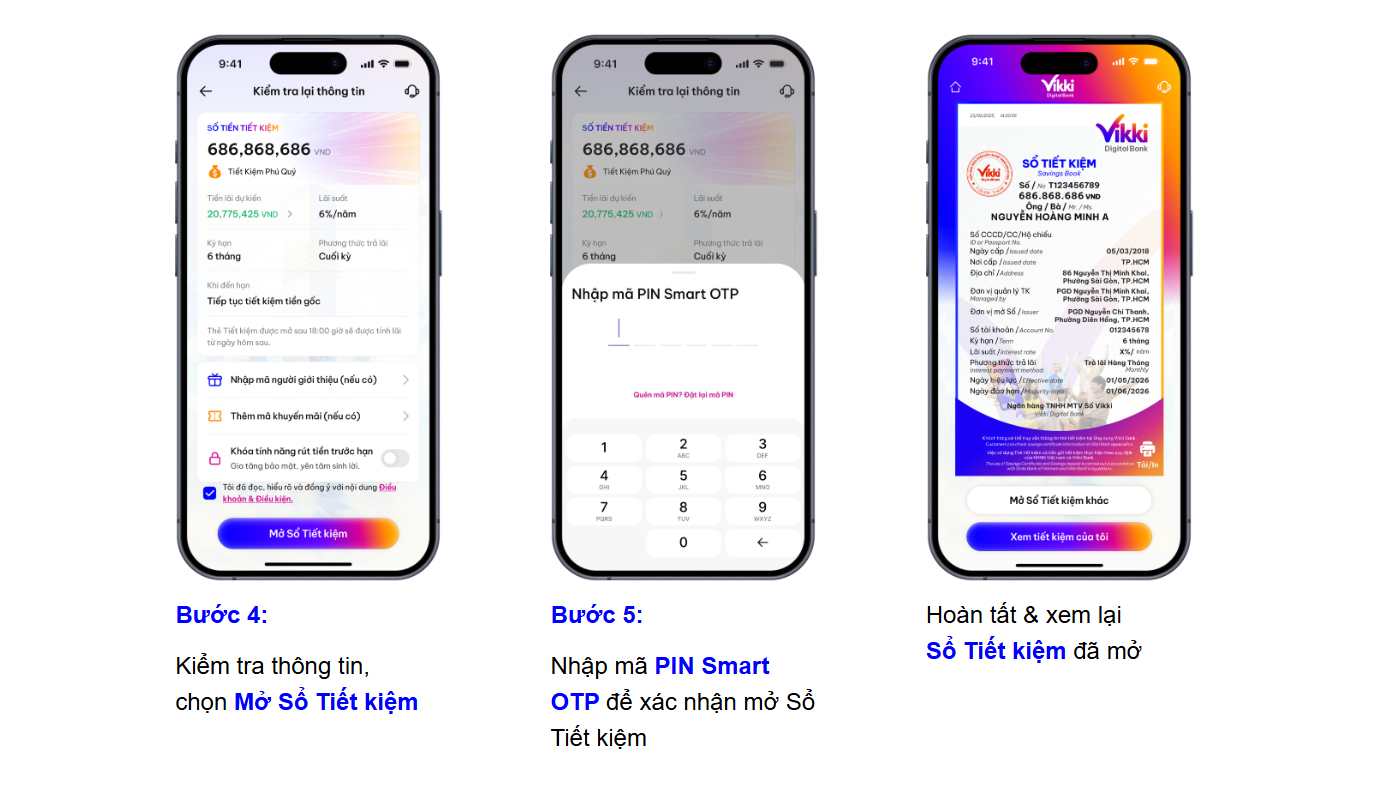
Chỉ với vài thao tác trực tuyến trên ứng dụng hoặc website Vikki Digital Bank, bạn đã có thể chọn loại sổ phù hợp, kỳ hạn và số tiền gửi, sau đó hoàn tất giao dịch để nhận ngay sổ tiết kiệm điện tử. Việc quản lý tiền nhàn rỗi trở nên linh hoạt hơn bao giờ hết, đồng thời tận dụng tối đa ưu đãi lãi suất. Khi mở sổ tiết kiệm online tại Ngân hàng Số Vikki, khách hàng còn có cơ hội Trúng vàng mỗi ngày. Đây là giải pháp tối ưu giúp tiền của bạn sinh lời ổn định, an toàn, đồng thời duy trì tính linh hoạt trong quản lý tài chính cá nhân. Hãy trải nghiệm ngay Gói Tiết kiệm Online để bắt đầu hành trình tích lũy thông minh, vừa tiết kiệm vừa sinh lời. Bạn có thể mở sổ trực tuyến ngay tại đây!
Câu hỏi thường gặp
Tài khoản thanh toán khác gì tài khoản ngân hàng?
Tài khoản thanh toán là một loại tài khoản ngân hàng được sử dụng chủ yếu để nhận tiền, chuyển khoản, thanh toán hóa đơn và thực hiện các giao dịch hằng ngày. Trong khi đó, “tài khoản ngân hàng” là cách gọi chung cho nhiều loại tài khoản do ngân hàng cung cấp, bao gồm tài khoản thanh toán, tài khoản tiết kiệm và các loại tài khoản khác.
Tiền gửi thanh toán là gì?
Tiền gửi thanh toán là khoản tiền gửi không kỳ hạn tại ngân hàng, được sử dụng chủ yếu cho các nhu cầu giao dịch hằng ngày như chuyển khoản, thanh toán hóa đơn, nhận và chi tiêu tiền. Khoản tiền này có thể được hưởng lãi suất không kỳ hạn, với tiền lãi được tính dựa trên số dư và chi trả theo quy định của từng ngân hàng.
Có thể chuyển tiền từ tài khoản thanh toán sang tài khoản tiết kiệm không?
Bạn hoàn toàn có thể chuyển tiền từ tài khoản thanh toán sang mở sổ tiết kiệm online hoặc bổ sung tiền vào khoản tiết kiệm tích lũy. Thao tác có thể thực hiện ngay trên ứng dụng ngân hàng số mà không cần đến quầy giao dịch.
Tài khoản thanh toán có được hưởng lãi không?
Tùy thuộc vào quy định từng ngân hàng, một số ngân hàng áp dụng lãi suất cho số dư trên tài khoản thanh toán, nhưng mức lãi thường thấp hơn so với tiền gửi tiết kiệm có kỳ hạn. Mức lãi suất và điều kiện áp dụng tùy thuộc vào chính sách của từng ngân hàng.