Gửi tiết kiệm là hình thức sinh lời an toàn và bền vững, được nhiều người chọn lựa. Để tối ưu lãi suất tiết kiệm, nhiều khách hàng hiện nay có xu hướng chia nhỏ sổ tiết kiệm, giúp linh hoạt quản lý và giảm rủi ro nhất có thể. Vậy phương thức này là gì? Vì sao nên chia nhỏ sổ tiết kiệm? Bạn hãy cùng Vikki Digital Bank tìm hiểu qua bài viết dưới đây.
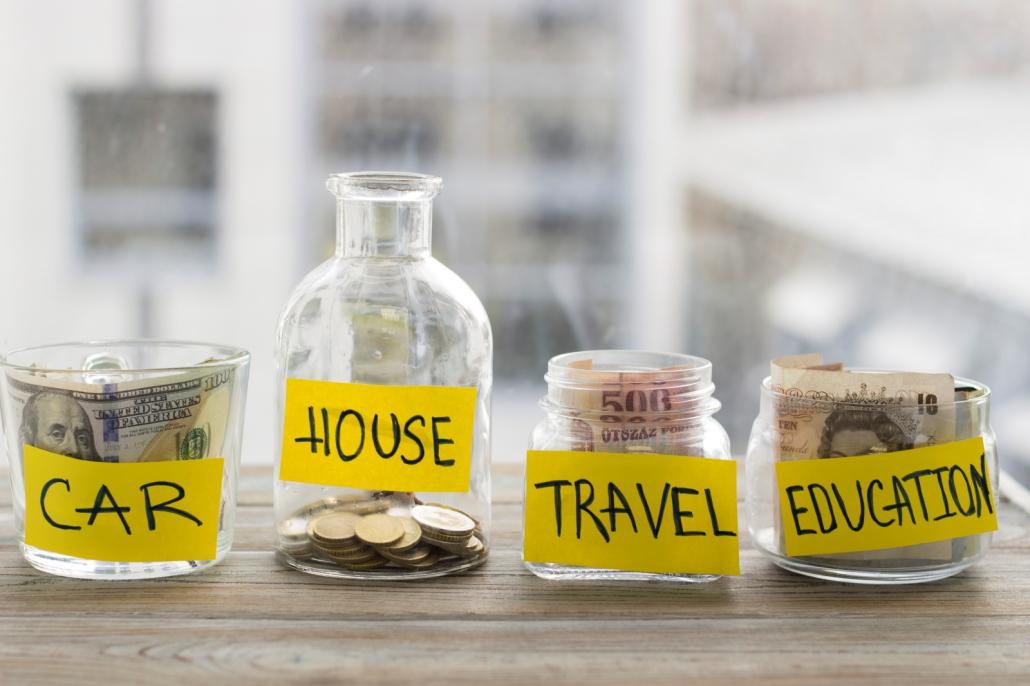
Chia sổ tiết kiệm linh hoạt đang là xu hướng gửi tiết kiệm được nhiều người áp dụng.
Chia nhỏ sổ tiết kiệm là gì?
Chia nhỏ sổ tiết kiệm là hình thức gửi tiết kiệm bằng cách phân bổ một khoản tiền lớn vào nhiều sổ nhỏ với các kỳ hạn tùy theo ý muốn. Với cách gửi tiết kiệm này, người gửi cần dành nhiều thời gian để theo dõi và quản lý mức lãi suất của từng sổ, cũng như hạn tất toán, tái gửi.
Ví dụ: Nếu bạn có 100 triệu tiền nhàn rỗi, bạn có thể chia thành 2 sổ tiết kiệm. Một sổ với giá trị 30 triệu, đặt kỳ hạn ngắn, 1-3 tháng. Sổ còn lại bạn gửi 70 triệu, đặt kỳ hạn 6 tháng để nhận mức lãi suất cao hơn.
Vì sao nên chia nhỏ sổ tiết kiệm?
Nhiều người thắc mắc liệu việc chia nhỏ sổ tiết kiệm có làm giảm số tiền lãi hay không. Tuy nhiên, đây lại là một chiến lược tiết kiệm thông minh giúp bạn kiểm soát tài chính tốt hơn với những lý do sau đây.
- Hạn chế rủi ro khi cần rút tiền trước kỳ hạn: Trong trường hợp cần rút tiền đột xuất cho nhu cầu cá nhân, bạn chỉ cần tất toán sổ có kỳ hạn gửi ngắn, số tiền gửi ít. Sổ còn lại với kỳ hạn dài, lãi suất vẫn được giữ nguyên. Điều này giúp bạn tránh mất toàn bộ tiền lãi như khi dồn vào một sổ duy nhất.
- Tối ưu lãi suất tiết kiệm: Việc chia nhỏ cho phép bạn linh hoạt kết hợp nhiều kỳ hạn khác nhau. Phần tiền chưa cần dùng có thể chọn kỳ hạn dài để nhận mức lãi suất cao, trong khi các sổ ngắn hạn đảm bảo sự linh hoạt trong việc gửi – rút.
- Quản lý dòng tiền hiệu quả với việc sắp xếp tối ưu kế hoạch chi tiêu cá nhân: Bạn có thể gắn nhãn cho mỗi sổ với mục đích chi tiêu cụ thể. Việc quản lý nhiều sổ tiết kiệm được mặc định cho nhu cầu khác nhau giúp bạn theo dõi kế hoạch tài chính rõ ràng, luôn có khoản đáo hạn định kỳ và chủ động rút đúng khoản tiền trước các vấn đề phát sinh.
Cách chia kỳ hạn gửi tiết kiệm phù hợp
Khi đã hiểu được lợi ích của việc chia nhỏ sổ tiết kiệm, bạn có thể áp dụng một số cách chia kỳ hạn gửi tiết kiệm sau để phù hợp với nhu cầu tài chính cá nhân
Tiết kiệm chia đều
Đây là cách chia nhỏ sổ tiết kiệm phù hợp với những ai có thu nhập đều đặn hằng tháng. Bạn sẽ chia khoản tiền muốn tiết kiệm thành nhiều phần bằng nhau và mở một sổ mới mỗi tháng.
Ví dụ định kỳ mỗi tháng, bạn tạo một sổ tiết kiệm mới 5 triệu với kỳ hạn 12 tháng. Nhờ đó, từ tháng thứ 13 trở đi, bạn có một sổ đáo hạn mỗi tháng, vừa đảm bảo được lãi suất kỳ hạn dài, vừa linh hoạt khi cần dùng tiền.
Tiết kiệm bậc thang (Laddering)
Tiết kiệm bậc thang cũng là một cách chia sổ tiết kiệm linh hoạt được nhiều người lựa chọn. Theo đó, khi bạn có một khoản tiền lớn, bạn hãy chia tiền thành nhiều sổ với các kỳ hạn tăng dần, gối đầu nhau, nhằm kết hợp dòng tiền linh hoạt và lãi suất tốt.
Ví dụ bạn có 100 triệu, bạn có thể chia 20 triệu kỳ hạn 1 tháng; 20 triệu kỳ hạn 3 tháng; 30 triệu kỳ hạn 6 tháng và 30 triệu kỳ hạn 12 tháng. Các khoản sẽ nhận được mức lãi suất cao tùy theo kỳ hạn dài hay ngắn. Cách này giúp bạn vừa có thể tất toán sổ tiết kiệm có kỳ hạn ngắn để dự phòng, vừa tận dụng được lãi suất cao của kỳ hạn dài, giảm rủi ro nếu phải tất toán trước hạn.
Tiết kiệm theo mục đích chi tiêu
Đây là mô hình chia nhỏ tiền tiết kiệm theo từng mục tiêu cụ thể như: quỹ khẩn cấp, quỹ du lịch, quỹ cưới hỏi, mua xe, xây nhà,… Mỗi mục tiêu được mở một sổ tiết kiệm riêng để bạn theo dõi tiến độ và dễ kiểm soát.
Nhờ cách tiết kiệm này, bạn có thể quản lý tài chính rõ ràng hơn, hạn chế việc rút nhầm hoặc chi tiêu vượt ngân sách. Qua đó, bạn cũng có thêm động lực để tiết kiệm, duy trì tiến độ đạt được mục tiêu trong tương lai.
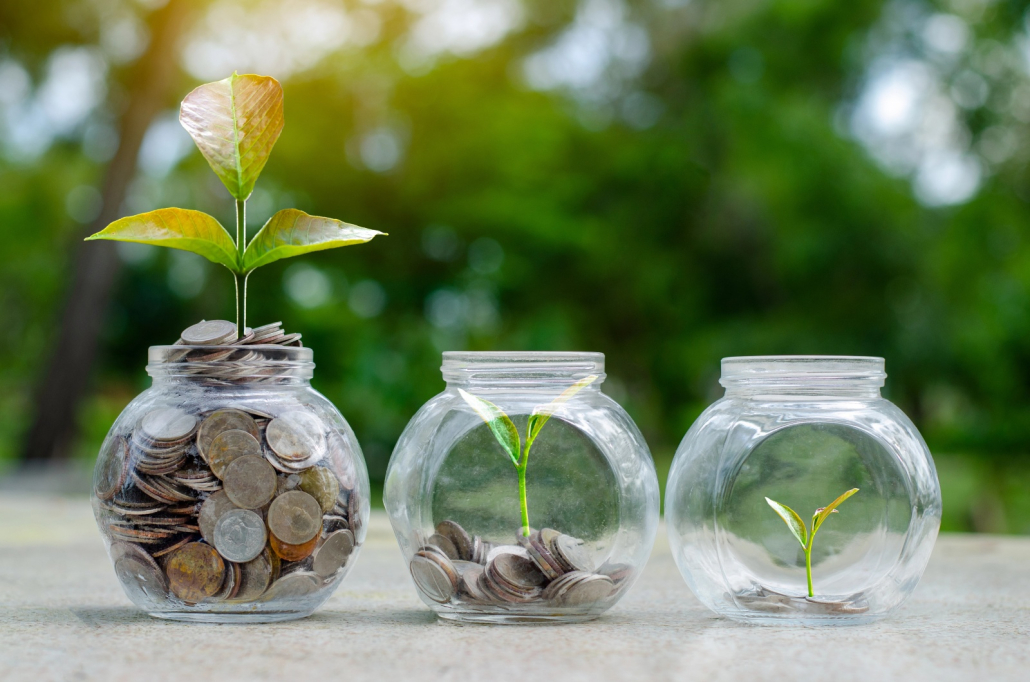
Phân loại theo mục đích giúp bạn quản lý nhiều sổ tiết kiệm hiệu quả.
Gợi ý cách quản lý nhiều sổ tiết kiệm dễ dàng
Theo dõi các sổ tiết kiệm theo nhóm kỳ hạn
Với nhiều sổ tiết kiệm có cùng kỳ hạn như 3 tháng, 6 tháng hay 12 tháng, bạn hãy cân nhắc chia theo từng nhóm kỳ hạn. Bạn có thể ghi lại thông tin chi tiết của từng sổ tiết kiệm với những thông tin như kỳ hạn, ngày mở, lãi suất, ngày đáo hạn, số tiền gốc trên một bảng tính hoặc ứng dụng quản lý tài chính.
Điều này giúp bạn dễ theo dõi ngày đáo hạn, chủ động quyết định tái gửi hay rút tùy theo nhu cầu thực tế. Nhờ đó, bạn sẽ không bị quên thời điểm tất toán và hạn chế mất lãi.
Kiểm tra lãi suất và điều chỉnh kỳ hạn định kỳ theo biến động của thị trường
Tùy theo từng giai đoạn, nhiều ngân hàng có thể áp mức lãi suất tiền gửi tăng giảm khác nhau. Do đó bạn nên theo dõi mức lãi suất tiết kiệm của ngân hàng định kỳ 1-3 tháng/lần. Khi có dấu hiệu tăng lãi suất, bạn nên cân nhắc mở sổ với kỳ hạn dài để nhận được mức lãi cao. Ngược lại, khi lãi suất giảm hoặc khó dự đoán, bạn có thể ưu tiên kỳ hạn ngắn hoặc chia nhỏ sổ tiết kiệm để giữ sự linh hoạt.
Dùng ứng dụng ngân hàng số
Hiện nay, hầu hết các ngân hàng số đều cung cấp những tính năng hỗ trợ khách hàng theo dõi và quản lý nhiều sổ tiết kiệm một cách trực quan, giúp bạn theo dõi lãi suất, kỳ hạn và tái gửi chỉ với vài thao tác trên điện thoại. Tại Vikki Digital Bank, khách hàng có thể dễ dàng thực hiện chia sổ tiết kiệm linh hoạt ngay trên ứng dụng, với mức lãi suất cạnh tranh lên đến 6.1%/năm cho kỳ hạn 6 tháng.

Gửi tiết kiệm tại Vikki Digital Bank để nhận được mức lãi suất cạnh tranh lên đến 6.1%/năm cho kỳ hạn 6 tháng.
Hơn thế, Vikki Digital Bank đang triển khai chương trình “Tiết kiệm Vikki – Trúng vàng ký”, mang đến cho bạn cơ hội nhận mức lãi suất ưu đãi cùng nhiều quà tặng giá trị khi mở sổ tiết kiệm online với kỳ hạn đặc biệt ngay trên ứng dụng. Nhờ vậy, việc tiết kiệm của bạn vừa sinh lời bền vững, vừa tăng trưởng tối ưu. Thông tin chi tiết về chương trình, vui lòng xem TẠI ĐÂY.
Lưu ý khi chia nhỏ sổ tiết kiệm
Việc chia nhỏ sổ tiết kiệm mang lại nhiều lợi ích, nhưng để đảm bảo hiệu quả gia tăng lãi suất và hạn chế rủi ro, bạn cần lưu ý một số điều sau đây:
- Không chia quá nhiều khoản vì khó quản lý: Mở quá nhiều sổ sẽ khiến bạn gặp khó khăn trong việc theo dõi ngày đáo hạn, dễ quên tất toán hoặc bỏ lỡ thời điểm tái gửi lãi tốt. Bạn nên chia nhỏ sổ tiết kiệm với số lượng vừa phải, ưu tiên theo mục tiêu tiết kiệm và kỳ hạn.
- Chọn kỳ hạn phù hợp với nhu cầu chi tiêu: Trước khi mở sổ, hãy xác định thời gian bạn cần dùng tiền. Kỳ hạn dài có lãi suất cao hơn nhưng kém linh hoạt, kỳ hạn ngắn giúp linh hoạt gửi – rút nhưng có mức lãi thấp hơn. Bạn nên phân bổ phù hợp để tạo sự cân bằng cho kế hoạch tài chính của bản thân.
- Theo dõi lãi suất thị trường thường xuyên: Lãi suất có thể thay đổi theo từng giai đoạn. Việc cập nhật giúp bạn điều chỉnh kỳ hạn hoặc tái gửi khi lãi suất tăng, nắm bắt cơ hội tối ưu lãi suất tiết kiệm.
- Đọc kỹ điều khoản tất toán trước hạn: Hầu hết các ngân hàng đều áp dụng mức lãi suất không kỳ hạn (thường ở mức rất thấp) nếu bạn rút trước hạn. Do đó, hãy nắm rõ quy định để tránh mất lãi không đáng có, đặc biệt khi bạn cần rút tiền cho nhu cầu đột xuất.
Chia nhỏ sổ tiết kiệm mang lại nhiều lợi ích, tăng lãi suất và hạn chế rủi ro.
Chia nhỏ sổ tiết kiệm là một cách đơn giản nhưng hiệu quả để bảo vệ dòng tiền và tối ưu lãi suất tiết kiệm. Khi chọn kỳ hạn phù hợp và quản lý các sổ một cách hợp lý, bạn sẽ vừa an toàn vừa chủ động hơn trong mọi kế hoạch tài chính của bản thân.
Câu hỏi thường gặp
Có nên chia nhỏ sổ tiết kiệm không?
Có. Chia tiền thành nhiều sổ với các kỳ hạn khác nhau giúp bạn chủ động dòng tiền và hạn chế phải tất toán toàn bộ khoản tiết kiệm khi có nhu cầu sử dụng một phần tiền.
Mở nhiều sổ tiết kiệm được không?
Có. Bạn có thể mở nhiều sổ tiết kiệm tại cùng một ngân hàng hoặc ở các ngân hàng khác nhau, tùy theo nhu cầu và quy định của từng ngân hàng.
Có thể mở tối đa bao nhiêu sổ tiết kiệm?
Không có một con số chung áp dụng cho tất cả ngân hàng. Số lượng sổ có thể phụ thuộc vào quy định và sản phẩm tiết kiệm của từng ngân hàng.
Bao nhiêu tiền thì mở được sổ tiết kiệm?
Số tiền gửi tối thiểu tùy thuộc vào từng ngân hàng và sản phẩm tiết kiệm. Hiện nay, nhiều ngân hàng cho phép bắt đầu với số tiền tương đối nhỏ, nên bạn có thể lựa chọn mức gửi phù hợp với khả năng tài chính.