Trong bối cảnh thanh toán không tiền mặt ngày càng phổ biến, thẻ tín dụng đã trở thành một công cụ tài chính quen thuộc đối với nhiều người tiêu dùng hiện đại. Từ việc mua sắm, thanh toán hóa đơn, đến du lịch hay thậm chí là chi trả các dịch vụ y tế, thẻ tín dụng mang lại sự tiện lợi và linh hoạt cao. Tuy nhiên, nếu không sử dụng đúng cách, loại thẻ này cũng có thể dẫn đến những hệ lụy nghiêm trọng về tài chính cá nhân. Việc hiểu rõ cách hoạt động của thẻ tín dụng và xây dựng thói quen chi tiêu có trách nhiệm sẽ giúp bạn tận dụng tối đa lợi ích mà nó mang lại, đồng thời tránh được các khoản phí phát sinh và gánh nặng lãi suất không đáng có. Cùng Vikki Digital Bank tìm hiểu ngay trong bài viết dưới đây:
Nắm rõ chu kỳ thanh toán để tận dụng thời gian miễn lãi
Nhiều người sử dụng thẻ tín dụng nhưng chưa thực sự hiểu rõ cách thức hoạt động của chu kỳ thanh toán. Một trong những lợi ích nổi bật của thẻ tín dụng là thời gian miễn lãi thường kéo dài từ 45 đến 55 ngày, tùy theo quy định của từng ngân hàng. Để tận dụng tối đa ưu đãi này, bạn cần nắm rõ hai mốc thời gian quan trọng: ngày chốt sao kê và ngày đến hạn thanh toán.
Thông thường, ngân hàng sẽ quy định ngày chốt sao kê cố định hằng tháng. Các giao dịch phát sinh sau ngày chốt sao kê sẽ được ghi nhận vào kỳ sao kê tiếp theo, giúp bạn kéo dài thời gian miễn lãi. Ngược lại, giao dịch thực hiện ngay trước ngày chốt sao kê thường có thời gian miễn lãi ngắn hơn. Vì vậy, bạn nên ghi nhớ lịch sao kê và ưu tiên thực hiện các khoản chi tiêu lớn vào đầu chu kỳ thanh toán. Đồng thời, hãy thanh toán đầy đủ dư nợ sao kê trước hoặc đúng hạn để tránh phát sinh lãi và chủ động quản lý tài chính cá nhân.
Nên nắm rõ chu kỳ thanh toán thẻ tín dụng để tận dụng thời gian miễn lãi tốt nhất.
Luôn thanh toán đúng hạn và ưu tiên trả đủ số dư
Thanh toán dư nợ thẻ tín dụng đúng hạn là yếu tố quan trọng giúp bạn tránh phát sinh lãi suất và các khoản phí không mong muốn. Khi không thanh toán đủ số tiền tối thiểu trước ngày đến hạn, bạn có thể phải chịu phí trả chậm và lãi suất trên dư nợ chưa thanh toán theo quy định của ngân hàng. Đặc biệt, nhiều người nhầm tưởng rằng chỉ cần thanh toán số tiền tối thiểu là có thể được miễn lãi. Thực tế, việc này thường chỉ giúp tránh phí trả chậm, trong khi phần dư nợ còn lại vẫn có thể bị tính lãi theo điều khoản của thẻ.
Vì vậy, bạn nên thanh toán đầy đủ dư nợ sao kê trước hoặc đúng hạn để tận dụng ưu đãi miễn lãi, hạn chế chi phí phát sinh và duy trì lịch sử tín dụng tốt. Để tránh quên lịch thanh toán, bạn có thể thiết lập thông báo nhắc nhở trên ứng dụng ngân hàng hoặc đăng ký tính năng thanh toán tự động, đồng thời đảm bảo tài khoản luôn có đủ số dư cần thiết.
Hạn chế tối đa việc rút tiền mặt từ thẻ tín dụng
Rút tiền mặt bằng thẻ tín dụng là một trong những giao dịch cần cân nhắc kỹ do có thể phát sinh chi phí cao. Mặc dù nhiều ngân hàng hỗ trợ rút tiền mặt từ thẻ tín dụng tại ATM, giao dịch này thường đi kèm phí rút tiền từ 2% đến 4% số tiền rút (tùy ngân hàng) và lãi suất được tính ngay từ thời điểm giao dịch, thay vì được hưởng thời gian miễn lãi như các giao dịch thanh toán thông thường.
Bên cạnh chi phí phát sinh, việc thường xuyên rút tiền mặt có thể làm tăng dư nợ và ảnh hưởng đến khả năng quản lý tài chính cá nhân. Nếu không thanh toán đúng hạn, khoản dư nợ này còn có thể tác động tiêu cực đến lịch sử tín dụng. Vì vậy, bạn chỉ nên sử dụng tính năng rút tiền mặt bằng thẻ tín dụng khi thực sự cần thiết, đồng thời tìm hiểu kỹ biểu phí, lãi suất và cân nhắc các giải pháp tài chính phù hợp hơn.
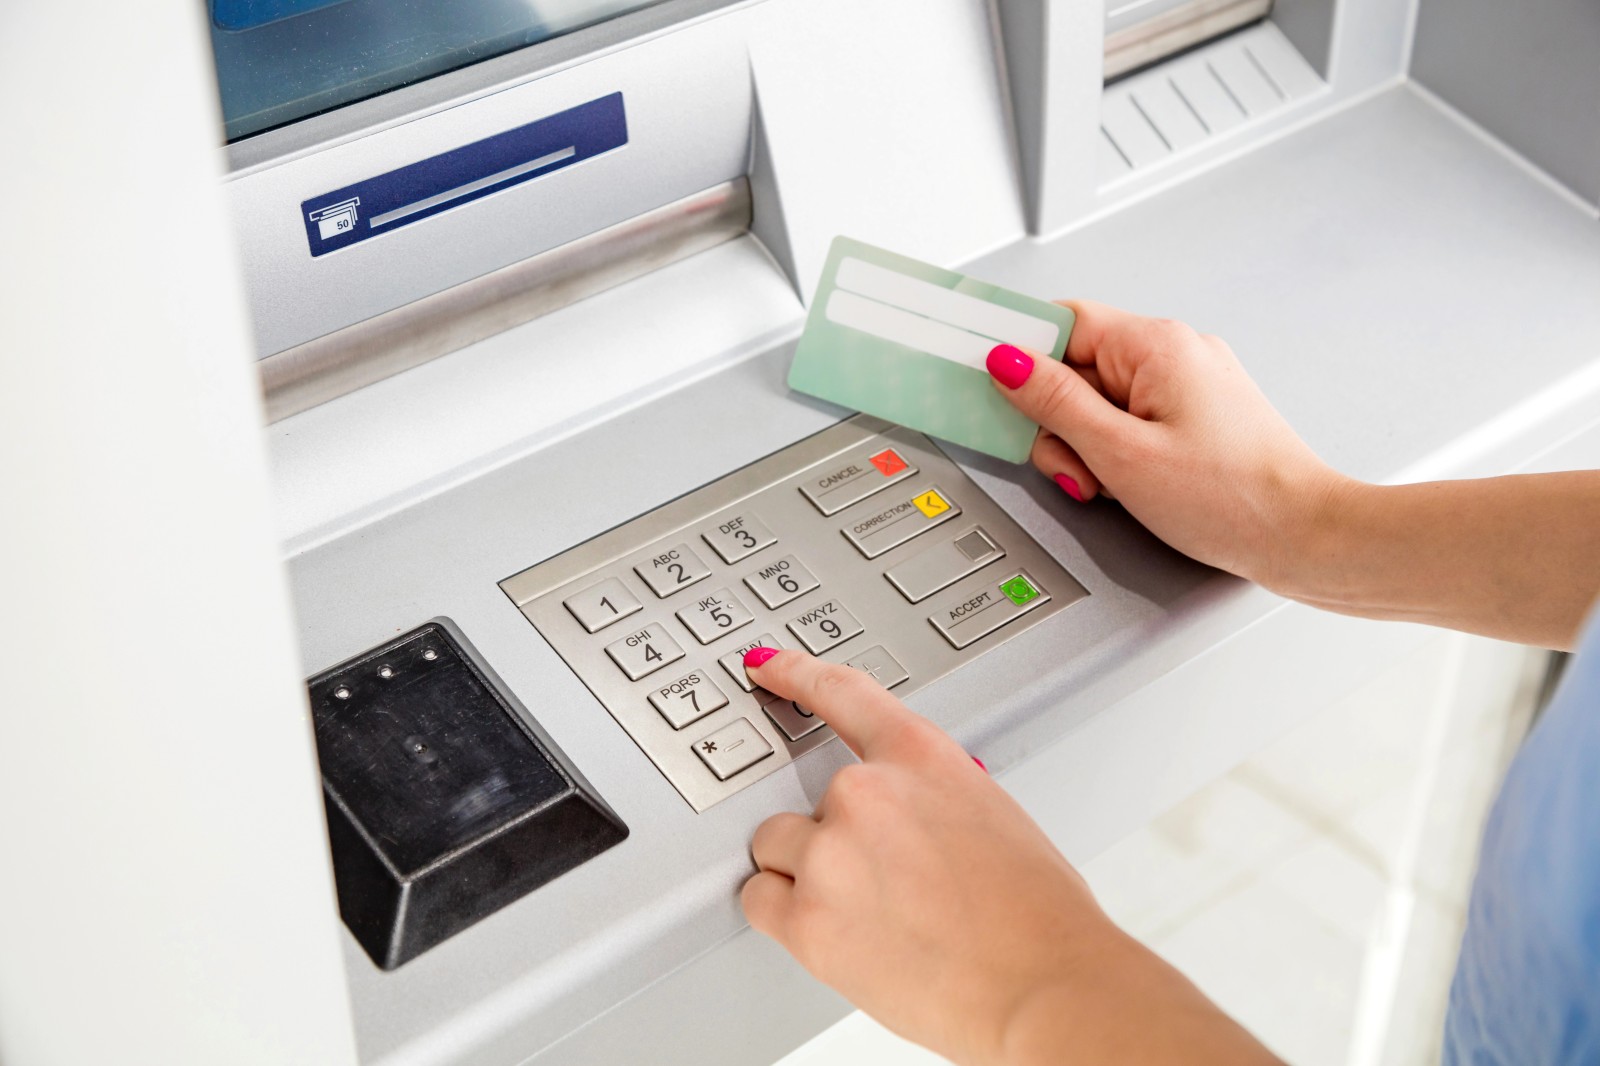
Hạn chế rút tiền mặt từ thẻ tín dụng để tránh phí rút tiền và lãi suất áp dụng.
Tận dụng các chương trình ưu đãi và hoàn tiền hợp lý
Một trong những lợi ích nổi bật của thẻ tín dụng là các chương trình ưu đãi hấp dẫn như hoàn tiền, giảm giá, tích điểm đổi quà hoặc tích lũy dặm bay. Thông qua hợp tác với các đối tác, ngân hàng thường xuyên triển khai nhiều chương trình khuyến mãi trong các lĩnh vực ăn uống, mua sắm, du lịch và giải trí. Nếu tận dụng hợp lý, những ưu đãi này có thể giúp bạn tiết kiệm đáng kể chi phí sinh hoạt và tối ưu ngân sách cá nhân.
Tuy nhiên, bạn không nên chi tiêu quá mức chỉ để nhận ưu đãi, bởi điều này có thể dẫn đến những khoản mua sắm không cần thiết. Thay vào đó, hãy ưu tiên các chương trình khuyến mãi phù hợp với nhu cầu thực tế, đồng thời kiểm tra kỹ điều kiện áp dụng, hạn mức ưu đãi và thời gian hiệu lực. Ngoài ra, bạn nên thường xuyên cập nhật thông tin từ ứng dụng, email hoặc website chính thức của ngân hàng để không bỏ lỡ những ưu đãi phù hợp.
Theo dõi lịch sử giao dịch và kiểm soát chi tiêu định kỳ
Sử dụng thẻ tín dụng mang lại sự tiện lợi trong thanh toán, nhưng cũng có thể khiến bạn khó kiểm soát chi tiêu nếu không theo dõi thường xuyên. Vì vậy, kiểm tra lịch sử giao dịch định kỳ là thói quen cần thiết để nắm rõ các khoản đã sử dụng, quản lý ngân sách hiệu quả và kịp thời phát hiện những giao dịch bất thường hoặc sai sót phát sinh.
Hiện nay, nhiều ngân hàng cung cấp ứng dụng di động cho phép người dùng tra cứu lịch sử giao dịch, theo dõi dư nợ và nhận thông báo biến động số dư thẻ. Bạn nên dành thời gian kiểm tra các khoản chi tiêu hằng tuần, đối chiếu với ngân sách đã đặt ra và điều chỉnh khi cần thiết. Thói quen này không chỉ giúp hạn chế tình trạng chi tiêu vượt khả năng thanh toán mà còn góp phần xây dựng kế hoạch tài chính cá nhân khoa học và bền vững.
Thường xuyên theo dõi, kiểm tra lịch sử giao dịch thẻ tín dụng
Lập kế hoạch chi tiêu theo khả năng thanh toán thực tế
Thẻ tín dụng giúp việc thanh toán trở nên nhanh chóng và tiện lợi, nhưng mọi khoản chi tiêu đều cần được hoàn trả theo thời hạn quy định. Vì vậy, trước khi sử dụng thẻ, bạn nên đánh giá khả năng thanh toán và cân nhắc mức độ cần thiết của từng giao dịch. Nếu khoản chi vượt quá khả năng tài chính hiện tại, hãy ưu tiên điều chỉnh kế hoạch mua sắm để tránh phát sinh dư nợ khó kiểm soát.
Để sử dụng thẻ tín dụng hiệu quả, bạn nên xây dựng ngân sách chi tiêu hằng tháng, phân chia thành các nhóm nhu cầu thiết yếu như ăn uống, đi lại, sinh hoạt và các khoản chi không thiết yếu như mua sắm, giải trí, du lịch. Đồng thời, hãy thiết lập hạn mức chi tiêu phù hợp cho từng nhóm và dành một khoản dự phòng cho những tình huống phát sinh. Điều này giúp bạn chủ động quản lý tài chính, hạn chế chi tiêu vượt ngân sách và đảm bảo khả năng thanh toán dư nợ đúng hạn.
Chọn loại thẻ tín dụng phù hợp với nhu cầu và thói quen tiêu dùng
Hiện nay, các ngân hàng cung cấp nhiều loại thẻ tín dụng với những đặc điểm và chương trình ưu đãi khác nhau, đáp ứng đa dạng nhu cầu chi tiêu của khách hàng. Tùy theo mục đích sử dụng, bạn có thể lựa chọn thẻ tín dụng hoàn tiền, tích điểm thưởng, tích lũy dặm bay hoặc ưu đãi mua sắm, ăn uống. Việc lựa chọn đúng loại thẻ không chỉ giúp tối ưu lợi ích mà còn hỗ trợ quản lý chi tiêu hiệu quả hơn.
Trước khi đăng ký mở thẻ, bạn nên tìm hiểu kỹ lãi suất, hạn mức tín dụng, phí thường niên, phí giao dịch ngoại tệ và các quyền lợi đi kèm. Chẳng hạn, nếu thường xuyên đi du lịch hoặc công tác nước ngoài, bạn có thể ưu tiên thẻ tích lũy dặm bay và có phí giao dịch ngoại tệ thấp. Ngược lại, nếu chủ yếu chi tiêu trong nước, thẻ hoàn tiền hoặc có nhiều ưu đãi mua sắm sẽ là lựa chọn đáng cân nhắc. Quan trọng nhất, hãy chọn loại thẻ phù hợp với nhu cầu thực tế và khả năng tài chính của bản thân.
Sử dụng thẻ tín dụng đúng cách không chỉ giúp bạn tận hưởng sự tiện lợi trong thanh toán mà còn tối ưu chi tiêu và quản lý tài chính cá nhân hiệu quả. Bằng cách nắm rõ chu kỳ thanh toán, trả dư nợ đúng hạn, kiểm soát ngân sách và tận dụng các chương trình ưu đãi phù hợp, bạn có thể khai thác tối đa lợi ích của thẻ tín dụng, đồng thời hạn chế những khoản phí và lãi suất không mong muốn. Hy vọng những chia sẻ từ Vikki Digital Bank sẽ giúp bạn hình thành thói quen sử dụng thẻ tín dụng thông minh, an toàn và chủ động hơn trong mọi giao dịch.
Câu hỏi thường gặp
Dùng thẻ tín dụng như thế nào để không bị mất lãi?
Để sử dụng thẻ tín dụng mà không bị tính lãi, bạn cần thanh toán toàn bộ dư nợ sao kê đúng hạn theo quy định của ngân hàng. Ngoài ra, nên ưu tiên sử dụng thẻ để thanh toán hàng hóa, dịch vụ thay vì rút tiền mặt, bởi giao dịch rút tiền thường bị tính lãi ngay từ thời điểm thực hiện. Đồng thời, hãy thường xuyên kiểm tra sao kê và theo dõi ngày đến hạn thanh toán để tránh phát sinh lãi suất, phí chậm trả không mong muốn.
Tại sao thẻ tín dụng không nên rút tiền mặt?
Bạn nên hạn chế rút tiền mặt từ thẻ tín dụng vì giao dịch này thường đi kèm phí rút tiền và lãi suất cao. Khác với giao dịch thanh toán hàng hóa, dịch vụ, khoản tiền mặt được rút thường bị tính lãi ngay từ ngày giao dịch mà không được hưởng thời gian miễn lãi.
Trả góp qua thẻ tín dụng được bao nhiêu tháng?
Thời hạn trả góp qua thẻ tín dụng thường dao động từ 3, 6, 9, 12 đến 24 tháng, tùy theo chính sách của ngân hàng và chương trình trả góp áp dụng. Một số ngân hàng còn hỗ trợ kỳ hạn dài hơn hoặc chương trình trả góp lãi suất 0% tại các đối tác liên kết.