Khi phát sinh khoản chi ngoài kế hoạch hoặc nguồn thu chưa về kịp, cá nhân và doanh nghiệp có thể cần bổ sung tiền trong thời gian ngắn. Vay thấu chi là hình thức cho phép khách hàng chi vượt số dư tài khoản thanh toán trong hạn mức được ngân hàng phê duyệt. Vậy vay thấu chi là gì, lãi suất được tính như thế nào và cần lưu ý gì trước khi sử dụng? Cùng Vikki Digital Bank tìm hiểu chi tiết trong bài viết sau đây:
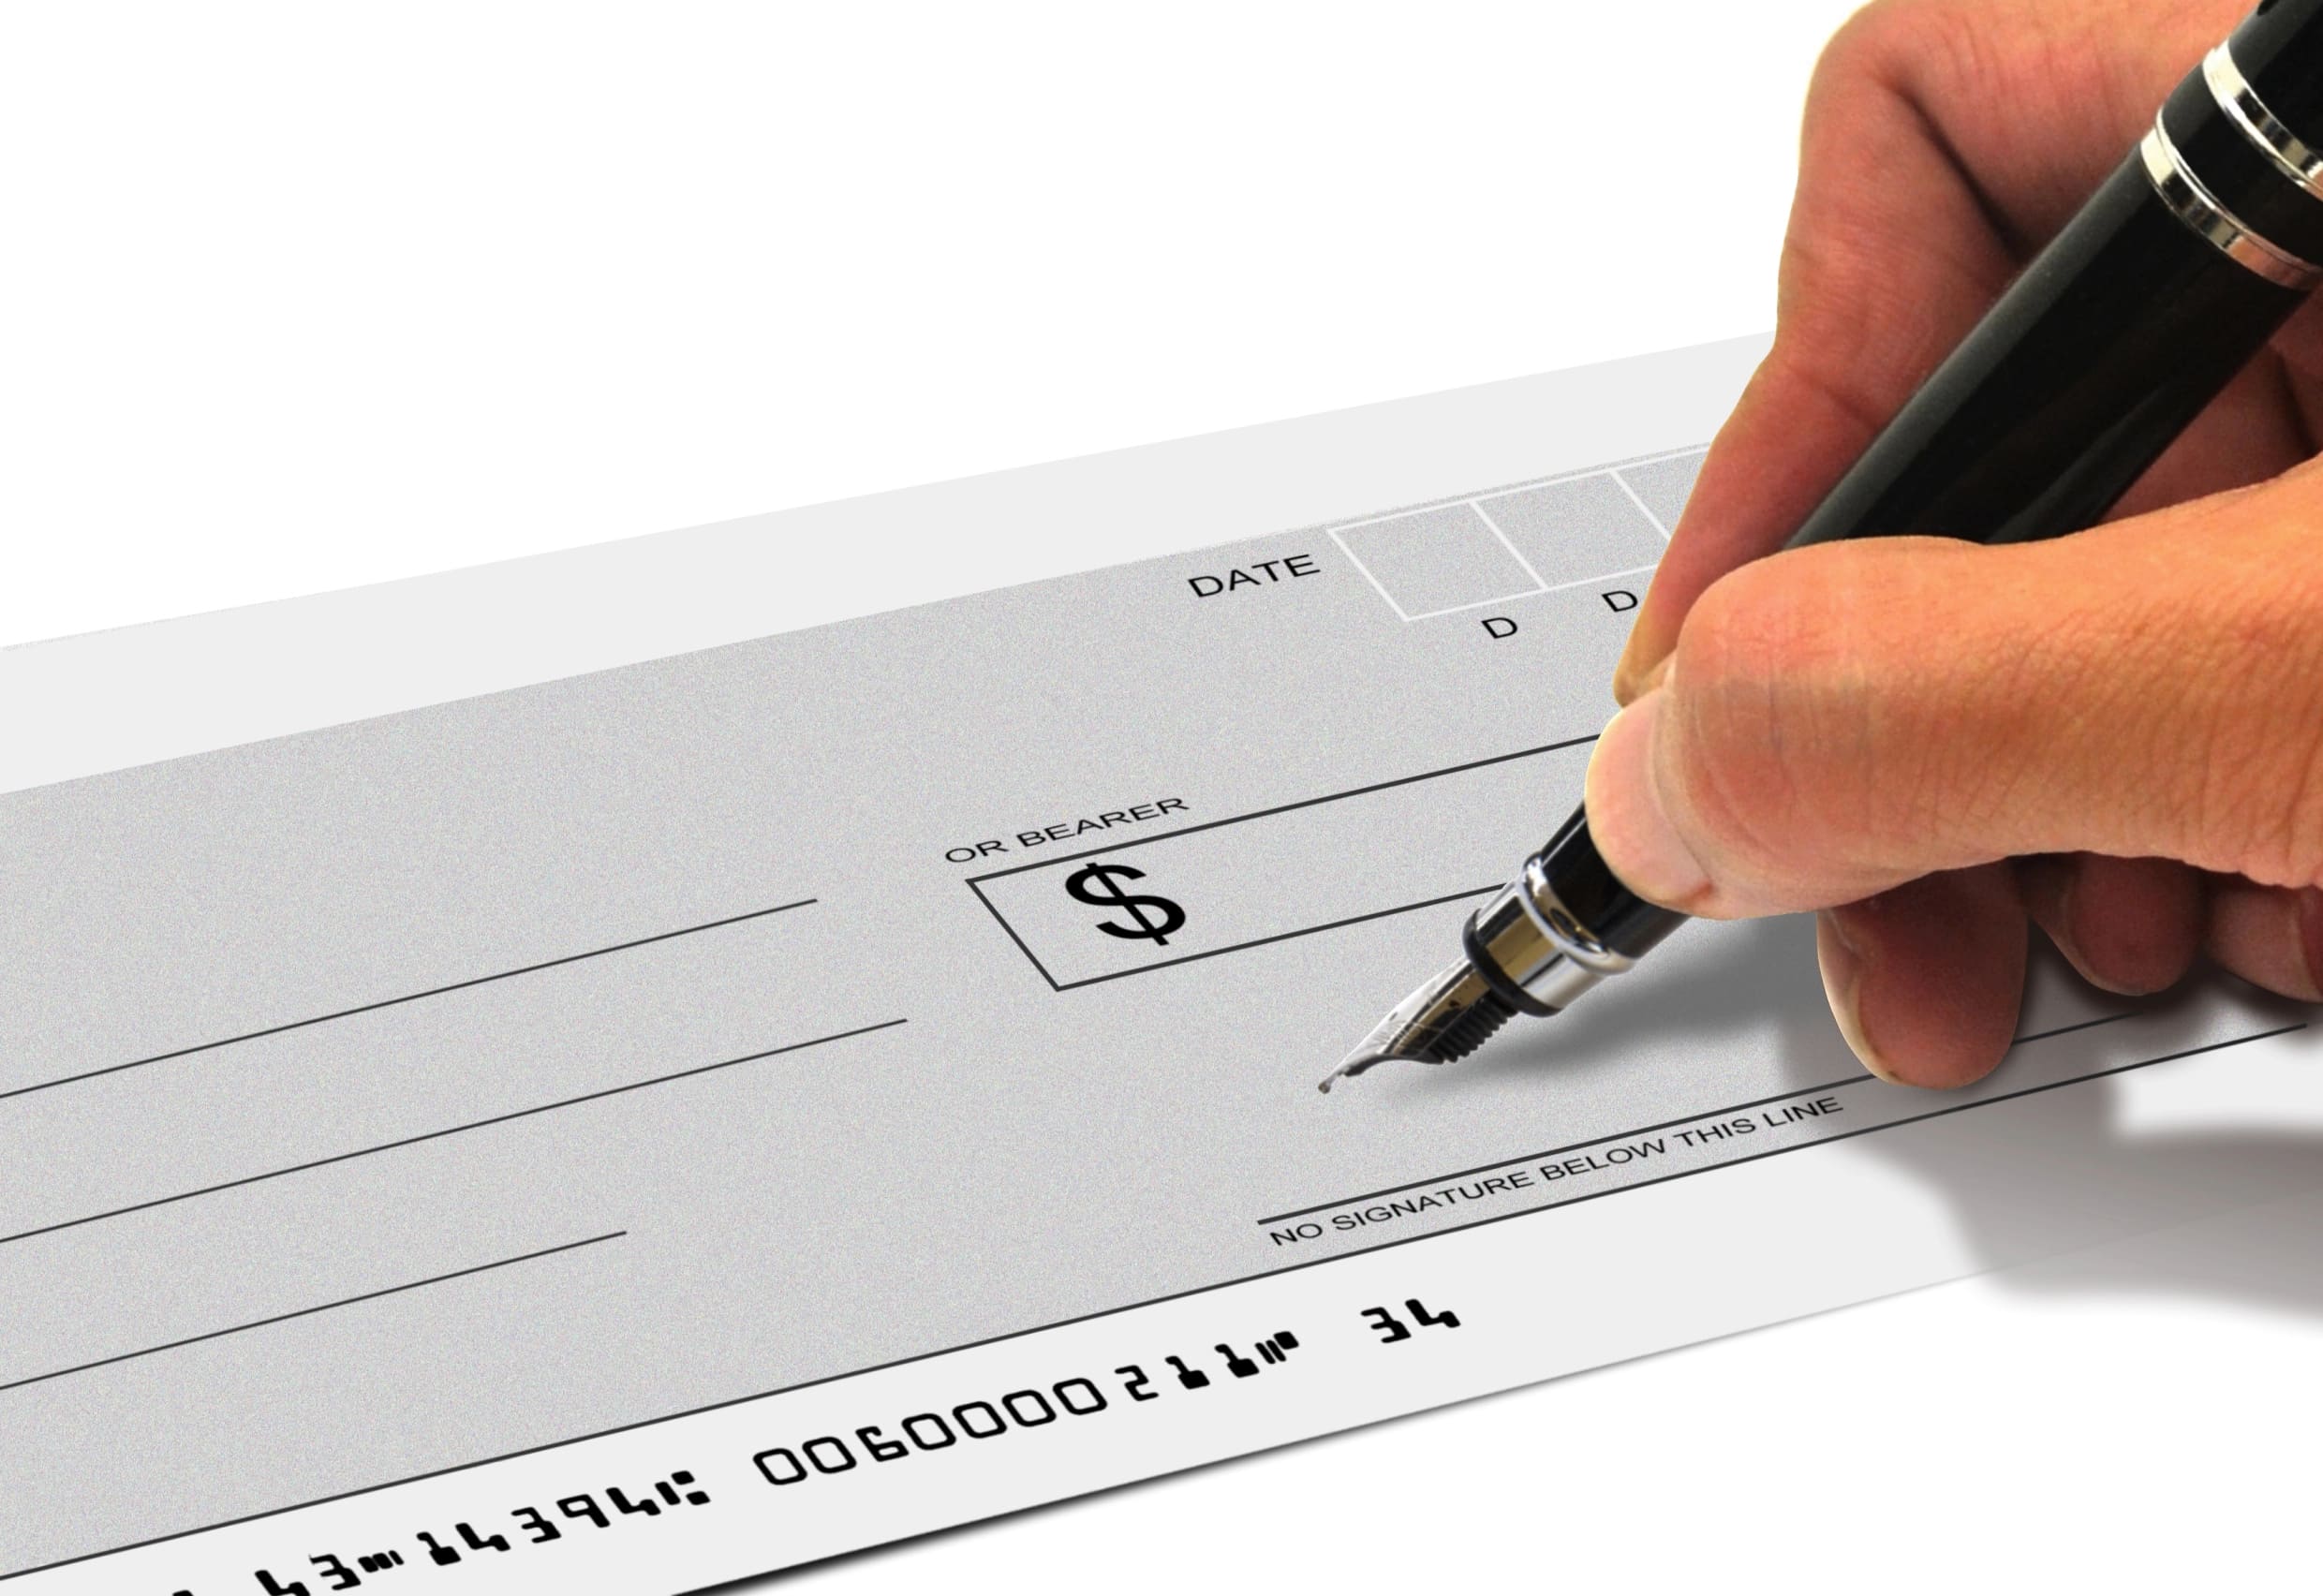
Vay thấu chi là một công cụ tài chính linh hoạt.
Vay thấu chi là gì?
Vay thấu chi (Overdraft) là một hình thức cấp tín dụng ngắn hạn mà ngân hàng cho phép khách hàng chi tiêu hoặc rút tiền vượt quá số dư thực tế có trong tài khoản thanh toán của họ. Điều này có nghĩa là bạn có thể sử dụng tiền ngay cả khi tài khoản của bạn về 0 hoặc bị âm, lên đến một hạn mức nhất định được ngân hàng phê duyệt từ trước.
Đây không phải là một khoản vay độc lập mà là một hạn mức được gắn trực tiếp vào tài khoản thanh toán của bạn. Khi bạn chi tiêu vượt quá số tiền hiện có, khoản thấu chi sẽ tự động kích hoạt để bù đắp cho giao dịch đó. Bạn chỉ phải trả lãi trên số tiền thấu chi thực tế đã sử dụng và theo số ngày bạn sử dụng, chứ không phải trên toàn bộ hạn mức được cấp.
Vay thấu chi là loại vay tín chấp ngắn hạn, không yêu cầu tài sản đảm bảo.
Các hình thức vay thấu chi
Vay thấu chi được phân loại chủ yếu dựa trên việc có tài sản đảm bảo hay không, mỗi loại phù hợp với những đối tượng và nhu cầu khác nhau:
Vay thấu chi tín chấp
Đây là hình thức phổ biến nhất, dựa trên uy tín tín dụng và khả năng tài chính của người vay mà không yêu cầu thế chấp tài sản cụ thể.
Vay thấu chi có thế chấp
Hình thức này yêu cầu người vay tiền phải có tài sản để thế chấp cho khoản vay, giúp giảm rủi ro cho ngân hàng. Các tài sản có giá trị bao gồm: Bất động sản đã có giấy chứng nhận, hợp đồng mua bán ký kết trực tiếp với chủ đầu tư, ô tô, sổ tiết kiệm/thẻ tiết kiệm/tiết kiệm dạng tài khoản… để đảm bảo nghĩa vụ trả nợ của bên vay.
Tài sản thế chấp nhằm đảm bảo tăng độ tin cậy và khả năng được duyệt vay.
Đặc điểm của vay thấu chi
Vay thấu chi giúp khách hàng bổ sung tiền cho nhu cầu chi tiêu ngắn hạn thông qua hạn mức được cấp trên tài khoản thanh toán. Hình thức vay này có những đặc điểm nổi bật sau:
- Chủ động sử dụng khi cần: Sau khi được phê duyệt, khách hàng có thể chi vượt số dư tài khoản trong hạn mức cho phép, không cần đăng ký khoản vay mới mỗi lần sử dụng.
- Hạn mức phụ thuộc vào khả năng trả nợ: Ngân hàng xem xét thu nhập, lịch sử tín dụng, nghĩa vụ tài chính và tài sản bảo đảm nếu có để quyết định hạn mức phù hợp.
- Tiền lãi tính trên dư nợ thực tế: Khách hàng trả lãi theo số tiền đã sử dụng và thời gian phát sinh dư nợ, không tính trên toàn bộ hạn mức được cấp. Hoàn trả sớm giúp giảm tiền lãi phát sinh.
- Phù hợp với nhu cầu ngắn hạn: Thấu chi thường được sử dụng để bù đắp thiếu hụt tiền tạm thời. Khách hàng cần theo dõi thời hạn hiệu lực của hạn mức và nghĩa vụ thanh toán theo thỏa thuận.
- Có thể sử dụng lại phần hạn mức đã hoàn trả: Trong thời gian hạn mức còn hiệu lực, khách hàng có thể tiếp tục sử dụng phần đã trả theo điều kiện của ngân hàng.
- Cần cân nhắc lãi suất và phí: Lãi suất thấu chi có thể cao hơn một số khoản vay khác, tùy sản phẩm và điều kiện áp dụng. Người vay nên tính toán chi phí, xác định nguồn trả nợ và hạn chế duy trì dư nợ kéo dài.
Đối tượng vay thấu chi
Vay thấu chi có thể đáp ứng nhu cầu tài chính ngắn hạn của cá nhân và doanh nghiệp. Điều kiện phê duyệt, hạn mức và yêu cầu về tài sản bảo đảm phụ thuộc vào từng sản phẩm và chính sách của ngân hàng.
Vay thấu chi đối với cá nhân
Vay thấu chi phù hợp với cá nhân có nguồn thu nhập và khả năng trả nợ đáp ứng yêu cầu của ngân hàng, cần bổ sung tiền cho các khoản chi ngắn hạn. Ngân hàng thường xem xét độ tuổi (thường phải đủ 18 tuổi trở lên tại thời điểm đề nghị vay vốn, ở một số ngân hàng thì có quy định là từ 20 tuổi), thu nhập, lịch sử tín dụng và các nghĩa vụ trả nợ hiện có để quyết định cấp hạn mức.
Một số sản phẩm dành cho khách hàng nhận lương qua tài khoản ngân hàng; sản phẩm khác có thể yêu cầu tài sản bảo đảm. Vì vậy, người vay cần kiểm tra điều kiện cụ thể thay vì mặc định mọi khoản vay thấu chi đều yêu cầu nhận lương qua tài khoản.
Vay thấu chi đối với doanh nghiệp
Vay thấu chi phù hợp với doanh nghiệp cần bổ sung vốn lưu động để xử lý sự chênh lệch tạm thời giữa thời điểm thu tiền và thanh toán. Hạn mức có thể được sử dụng cho các khoản chi phục vụ hoạt động kinh doanh như trả tiền nhà cung cấp, mua nguyên vật liệu hoặc thanh toán lương.
Khi xét duyệt, ngân hàng đánh giá tình hình hoạt động, dòng tiền, mục đích sử dụng vốn và khả năng trả nợ của doanh nghiệp. Doanh nghiệp cũng cần đáp ứng yêu cầu về hồ sơ và tài sản bảo đảm nếu sản phẩm có quy định.
Lợi ích khi vay thấu chi mang lại
Khi được sử dụng phù hợp với nhu cầu và khả năng trả nợ, vay thấu chi có thể mang lại những lợi ích sau:
- Bổ sung tiền cho nhu cầu cấp thiết: Giúp cá nhân hoặc doanh nghiệp xử lý khoản chi phát sinh khi số dư tài khoản chưa đủ và nguồn thu chưa về kịp.
- Chủ động thanh toán: Sau khi được cấp hạn mức, khách hàng có thể sử dụng trong phạm vi được phê duyệt mà không cần đăng ký khoản vay mới cho từng lần chi tiêu.
- Trả lãi theo số tiền thực dùng: Tiền lãi được tính trên dư nợ thực tế và thời gian sử dụng, giúp khách hàng chủ động kiểm soát chi phí bằng cách hoàn trả sớm.
- Có thể sử dụng lại hạn mức: Phần dư nợ đã hoàn trả có thể được sử dụng tiếp trong thời gian hạn mức còn hiệu lực, theo điều kiện của ngân hàng.
- Hỗ trợ cân đối dòng tiền: Cá nhân có thể bù đắp thiếu hụt tạm thời trước kỳ nhận thu nhập; doanh nghiệp có thể thanh toán các chi phí hoạt động trong thời gian chờ thu tiền.
Quy trình và thủ tục khi vay thấu chi
Quy trình vay thấu chi tại các ngân hàng/công ty tài chính thường sẽ diễn ra như sau:
Bước 1: Gửi hồ sơ vay thấu chi
Chuẩn bị đầy đủ hồ sơ theo yêu cầu của ngân hàng/công ty tài chính bao gồm:
- Giấy tờ tùy thân: Chứng minh nhân dân/Căn cước công dân/Hộ chiếu còn hiệu lực
- Đơn vay vốn
- Giấy tờ chứng minh thu nhập (hợp đồng lao động, bảng lương…)
- Giấy tờ liên quan đến tài sản đảm bảo (nếu vay thấu chi có thế chấp): Sổ tiết kiệm, giấy tờ nhà đất, đăng ký xe ô tô, hoặc các loại giấy tờ có giá khác.
- Khách hàng có thể gửi hồ sơ trực tiếp tại ngân hàng/công ty tài chính, qua đường bưu điện hoặc thực hiện trực tuyến. Bạn nên tìm hiểu yêu cầu chứng minh thu nhập vay ngân hàng để chuẩn bị giấy tờ phù hợp với nguồn thu và điều kiện xét duyệt của từng sản phẩm.
Bước 2: Thẩm định và xét duyệt hồ sơ
- Ngân hàng/công ty tài chính tiến hành thẩm định hồ sơ của khách hàng để đánh giá khả năng trả nợ.
- Sau quá trình thẩm định, nếu hồ sơ của bạn đạt yêu cầu, ngân hàng sẽ thông báo kết quả phê duyệt.
Bước 3: Ký hợp đồng vay
- Nếu đồng ý với các điều khoản, bạn sẽ tiến hành ký kết hợp đồng vay thấu chi với ngân hàng. Hợp đồng này là cam kết pháp lý giữa hai bên, quy định rõ quyền lợi và nghĩa vụ của cả người vay và ngân hàng.
- Hợp đồng vay bao gồm các điều khoản về: hạn mức vay, lãi suất, thời hạn vay, phương thức trả nợ, các phí phát sinh…
Bước 4: Nhận tiền giải ngân
- Ngay sau khi hoàn tất thủ tục ký kết, hạn mức thấu chi sẽ được kích hoạt trên tài khoản thanh toán của bạn, và bạn có thể bắt đầu sử dụng khi cần.
Sử dụng khoản vay thấu chi như thế nào?
Có thể sử dụng hạn mức thấu chi thông qua nhiều kênh giao dịch khác nhau, đáp ứng đa dạng nhu cầu chi tiêu:
- Rút tiền mặt: Đây là một trong những cách sử dụng phổ biến nhất. Bạn có thể rút tiền mặt tại các cây ATM hoặc quầy giao dịch của ngân hàng bằng thẻ ghi nợ (thẻ ATM) hoặc thông qua các ứng dụng ngân hàng số (nếu có hỗ trợ rút tiền không cần thẻ) liên kết với tài khoản thấu chi của bạn.
- Chuyển khoản: Bạn có thể dễ dàng thực hiện các lệnh chuyển tiền đi từ tài khoản của mình đến tài khoản khác (trong cùng ngân hàng hoặc khác ngân hàng) thông qua dịch vụ Internet Banking, Mobile Banking, hoặc tại quầy giao dịch.
- Thanh toán hóa đơn và dịch vụ: Sử dụng số tiền thấu chi để thanh toán các loại hóa đơn điện, nước, internet, học phí, mua sắm online, và nhiều dịch vụ khác.
- Cà thẻ POS: Thanh toán trực tiếp tại các cửa hàng, siêu thị, nhà hàng bằng cách quẹt thẻ tại máy POS, giống như khi bạn có tiền trong tài khoản.
- Giao dịch trực tuyến khác: Thực hiện các giao dịch mua sắm trực tuyến, đặt vé máy bay, khách sạn, hoặc bất kỳ hình thức thanh toán trực tuyến nào khác mà tài khoản của bạn được liên kết.
Hạn mức thấu chi có thể được sử dụng nhiều lần, giúp khách hàng sử dụng hạn mức thấu chi thông qua nhiều kênh giao dịch khác nhau.
Lãi suất vay thấu chi
Lãi suất vay thấu chi là mức lãi ngân hàng áp dụng đối với khoản tiền bạn sử dụng từ hạn mức được cấp. Tiền lãi được tính trên dư nợ thực tế và thời gian sử dụng, không tính trên toàn bộ hạn mức.
Ví dụ, nếu được cấp hạn mức 100 triệu đồng nhưng chỉ sử dụng 50 triệu đồng, bạn chỉ trả lãi cho 50 triệu đồng đã dùng. Thời gian phát sinh dư nợ càng ngắn, tiền lãi phải trả càng ít.
Công thức tính lãi đơn giản (tham khảo):
Tiền lãi thấu chi = ∑ (Dư nợ thấu chi thực tế x Lãi suất thấu chi/365 x Số ngày sử dụng thấu chi thực tế)
Nếu dư nợ hoặc lãi suất thay đổi trong thời gian vay, tiền lãi được tính riêng cho từng khoảng thời gian rồi cộng lại. Khi tính, lãi suất năm cần được quy đổi về dạng thập phân, chẳng hạn 10%/năm tương ứng 0,10.
Mức lãi suất cụ thể phụ thuộc vào ngân hàng, sản phẩm và điều kiện áp dụng. Trước khi sử dụng, bạn nên kiểm tra:
- Lãi suất áp dụng: Mức lãi hiện tại, thời gian áp dụng và điều kiện điều chỉnh.
- Cách tính, thu lãi: Thời điểm ghi nhận dư nợ và kỳ thanh toán tiền lãi.
- Chi phí khác: Các khoản phí liên quan và lãi áp dụng khi quá hạn, nếu có.
Nắm rõ những thông tin này giúp bạn ước tính chi phí và chủ động hoàn trả khoản thấu chi.
Để tối ưu hóa lãi suất, khách hàng nên sử dụng vay thấu chi cho các nhu cầu ngắn hạn và hoàn trả sớm.
Trả nợ vay thấu chi như thế nào?
Việc trả nợ vay thấu chi được thiết kế để trở nên linh hoạt và tự động, giúp bạn dễ dàng hoàn trả khoản vay mà không cần quá nhiều thao tác phức tạp. Dưới đây là các cách trả nợ phổ biến:
- Thanh toán trực tiếp trên ngân hàng số: Bạn có thể dễ dàng trả nợ thấu chi thông qua các ứng dụng ngân hàng số hoặc dịch vụ ngân hàng trực tuyến.
- Chuyển tiền tại cây ATM: Thực hiện giao dịch chuyển tiền tại máy ATM để nạp tiền vào tài khoản thấu chi của bạn.
- Nộp tiền mặt tại điểm giao dịch: Bạn có thể đến trực tiếp các chi nhánh hoặc phòng giao dịch của ngân hàng để nộp tiền mặt vào tài khoản thanh toán, từ đó hệ thống sẽ tự động trừ nợ thấu chi.
- Thiết lập thanh toán tự động: Đây là cách tiện lợi nhất, cho phép bạn cài đặt hệ thống tự động trích tiền từ một tài khoản khác để trả nợ thấu chi định kỳ hoặc khi có tiền vào tài khoản.
Những lưu ý khi vay thấu chi
Để sử dụng hạn mức thấu chi phù hợp và kiểm soát chi phí, bạn nên lưu ý:
- Chỉ vay theo nhu cầu thực tế: Hạn mức được cấp là khoản tiền ngân hàng cho vay, không phải thu nhập của bạn. Tránh sử dụng hết hạn mức nếu không cần thiết.
- Xác định nguồn trả nợ: Cân nhắc số tiền và thời điểm có thể hoàn trả trước khi sử dụng, hạn chế phụ thuộc vào khoản vay mới để trả nợ cũ.
- Kiểm tra lãi suất và phí: Tìm hiểu mức lãi áp dụng, cách tính lãi, thời điểm thu lãi và các khoản phí liên quan theo thỏa thuận.
- Hạn chế duy trì dư nợ kéo dài: Tiền lãi phát sinh theo thời gian sử dụng thực tế. Hoàn trả sớm khi có nguồn tiền phù hợp giúp giảm chi phí vay.
- Theo dõi thời hạn hạn mức: Kiểm tra ngày hết hiệu lực, nghĩa vụ thanh toán và điều kiện gia hạn. Không mặc định ngân hàng sẽ tự động cấp lại hạn mức.
- Nắm rõ cơ chế thu nợ: Tiền chuyển vào tài khoản có thể được dùng để thanh toán dư nợ theo thỏa thuận. Bạn cần tính đến điều này khi lên kế hoạch chi tiêu.
- Thanh toán đúng hạn: Chậm trả có thể phát sinh chi phí và ảnh hưởng đến lịch sử tín dụng. Nếu dự kiến gặp khó khăn, hãy liên hệ ngân hàng sớm để trao đổi phương án xử lý. Tìm hiểu ảnh hưởng của nợ xấu giúp bạn nhận thức rõ tác động đến khả năng tiếp cận tín dụng và chủ động thực hiện nghĩa vụ trả nợ.
Nhìn chung, vay thấu chi là hình thức tài chính linh hoạt, nhưng khách hàng chỉ nên ưu tiên sử dụng thấu chi cho các nhu cầu cấp bách như thanh toán hóa đơn, mua sắm khẩn cấp, hoặc bổ sung vốn lưu động ngắn hạn đối với doanh nghiệp, đồng thời đảm bảo nạp tiền vào tài khoản sớm để giảm thiểu chi phí lãi suất. Việc hiểu rõ cách thức sử dụng khoản vay thấu chi sẽ giúp bạn tận dụng tối đa sự linh hoạt mà sản phẩm này mang lại, đồng thời quản lý tài chính hiệu quả hơn. Truy cập ứng dụng Vikki để vay thấu chi VikkiFlexi và nhận về hàng ngàn ưu đãi.
Câu hỏi thường gặp
Vay thấu chi khác gì với vay tín chấp và thẻ tín dụng?
Vay thấu chi cho phép bạn chi vượt số dư tài khoản thanh toán trong hạn mức được cấp và trả lãi theo dư nợ thực tế. Vay tín chấp là khoản vay không yêu cầu tài sản bảo đảm, thường được giải ngân và hoàn trả theo lịch thỏa thuận. Trong khi đó, thẻ tín dụng chủ yếu phục vụ thanh toán, có kỳ sao kê và có thể được miễn lãi nếu đáp ứng điều kiện. Vay thấu chi cũng có thể được cấp theo hình thức tín chấp hoặc có tài sản bảo đảm.
Không nhận lương qua tài khoản ngân hàng có được vay thấu chi không?
Có thể, tùy điều kiện của sản phẩm. Một số ngân hàng yêu cầu nhận lương qua tài khoản, trong khi sản phẩm khác có thể xét nguồn thu nhập khác hoặc tài sản bảo đảm. Bạn cần cung cấp hồ sơ chứng minh khả năng trả nợ theo yêu cầu của ngân hàng.
Được cấp hạn mức nhưng chưa sử dụng có phải trả lãi không?
Thông thường, bạn chưa phải trả lãi vay nếu chưa sử dụng hạn mức, vì tiền lãi được tính trên dư nợ thực tế. Tuy nhiên, có thể phát sinh phí cấp hoặc duy trì hạn mức theo thỏa thuận. Bạn nên kiểm tra biểu phí trước khi đăng ký.