Payday là gì? Đây là thuật ngữ tiếng Anh chỉ ngày nhận lương, thời điểm nhiều người mong đợi sau một tháng làm việc. Tuy nhiên, nếu không có kế hoạch chi tiêu hợp lý, khoản lương vừa nhận có thể nhanh chóng vơi đi chỉ sau vài ngày mua sắm và thanh toán các hóa đơn. Để hạn chế tình trạng này, nhiều người lựa chọn áp dụng Payday Routine – thói quen phân bổ và quản lý tiền ngay khi nhận lương. Cùng Vikki Digital Bank tìm hiểu cách xây dựng Payday Routine để chủ động kiểm soát chi tiêu và duy trì khoản tiết kiệm hàng tháng nhé!
Payday là gì?
Payday trong tiếng Anh có nghĩa là ngày trả lương hoặc ngày nhận lương. Đây là thời điểm người lao động được doanh nghiệp, tổ chức hoặc người sử dụng lao động thanh toán tiền công theo thỏa thuận, thường theo chu kỳ hàng tuần, hai tuần hoặc hàng tháng.
Trong đời sống, payday không chỉ đơn thuần là ngày tiền lương được chuyển vào tài khoản mà còn là thời điểm phù hợp để kiểm tra thu nhập, thanh toán các khoản chi cần thiết và lên kế hoạch sử dụng tiền cho kỳ tiếp theo.
Tuy nhiên, cảm giác có nhiều tiền ngay sau khi nhận lương đôi khi khiến một số người chi tiêu thoải mái hơn bình thường. Nếu không phân bổ ngân sách từ đầu, bạn có thể gặp tình trạng đầu tháng mua sắm nhiều nhưng cuối tháng phải hạn chế chi tiêu hoặc sử dụng đến khoản dự phòng.
Payday – ngày trả lương, nhận lương của người lao động.
Payday Routine là gì?
Payday Routine là thói quen quản lý tài chính được thực hiện vào ngày nhận lương hoặc ngay sau khi có thu nhập. Thay vì sử dụng tiền theo cảm hứng, bạn sẽ kiểm tra số tiền thực nhận, phân chia ngân sách, thanh toán các khoản cần thiết và dành một phần cho tiết kiệm.
Payday Routine không phải là một công thức tài chính cố định mà là cách tổ chức dòng tiền theo chu kỳ nhận lương. Mỗi người có thể xây dựng quy trình riêng dựa trên mức thu nhập, chi phí sinh hoạt và mục tiêu tài chính cá nhân.
Payday Routine là cách tổ chức dòng tiền theo chu kỳ nhận lương.
Chẳng hạn, ngay khi nhận lương, bạn có thể dành tiền cho các hóa đơn sắp đến hạn, chuyển một khoản vào tài khoản tiết kiệm và xác định số tiền được phép sử dụng cho mua sắm, giải trí trong tháng. Cách thực hiện này giúp bạn biết rõ mình có bao nhiêu tiền để chi tiêu, thay vì chỉ dựa vào số dư tài khoản.
Vì sao Payday Routine được nhiều người trẻ quan tâm?
Trong những năm gần đây, việc chia sẻ cách quản lý tiền lương, lập ngân sách và tiết kiệm trở thành chủ đề được thảo luận trên các nền tảng mạng xã hội. Nhiều người trẻ lựa chọn ghi lại quy trình phân bổ thu nhập để theo dõi tình hình tài chính và học hỏi những phương pháp quản lý tiền bạc phù hợp.
Sức hấp dẫn của Payday Routine nằm ở tính đơn giản và khả năng áp dụng vào đời sống hàng ngày. Bạn không cần có thu nhập cao hay sử dụng công cụ phức tạp mà chỉ cần dành một khoảng thời gian sau ngày nhận lương để sắp xếp các khoản tiền.
Một số lợi ích của việc duy trì Payday Routine gồm:
- Kiểm soát chi tiêu tốt hơn: Xác định trước ngân sách giúp hạn chế mua sắm vượt khả năng tài chính.
- Chủ động thanh toán hóa đơn: Dành sẵn tiền cho các khoản cố định giúp giảm nguy cơ quên hoặc chậm thanh toán.
- Duy trì thói quen tiết kiệm: Phân bổ tiền tiết kiệm ngay khi nhận lương thay vì chờ đến cuối tháng.
- Theo dõi mục tiêu tài chính: Dễ dàng đánh giá tiến độ tích lũy và điều chỉnh kế hoạch khi cần thiết.
- Giảm áp lực cuối tháng: Việc nắm rõ các khoản cần chi giúp bạn chủ động hơn trong quản lý dòng tiền.
Tuy nhiên, hiệu quả của Payday Routine còn phụ thuộc vào khả năng duy trì thói quen và mức độ phù hợp của ngân sách với hoàn cảnh thực tế.
Cách áp dụng Payday Routine để quản lý lương hiệu quả
Sau khi hiểu payday là gì, bạn có thể bắt đầu xây dựng quy trình quản lý tiền lương thông qua những bước đơn giản dưới đây.
Kiểm tra tổng thu nhập thực nhận
Bước đầu tiên của Payday Routine là xác định chính xác số tiền bạn có thể sử dụng trong kỳ nhận lương. Khoản này bao gồm lương thực nhận sau các khoản khấu trừ và những nguồn thu nhập bổ sung nếu có.
Việc xác định thu nhập thực tế giúp bạn tránh lập ngân sách dựa trên số tiền chưa chắc chắn nhận được. Nếu thu nhập thay đổi theo từng tháng, hãy cân nhắc xây dựng kế hoạch dựa trên mức thu nhập thận trọng và điều chỉnh khi có thêm nguồn tiền.
Phân chia tiền lương theo từng nhóm chi tiêu
Sau khi xác định thu nhập, hãy phân bổ ngân sách cho các nhu cầu thiết yếu, chi tiêu cá nhân và tiết kiệm. Bạn có thể tham khảo quy tắc 50/30/20, trong đó 50% thu nhập dành cho nhu cầu thiết yếu, 30% cho mong muốn cá nhân và 20% cho tiết kiệm hoặc các mục tiêu tài chính.
Ví dụ, với mức lương thực nhận 10 triệu đồng/tháng, cách phân bổ tham khảo như sau:
| Nhóm ngân sách | Tỷ lệ | Số tiền |
| Chi tiêu thiết yếu | 50% | 5.000.000 đồng |
| Chi tiêu cá nhân | 30% | 3.000.000 đồng |
| Tiết kiệm và mục tiêu tài chính | 20% | 2.000.000 đồng |
| Tổng cộng | 100% | 10.000.000 đồng |
Đây chỉ là ví dụ minh họa, không phải tỷ lệ bắt buộc. Nếu chi phí nhà ở, sinh hoạt hoặc các nghĩa vụ tài chính chiếm phần lớn thu nhập, bạn nên điều chỉnh tỷ lệ để bảo đảm những nhu cầu thiết yếu trước tiên.
Thanh toán các khoản chi cố định và nợ đến hạn
Ngay sau khi nhận lương, bạn nên kiểm tra lịch thanh toán tiền nhà, điện, nước, Internet, học phí hoặc các khoản trả góp. Việc dành riêng ngân sách cho những khoản này giúp tránh sử dụng nhầm số tiền cần thiết vào các hoạt động mua sắm khác.
Nếu đang có khoản vay hoặc dư nợ thẻ tín dụng, hãy theo dõi số tiền phải trả và thời hạn thanh toán. Đối với các khoản nợ có lãi suất cao, việc xây dựng kế hoạch trả nợ phù hợp có thể giúp hạn chế chi phí lãi phát sinh.
Dành một khoản tiết kiệm ngay khi nhận lương
Một trong những bước quan trọng của Payday Routine là ưu tiên tiết kiệm trước khi sử dụng tiền cho các nhu cầu không thiết yếu. Thay vì đợi đến cuối tháng mới dành dụm phần còn lại, bạn có thể xác định trước số tiền tích lũy và chuyển sang tài khoản riêng ngay khi nhận lương.
Khoản tiết kiệm có thể phục vụ nhiều mục tiêu như xây dựng quỹ dự phòng, chuẩn bị cho chuyến du lịch, học tập hoặc những kế hoạch dài hạn. Bạn nên lựa chọn số tiền phù hợp để không ảnh hưởng đến sinh hoạt hàng ngày.
Để quản lý khoản tích lũy thuận tiện hơn, bạn có thể tham khảo dịch vụ gửi tiết kiệm online tại Vikki Digital Bank. Hình thức này giúp khách hàng chủ động lựa chọn kỳ hạn và theo dõi khoản tiền gửi trên ứng dụng ngân hàng số. Hãy gửi ngay hôm nay để nhận được nhiều ưu đãi nhất nhé.
Thiết lập ngân sách chi tiêu hàng tuần
Sau khi phân bổ các khoản cố định và tiết kiệm, bạn có thể chia phần ngân sách còn lại thành những khoản chi nhỏ theo tuần. Cách này giúp hạn chế tình trạng sử dụng quá nhiều tiền trong những ngày đầu nhận lương.
Chẳng hạn, nếu dành 2 triệu đồng cho ăn uống ngoài và giải trí trong tháng, bạn có thể đặt ngân sách tham khảo khoảng 500.000 đồng mỗi tuần. Khi một tuần chi tiêu ít hơn dự kiến, phần tiền còn lại có thể được giữ lại cho những tuần tiếp theo hoặc bổ sung vào khoản tiết kiệm.
Việc chia ngân sách theo tuần không cần quá cứng nhắc. Bạn vẫn có thể điều chỉnh khi phát sinh nhu cầu hợp lý, miễn là tổng chi tiêu không vượt quá khả năng tài chính.
Theo dõi chi tiêu và điều chỉnh ngân sách định kỳ
Payday Routine sẽ hiệu quả hơn khi đi kèm với thói quen theo dõi các khoản chi. Bạn có thể sử dụng sổ tay, bảng tính hoặc ứng dụng quản lý tài chính để ghi lại những giao dịch phát sinh trong tháng.
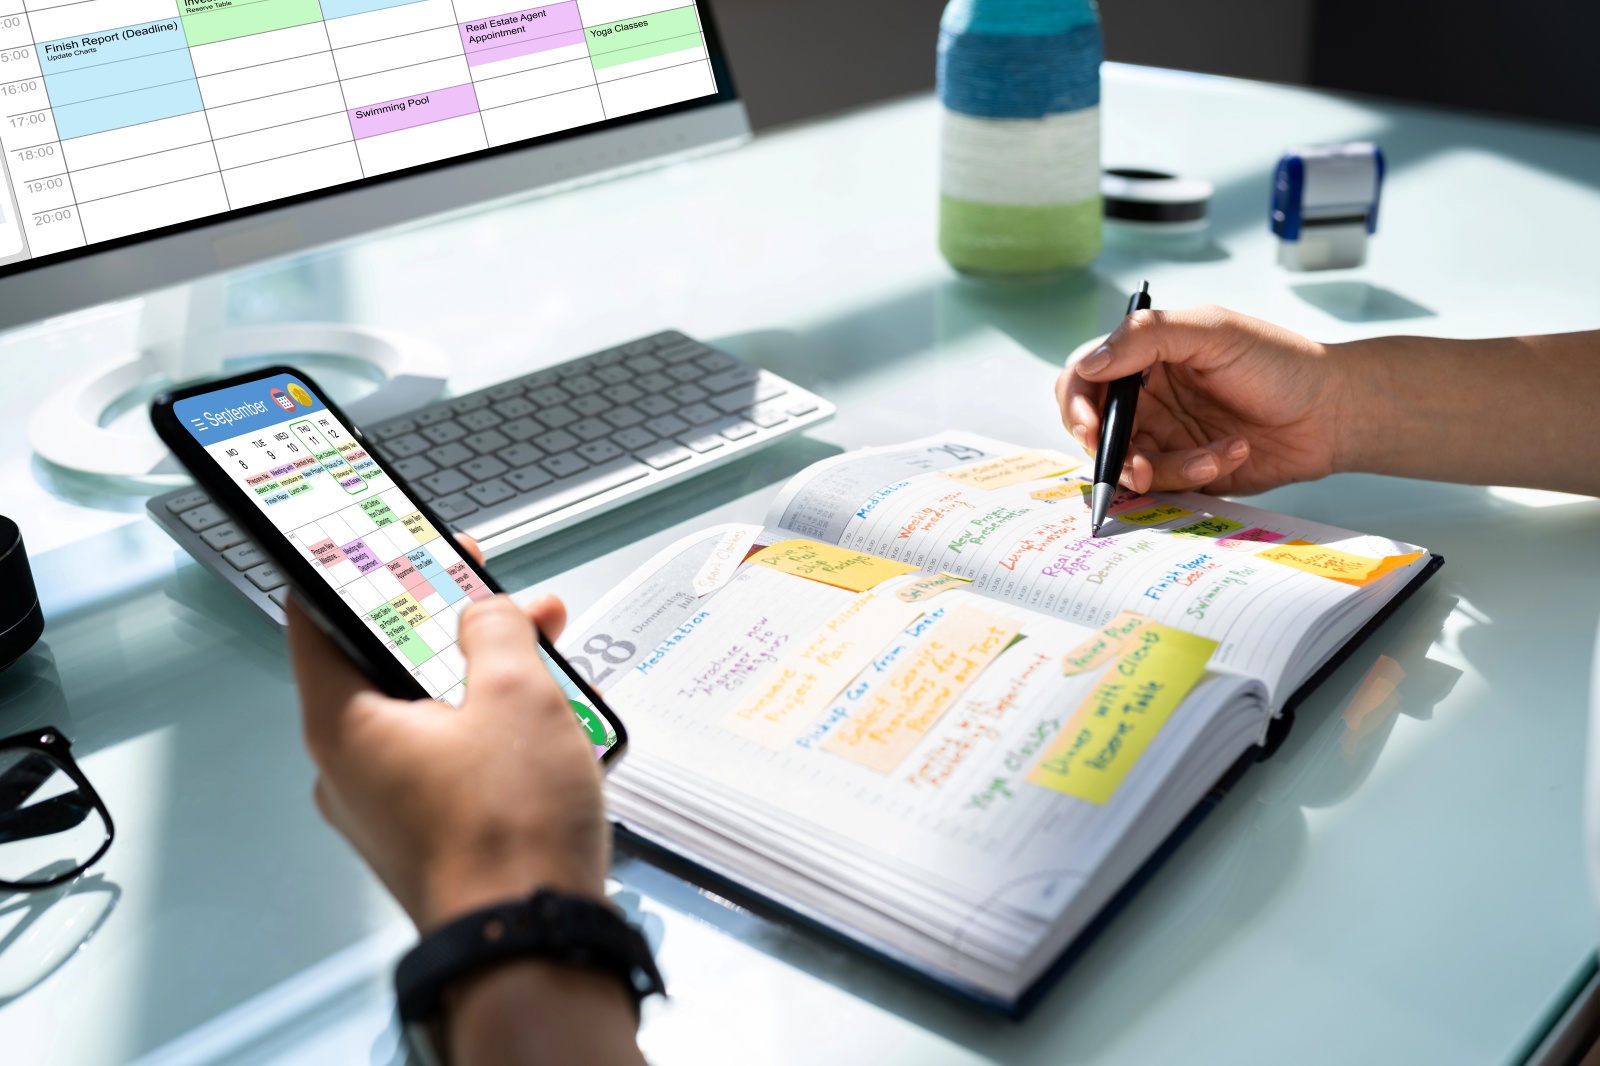
Có thể dùng sổ tay, bảng tính hoặc ứng dụng để theo dõi chi tiêu và quản lý tài chính.
Ngoài ra, lịch sử giao dịch trên ứng dụng ngân hàng số cũng là nguồn thông tin hữu ích để kiểm tra dòng tiền. Với Vikki Digital Bank, khách hàng có thể theo dõi số dư và lịch sử giao dịch ngay trên điện thoại, từ đó thuận tiện hơn khi đối chiếu các khoản thu chi.
Vào cuối kỳ nhận lương, hãy dành thời gian xem xét khoản nào vượt ngân sách, khoản nào có thể tiết giảm và mức tiết kiệm có phù hợp hay không. Những điều chỉnh nhỏ qua từng tháng sẽ giúp bạn xây dựng quy trình quản lý tiền ngày càng sát với thực tế.
Những sai lầm cần tránh khi áp dụng Payday Routine
Dù Payday Routine tương đối đơn giản, việc thực hiện thiếu linh hoạt có thể khiến kế hoạch quản lý tiền khó duy trì. Dưới đây là một số sai lầm thường gặp:
- Đặt mục tiêu tiết kiệm quá cao: Dành quá nhiều tiền để tiết kiệm có thể khiến ngân sách sinh hoạt bị thiếu hụt và buộc bạn phải sử dụng lại khoản tích lũy.
- Không tính đến các chi phí phát sinh: Nếu chỉ lập ngân sách cho những khoản cố định, bạn có thể bị động trước các nhu cầu bất ngờ.
- Chi tiêu thoải mái ngay sau khi nhận lương: Mua sắm trước khi phân bổ ngân sách dễ khiến số tiền dành cho các mục tiêu quan trọng bị giảm.
- Sao chép cách quản lý tiền của người khác: Mỗi người có thu nhập và hoàn cảnh khác nhau, vì vậy không nên áp dụng máy móc một tỷ lệ phân bổ.
- Không đánh giá lại kế hoạch: Ngân sách cần được cập nhật khi thu nhập, chi phí hoặc mục tiêu tài chính thay đổi.
Điều quan trọng là xây dựng một quy trình đủ đơn giản để duy trì lâu dài, thay vì cố gắng kiểm soát mọi khoản chi theo những nguyên tắc quá khắt khe.
Hiểu rõ payday là gì và xây dựng thói quen Payday Routine phù hợp sẽ giúp bạn chủ động hơn trong việc quản lý tiền lương. Thay vì chi tiêu theo cảm hứng ngay sau ngày nhận lương, hãy dành thời gian phân bổ ngân sách, thanh toán các khoản cần thiết và duy trì khoản tiết kiệm cho những mục tiêu tương lai. Không cần bắt đầu bằng một kế hoạch phức tạp, bạn chỉ cần lựa chọn phương pháp phù hợp với thu nhập và thực hiện đều đặn qua từng kỳ nhận lương.
Câu hỏi thường gặp
Payday nghĩa là gì trong tiếng Việt?
Payday có nghĩa là ngày trả lương hoặc ngày nhận lương. Trong lĩnh vực tài chính cá nhân, thuật ngữ này thường được nhắc đến khi nói về việc quản lý thu nhập và phân bổ ngân sách sau khi nhận tiền lương.
Payday Routine có phù hợp với người thu nhập thấp không?
Có. Payday Routine có thể áp dụng với nhiều mức thu nhập khác nhau vì mục tiêu chính là quản lý số tiền hiện có. Người có thu nhập thấp nên ưu tiên các khoản chi thiết yếu, kiểm soát nợ và lựa chọn mức tiết kiệm phù hợp với điều kiện thực tế.
Có nhất thiết phải áp dụng quy tắc 50/30/20 khi nhận lương không?
Không. Quy tắc 50/30/20 chỉ là một phương pháp tham khảo. Bạn có thể điều chỉnh tỷ lệ phân bổ dựa trên thu nhập, chi phí sinh hoạt, nghĩa vụ tài chính và mục tiêu cá nhân.
Làm thế nào để không tiêu hết lương ngay sau Payday?
Bạn nên phân bổ ngân sách ngay khi nhận lương, ưu tiên thanh toán các khoản cần thiết, dành riêng tiền tiết kiệm và đặt giới hạn chi tiêu theo tuần. Đồng thời, thường xuyên kiểm tra lịch sử giao dịch để kịp thời điều chỉnh những khoản chi vượt kế hoạch.