Gửi tiết kiệm ngân hàng tiếp tục là lựa chọn được nhiều người Việt Nam quan tâm trong bối cảnh thị trường tài chính có nhiều biến động. Với khả năng tích lũy tiền nhàn rỗi, nhận lãi theo kỳ hạn và chủ động lựa chọn thời gian gửi, hình thức này phù hợp với những người ưu tiên sự ổn định. Theo số liệu Ngân hàng Nhà nước, tiền gửi dân cư đã vượt 11,4 triệu tỷ đồng vào cuối tháng 8/2026. Cùng Vikki Digital Bank tìm hiểu vì sao gửi tiết kiệm vẫn được ưa chuộng và cách lựa chọn hình thức gửi phù hợp.
Gửi tiết kiệm ngân hàng tiếp tục thu hút dòng tiền của người dân
Theo số liệu của Ngân hàng Nhà nước Việt Nam (NHNN), đến cuối tháng 8/2026, tiền gửi của dân cư tại hệ thống ngân hàng đạt hơn 11,43 triệu tỷ đồng, tăng gần 1,1 triệu tỷ đồng, tương đương khoảng 10,6% so với cuối năm 2025. Riêng trong tháng 8/2026, tiền gửi dân cư tăng thêm gần 214.000 tỷ đồng so với tháng trước. Tổng tiền gửi của dân cư và các tổ chức kinh tế đạt hơn 17,77 triệu tỷ đồng.
Trước đó, đến cuối tháng 6/2026, tiền gửi dân cư đã vượt mốc 11 triệu tỷ đồng. Diễn biến này cho thấy người dân tiếp tục duy trì lượng tiền đáng kể trong hệ thống ngân hàng, bất chấp những thay đổi của thị trường tài chính. Việc tiền gửi dân cư tăng không chỉ phản ánh nhu cầu tích lũy mà còn cho thấy vai trò của ngân hàng trong việc hỗ trợ người dân quản lý nguồn tiền nhàn rỗi.
Vì sao gửi tiết kiệm ngân hàng vẫn được nhiều người lựa chọn?
Trong khi các kênh đầu tư như chứng khoán, bất động sản hoặc vàng có thể biến động về giá, gửi tiết kiệm ngân hàng được nhiều người lựa chọn nhờ khả năng dự tính khoản lãi và sự thuận tiện trong quản lý tài chính.
Ưu tiên sự ổn định và bảo toàn tiền tích lũy
Một trong những lợi ích của gửi tiết kiệm là người gửi có thể biết trước lãi suất áp dụng và cách tính tiền lãi đối với sản phẩm có lãi suất cố định. Khác với các tài sản có giá thị trường thay đổi liên tục, khoản tiền gửi có kỳ hạn thường không chịu biến động giá hằng ngày. Nhờ đó, người gửi dễ dàng lập kế hoạch sử dụng tiền cho những mục tiêu trong tương lai.
Bên cạnh đó, tiền gửi đủ điều kiện tại tổ chức tham gia bảo hiểm tiền gửi còn được bảo vệ theo quy định pháp luật. Tuy nhiên, gửi tiết kiệm không hoàn toàn không có rủi ro. Người gửi vẫn cần quan tâm đến lạm phát, điều kiện tất toán trước hạn và phạm vi bảo hiểm tiền gửi.
Gửi tiết kiệm là hình thức phù hợp cho những ai muốn sự ổn định.
Có thể dự tính số tiền lãi nhận được
Khi gửi tiết kiệm có kỳ hạn với lãi suất cố định, khách hàng có thể ước tính khoản lãi dựa trên số tiền gửi, lãi suất và thời gian gửi. Ví dụ, với khoản tiền gửi 100 triệu đồng trong 12 tháng và lãi suất giả định 5%/năm, tiền lãi cuối kỳ ước tính là 5 triệu đồng nếu áp dụng cách tính lãi đơn theo năm và không phát sinh thay đổi điều kiện.
Nhờ khả năng dự tính tiền lãi, người gửi có thể chủ động hơn trong việc chuẩn bị nguồn tiền cho các mục tiêu như học tập, mua sắm hoặc tích lũy dài hạn.
Kỳ hạn gửi tiết kiệm linh hoạt
Các ngân hàng thường cung cấp nhiều kỳ hạn gửi tiết kiệm, từ ngắn hạn đến dài hạn, tùy theo từng sản phẩm. Người có nhu cầu sử dụng tiền trong thời gian gần có thể cân nhắc kỳ hạn ngắn. Trong khi đó, khoản tiền chưa cần sử dụng ngay có thể được phân bổ vào kỳ hạn dài hơn. Tuy nhiên, kỳ hạn dài không phải lúc nào cũng có lãi suất cao hơn. Khách hàng nên kiểm tra biểu lãi suất thực tế và điều kiện rút tiền trước khi quyết định.
Dễ dàng quản lý khoản tiền gửi
Sự phát triển của ngân hàng số giúp hoạt động gửi tiết kiệm trở nên thuận tiện hơn. Thay vì phải đến quầy giao dịch, khách hàng có thể thực hiện nhiều thao tác ngay trên ứng dụng ngân hàng. Tùy theo dịch vụ được cung cấp, người gửi có thể kiểm tra lãi suất, lựa chọn kỳ hạn, theo dõi khoản tiết kiệm và thực hiện các yêu cầu tất toán hoặc tái tục trực tuyến.
Lãi suất gửi tiết kiệm ngân hàng năm 2026 có gì đáng chú ý?
Theo thông tin Ngân hàng Nhà nước công bố ngày 7/10/2026, đến ngày 20/9/2026, lãi suất tiền gửi bình quân đối với các giao dịch phát sinh mới đạt khoảng 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025.
Trước đó, thống kê tháng 8/2026 ghi nhận lãi suất tiền gửi VND bình quân của nhóm ngân hàng thương mại nhà nước và ngân hàng thương mại cổ phần có sự khác biệt giữa các kỳ hạn:
- Tiền gửi không kỳ hạn và kỳ hạn dưới 1 tháng: khoảng 0,1–0,2%/năm.
- Kỳ hạn từ 1 tháng đến dưới 6 tháng: khoảng 4,1–4,6%/năm.
- Kỳ hạn từ 6 đến 12 tháng: khoảng 6,5–8,0%/năm.
- Kỳ hạn trên 12 đến 24 tháng: khoảng 6,1–7,6%/năm.
Các số liệu trên là mức bình quân được công bố theo phạm vi thống kê tương ứng, không phải biểu lãi suất niêm yết của một ngân hàng cụ thể. Mức lãi suất thực tế mà khách hàng nhận được còn phụ thuộc vào ngân hàng, kỳ hạn, số tiền gửi, sản phẩm và thời điểm giao dịch. Vì vậy, người gửi nên kiểm tra thông tin chính thức trước khi lựa chọn.
Lãi suất gửi tiết kiệm ngân hàng năm tăng đáng kể so với năm ngoái.
Có nên gửi tiết kiệm ngân hàng khi thị trường biến động?
Gửi tiết kiệm có thể là lựa chọn phù hợp với người muốn bảo toàn khoản tiền tích lũy, ưu tiên khả năng dự tính lãi và chưa có nhu cầu sử dụng vốn ngay. Tuy nhiên, quyết định gửi tiết kiệm cần dựa trên mục tiêu tài chính và thời gian dự kiến sử dụng tiền. Với khoản tiền dành cho nhu cầu ngắn hạn hoặc quỹ dự phòng, người gửi nên cân nhắc tính thanh khoản để tránh phải tất toán trước hạn.
Đối với các mục tiêu dài hạn, gửi tiết kiệm có thể là một phần trong kế hoạch quản lý tài sản. Việc phân bổ nguồn tiền vào những hình thức khác cần dựa trên kiến thức, mức độ chấp nhận rủi ro và hoàn cảnh của mỗi người. Quan trọng hơn, không nên chỉ lựa chọn ngân hàng dựa trên mức lãi suất cao nhất mà bỏ qua điều kiện sản phẩm, uy tín tổ chức nhận tiền gửi và nhu cầu sử dụng vốn.
Gửi tiết kiệm online tại Vikki Digital Bank
Bên cạnh hình thức gửi tiết kiệm truyền thống, Vikki Digital Bank – Ngân hàng Tiết kiệm Tốt nhất mang đến giải pháp gửi tiết kiệm online, hỗ trợ khách hàng quản lý khoản tiền tích lũy thuận tiện hơn. Thông qua ứng dụng ngân hàng số, khách hàng có thể tìm hiểu thông tin lãi suất, lựa chọn kỳ hạn phù hợp và theo dõi khoản tiền gửi ngay trên điện thoại.
Hình thức này phù hợp với những người muốn chủ động quản lý tài chính và duy trì thói quen tiết kiệm mà không cần đến quầy giao dịch. Đặc biệt, Vikki Digital Bank đang triển khai nhiều chương trình ưu đãi hấp dẫn như “Tiết kiệm Vikki trúng vàng ký” và tặng mã cộng lãi suất khi gửi tiết kiệm online, giúp khách hàng có thêm cơ hội gia tăng lợi ích từ khoản tiền tích lũy. Gửi tiết kiệm online tại Vikki Digital Bank ngay hôm nay để khám phá và tận hưởng những ưu đãi đang áp dụng theo điều kiện chương trình.
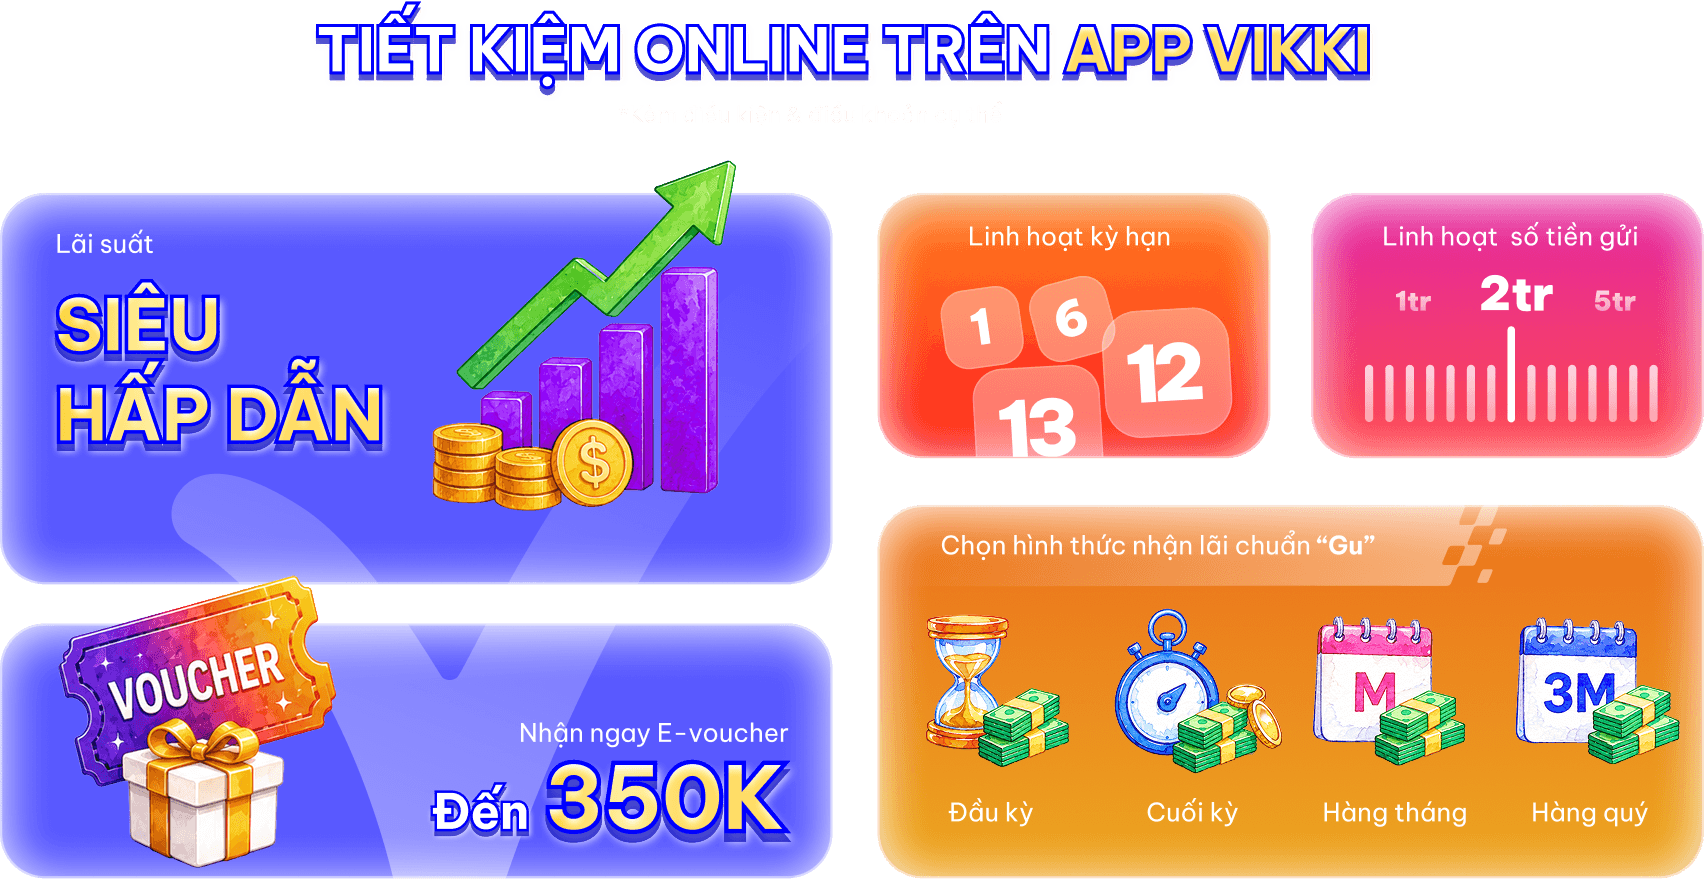
Gửi tiết kiệm ngay hôm nay để nhận nhiều ưu đãi từ ngân hàng Số Vikki.
Những lưu ý để gửi tiết kiệm ngân hàng an toàn và hiệu quả
Để lựa chọn sản phẩm phù hợp, người gửi nên chú ý đến các yếu tố sau:
- Xác định mục tiêu tiết kiệm: Làm rõ số tiền cần tích lũy và thời điểm dự kiến sử dụng để lựa chọn kỳ hạn phù hợp.
- So sánh lãi suất và điều kiện sản phẩm: Không chỉ quan tâm đến lãi suất niêm yết mà còn cần xem xét phương thức trả lãi, số tiền gửi tối thiểu và điều kiện ưu đãi.
- Tìm hiểu quy định tất toán trước hạn: Việc rút tiền trước ngày đáo hạn có thể khiến khoản tiền rút ra được áp dụng mức lãi suất thấp hơn dự kiến.
- Duy trì khoản dự phòng: Không nên đưa toàn bộ tiền sẵn có vào khoản tiết kiệm dài hạn nếu vẫn cần nguồn tiền cho những chi phí thiết yếu hoặc bất ngờ.
- Bảo mật thông tin giao dịch: Chỉ sử dụng ứng dụng và website chính thức của ngân hàng, đồng thời không chia sẻ mật khẩu hoặc mã OTP với người khác.
Gửi tiết kiệm ngân hàng tiếp tục giữ vai trò quan trọng trong kế hoạch tích lũy của nhiều người Việt Nam. Số liệu tiền gửi dân cư tăng trong năm 2026 cho thấy hình thức này vẫn nhận được sự quan tâm đáng kể, đặc biệt từ những người ưu tiên tính ổn định và khả năng quản lý tài chính chủ động. Để gửi tiết kiệm hiệu quả, mỗi người cần xác định mục tiêu, lựa chọn kỳ hạn phù hợp và tìm hiểu kỹ điều kiện sản phẩm.
Câu hỏi thường gặp
Gửi tiết kiệm ngân hàng có an toàn không?
Gửi tiết kiệm tại tổ chức tín dụng được cấp phép là hình thức tích lũy có tính ổn định tương đối cao. Các khoản tiền gửi đủ điều kiện còn được bảo hiểm theo quy định. Tuy nhiên, người gửi vẫn cần tìm hiểu phạm vi bảo hiểm, điều kiện sản phẩm và các rủi ro liên quan.
Gửi tiết kiệm online có lợi hơn gửi tại quầy không?
Gửi tiết kiệm online thuận tiện về thời gian và có thể được áp dụng ưu đãi lãi suất tại một số ngân hàng. Tuy nhiên, mức lãi suất và điều kiện cụ thể cần được kiểm tra theo từng sản phẩm.
Nên gửi tiết kiệm kỳ hạn ngắn hay dài?
Nếu có thể cần sử dụng tiền trong thời gian gần, bạn nên cân nhắc kỳ hạn ngắn hoặc sản phẩm có tính linh hoạt cao. Với khoản tiền chưa cần sử dụng ngay, kỳ hạn dài hơn có thể phù hợp, tùy biểu lãi suất và kế hoạch tài chính.