Tiêu tiền thông minh không đồng nghĩa với việc phải cắt giảm mọi khoản chi tiêu hay từ bỏ những sở thích cá nhân. Điều quan trọng là biết sử dụng tiền đúng mục đích, cân đối giữa nhu cầu hiện tại và kế hoạch tài chính trong tương lai. Đặc biệt, với những người có thu nhập hạn chế, việc xây dựng thói quen chi tiêu hợp lý càng trở nên cần thiết để tránh lãng phí và duy trì sự ổn định tài chính. Cùng Vikki Digital Bank khám phá 5 cách tiêu tiền thông minh giúp bạn quản lý ngân sách hiệu quả và từng bước nâng cao chất lượng cuộc sống.
Vì sao cần học cách tiêu tiền thông minh?
Quản lý chi tiêu là một kỹ năng tài chính quan trọng, ảnh hưởng trực tiếp đến khả năng tiết kiệm, tích lũy và thực hiện các mục tiêu cá nhân. Nếu không có kế hoạch rõ ràng, bạn có thể sử dụng phần lớn thu nhập cho những nhu cầu trước mắt mà bỏ qua các khoản dự phòng cần thiết.
Ngược lại, khi biết phân bổ tiền hợp lý, bạn sẽ chủ động hơn trong việc đáp ứng chi phí sinh hoạt, đầu tư cho bản thân và chuẩn bị nguồn lực cho những kế hoạch dài hạn. Tiêu tiền thông minh mang lại nhiều lợi ích như:
- Kiểm soát ngân sách: Hạn chế những khoản chi không cần thiết và tránh tình trạng chi tiêu vượt khả năng.
- Tăng khả năng tích lũy: Dành một phần thu nhập cho tiết kiệm và các mục tiêu tài chính.
- Giảm áp lực tài chính: Chủ động chuẩn bị trước những khoản chi phát sinh.
- Nâng cao chất lượng cuộc sống: Ưu tiên sử dụng tiền cho những nhu cầu và trải nghiệm thực sự có giá trị.
Tiêu tiền thông minh giúp tăng khả năng tích lũy, giảm áp lực tài chính.
Dưới đây là 5 thói quen đơn giản mà bạn có thể áp dụng để sử dụng tiền hiệu quả hơn mỗi ngày.
5 cách tiêu tiền thông minh giúp cải thiện tài chính cá nhân
Đầu tư vào bản thân để tạo giá trị lâu dài
Bên cạnh những khoản chi cố định hàng tháng như ăn uống, đi lại và sinh hoạt, bạn nên cân nhắc dành một phần ngân sách cho việc phát triển bản thân. Đây là khoản chi có thể mang lại lợi ích lâu dài thông qua việc nâng cao kiến thức, kỹ năng và năng lực làm việc.
Bạn có thể sử dụng tiền để tham gia các khóa học chuyên môn, học ngoại ngữ, mua sách hoặc rèn luyện những kỹ năng phù hợp với định hướng nghề nghiệp. Việc đầu tư vào sức khỏe và những hoạt động giúp duy trì thể chất, tinh thần cũng là một phần quan trọng trong quá trình phát triển bản thân.
Tuy nhiên, không phải khoản đầu tư nào cũng mang lại kết quả ngay lập tức. Trước khi chi tiền, hãy xác định mục tiêu học tập, đánh giá mức độ cần thiết và lựa chọn chương trình phù hợp với khả năng tài chính.
Áp dụng nguyên tắc 3-8 để quản lý thời gian hiệu quả
Bên cạnh tiền bạc, thời gian cũng là nguồn lực cần được sử dụng hợp lý. Nguyên tắc 3-8 là cách chia 24 giờ trong ngày thành ba khoảng thời gian tham khảo: 8 giờ làm việc hoặc học tập, 8 giờ nghỉ ngơi và 8 giờ dành cho các hoạt động cá nhân.
Việc phân chia này giúp bạn hình dung rõ hơn cách sử dụng thời gian và chủ động sắp xếp các hoạt động trong ngày. Tuy nhiên, đây không phải công thức cố định cho tất cả mọi người, bởi lịch làm việc, học tập và nhu cầu nghỉ ngơi có thể khác nhau.
Trong khoảng thời gian dành cho hoạt động cá nhân, bạn có thể cân đối giữa giải trí, chăm sóc sức khỏe, kết nối với gia đình, bạn bè và phát triển kỹ năng. Việc sử dụng thời gian có mục đích sẽ giúp bạn duy trì cuộc sống cân bằng, đồng thời tạo điều kiện nâng cao năng lực và mở rộng cơ hội trong tương lai.
Giúp đỡ người khác trong khả năng tài chính
Hỗ trợ người thân, bạn bè khi họ gặp khó khăn là một hành động có ý nghĩa. Tuy nhiên, việc giúp đỡ bằng tiền cần được cân nhắc dựa trên điều kiện tài chính thực tế để tránh ảnh hưởng đến các khoản chi thiết yếu và kế hoạch cá nhân.
Nếu có người đề nghị vay tiền, bạn nên xem xét số tiền có thể hỗ trợ, thời gian hoàn trả dự kiến và khả năng đáp ứng những nghĩa vụ tài chính hiện tại. Đối với các khoản vay có giá trị đáng kể, việc thống nhất rõ điều kiện hoàn trả và lưu giữ thông tin thỏa thuận sẽ giúp hạn chế hiểu lầm về sau.
Đặc biệt, không nên vay tiền với lãi suất cao hoặc sử dụng khoản tiền dành cho sinh hoạt thiết yếu chỉ để cho người khác mượn. Giúp đỡ trong khả năng là cách thể hiện trách nhiệm với người xung quanh mà vẫn bảo vệ sự ổn định tài chính của bản thân.
Áp dụng quy tắc 24 giờ trước khi mua sắm
Mua sắm theo cảm xúc là một trong những nguyên nhân phổ biến khiến ngân sách bị ảnh hưởng. Những chương trình giảm giá giới hạn thời gian, phiên livestream bán hàng hoặc thông báo ưu đãi trên sàn thương mại điện tử có thể tạo cảm giác cần phải mua ngay, dù sản phẩm chưa thực sự cần thiết.
Để hạn chế tình trạng này, bạn có thể áp dụng quy tắc 24 giờ: Khi muốn mua một món đồ không cấp thiết, hãy tạm hoãn quyết định và dành một ngày để cân nhắc.
Sau 24 giờ, hãy tự hỏi liệu bạn còn thực sự muốn mua sản phẩm đó hay không, món đồ có đáp ứng nhu cầu hiện tại và khoản chi có phù hợp với ngân sách đã lập hay không.
Đối với những sản phẩm có giá trị lớn, bạn có thể kéo dài thời gian cân nhắc để tìm hiểu chất lượng, so sánh giá và đánh giá các lựa chọn thay thế. Thói quen này giúp giảm nguy cơ mua sắm bốc đồng mà không cần từ bỏ hoàn toàn những sở thích cá nhân.
Kiểm tra và đánh giá chi tiêu hàng ngày
Một trong những cách tiêu tiền thông minh dễ áp dụng nhất là thường xuyên theo dõi các khoản thu, chi. Việc kiểm tra giao dịch giúp bạn biết tiền đang được sử dụng vào đâu, đồng thời nhận diện những khoản chi chưa hợp lý để điều chỉnh kịp thời.
Bạn có thể lưu giữ hóa đơn, ghi chép chi tiêu hoặc sử dụng lịch sử giao dịch trên ứng dụng ngân hàng để theo dõi dòng tiền. Sau đó, hãy phân loại các khoản chi theo nhóm như ăn uống, đi lại, mua sắm, giải trí và tiết kiệm.
Chỉ cần dành vài phút mỗi ngày để xem lại những giao dịch đã thực hiện, bạn sẽ dần hình thành thói quen quản lý tài chính có kế hoạch. Cuối mỗi tuần hoặc mỗi tháng, hãy tổng hợp chi tiêu để đánh giá mức độ phù hợp với ngân sách và điều chỉnh cho giai đoạn tiếp theo.
Nên kiểm tra và đánh giá chi tiêu hàng ngày.
Làm thế nào để duy trì thói quen tiêu tiền thông minh?
Hiểu được các nguyên tắc quản lý tiền là bước khởi đầu, nhưng duy trì chúng trong cuộc sống hàng ngày mới là yếu tố giúp tạo ra thay đổi lâu dài. Để xây dựng thói quen chi tiêu bền vững, bạn có thể bắt đầu từ những việc đơn giản.
Xác định mục tiêu tài chính rõ ràng
Trước khi lập kế hoạch chi tiêu, hãy xác định những mục tiêu mà bạn muốn đạt được, chẳng hạn như xây dựng quỹ dự phòng, tiết kiệm cho việc học tập hoặc chuẩn bị ngân sách cho một kế hoạch cá nhân.
Mục tiêu càng cụ thể, bạn càng dễ xác định số tiền cần tích lũy và thời gian thực hiện. Điều này cũng giúp bạn cân nhắc tốt hơn giữa những khoản chi trước mắt và lợi ích dài hạn.
Phân bổ thu nhập theo ngân sách phù hợp
Bạn có thể tham khảo phương pháp 50/30/20, trong đó 50% thu nhập dành cho nhu cầu thiết yếu, 30% cho nhu cầu cá nhân và 20% cho tiết kiệm hoặc các mục tiêu tài chính.
Đây chỉ là tỷ lệ tham khảo, không phải quy tắc bắt buộc. Tùy mức thu nhập, chi phí sinh hoạt và hoàn cảnh cá nhân, bạn có thể điều chỉnh tỷ lệ để bảo đảm các nhu cầu quan trọng được đáp ứng.
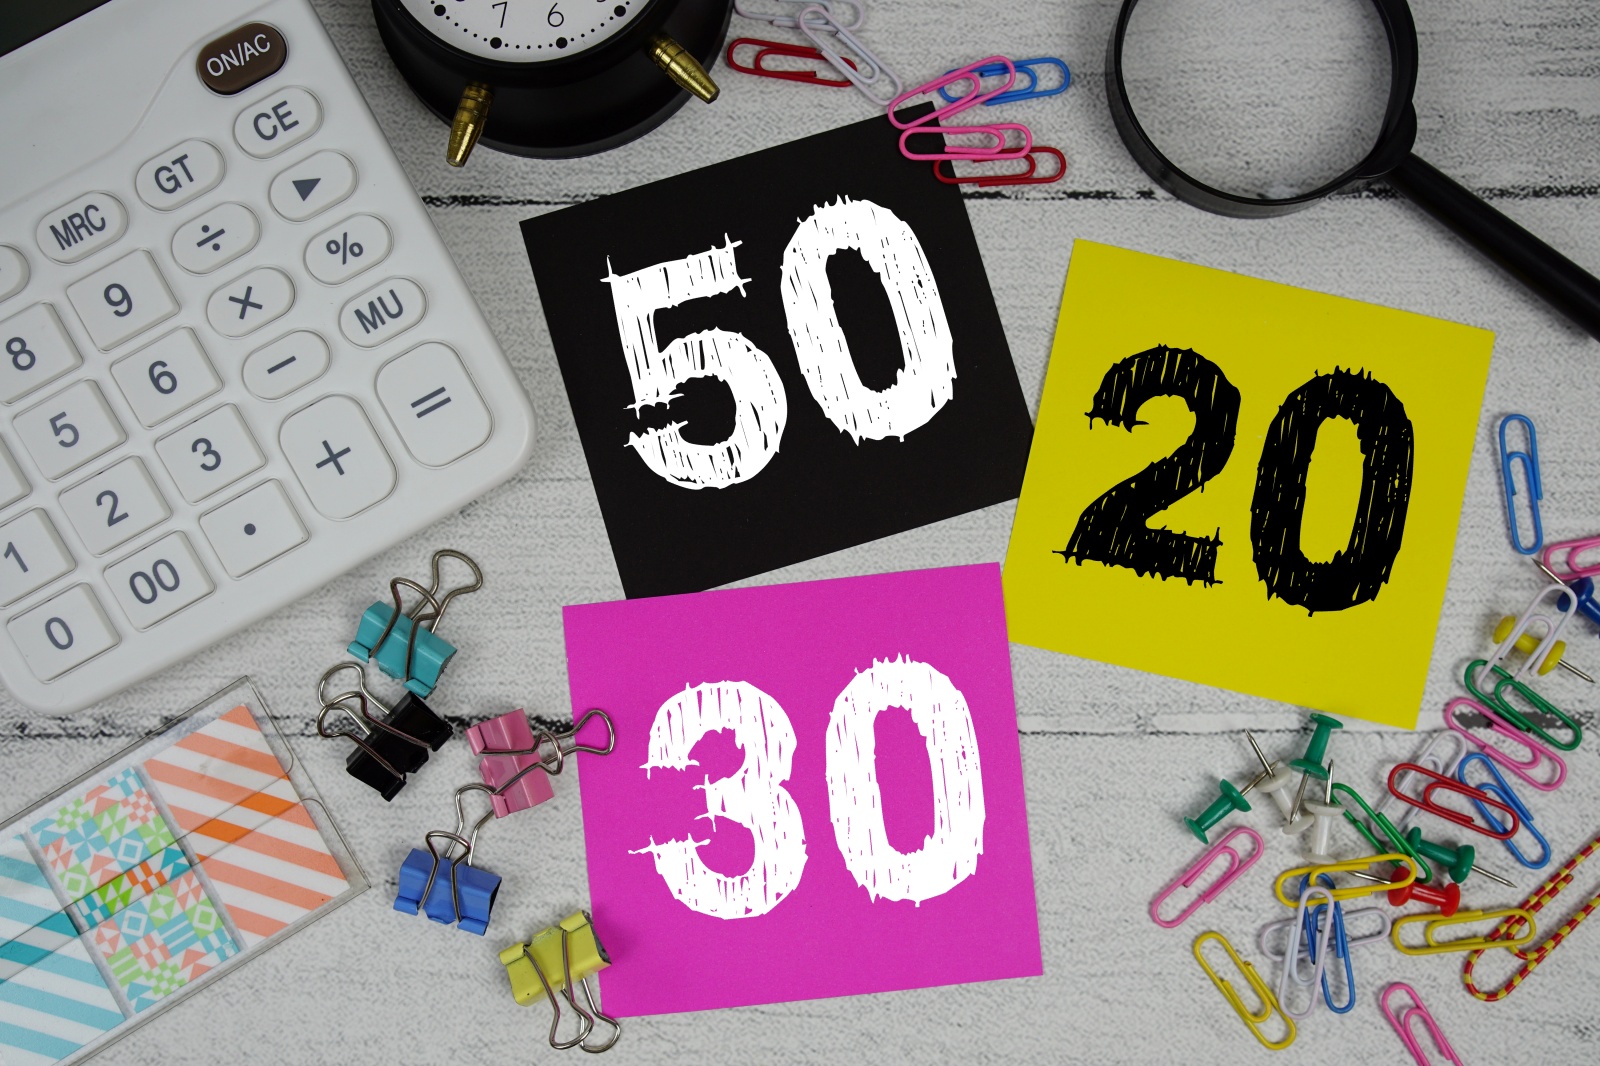
Phân bổ thu nhập theo phương pháp 50/30/20.
Ưu tiên xây dựng quỹ dự phòng
Bên cạnh việc chi tiêu cho nhu cầu hàng ngày, bạn nên chủ động tích lũy một khoản tiền để ứng phó với những tình huống bất ngờ như sửa chữa thiết bị, chi phí y tế hoặc gián đoạn thu nhập.
Đối với người đã có thu nhập ổn định, mức dự phòng tương đương khoảng 3–6 tháng chi phí sinh hoạt thiết yếu là mục tiêu thường được tham khảo. Tuy nhiên, bạn có thể bắt đầu với khoản nhỏ hơn và tăng dần theo khả năng tài chính.
Tận dụng công cụ ngân hàng số để quản lý dòng tiền
Các dịch vụ ngân hàng số có thể hỗ trợ người dùng theo dõi biến động số dư, kiểm tra lịch sử giao dịch và quản lý các khoản thanh toán thuận tiện hơn.
Khi sử dụng dịch vụ của Vikki Digital Bank, bạn có thể chủ động theo dõi tài khoản, kiểm tra các giao dịch đã thực hiện và tìm hiểu những giải pháp tích lũy phù hợp với nhu cầu. Việc kết hợp công cụ tài chính với thói quen kiểm soát ngân sách sẽ giúp quá trình quản lý tiền bạc trở nên có hệ thống hơn.
Tiêu tiền thông minh không phụ thuộc hoàn toàn vào mức thu nhập mà còn nằm ở cách mỗi người phân bổ và sử dụng nguồn lực tài chính. Đầu tư vào bản thân, quản lý thời gian, giúp đỡ người khác trong khả năng, cân nhắc trước khi mua sắm và thường xuyên theo dõi chi tiêu là những thói quen có thể giúp hạn chế lãng phí, đồng thời nâng cao chất lượng cuộc sống. Bằng cách bắt đầu từ những thay đổi nhỏ và duy trì đều đặn, bạn có thể từng bước xây dựng nền tảng tài chính ổn định hơn.
Câu hỏi thường gặp
Tiêu tiền thông minh có phải là hạn chế mọi khoản chi tiêu không?
Không. Tiêu tiền thông minh là sử dụng tiền phù hợp với khả năng tài chính và ưu tiên những khoản chi mang lại giá trị thực tế. Bạn vẫn có thể dành ngân sách cho giải trí, mua sắm và trải nghiệm cá nhân, miễn là không ảnh hưởng đến các nhu cầu thiết yếu và mục tiêu tiết kiệm.
Người có thu nhập thấp nên bắt đầu quản lý chi tiêu như thế nào?
Bạn nên bắt đầu bằng việc ghi chép các khoản thu, chi, xác định chi phí sinh hoạt thiết yếu và tìm những khoản có thể điều chỉnh. Sau đó, hãy đặt mục tiêu tiết kiệm nhỏ, phù hợp với thu nhập và duy trì đều đặn thay vì cố gắng cắt giảm quá nhiều ngay từ đầu.
Nên kiểm tra chi tiêu hàng ngày hay hàng tháng?
Bạn có thể kết hợp cả hai. Kiểm tra giao dịch hàng ngày giúp phát hiện sớm những khoản chi bất thường, trong khi tổng hợp theo tuần hoặc tháng giúp đánh giá xu hướng chi tiêu và điều chỉnh ngân sách hiệu quả hơn.