Trong bối cảnh khởi nghiệp và kinh doanh hộ cá thể ngày càng phát triển, nhu cầu tiếp cận nguồn vốn linh hoạt trở nên vô cùng quan trọng. Nhiều ngân hàng hiện nay đã triển khai gói vay vốn kinh doanh nhỏ với thủ tục nhanh gọn, lãi suất ưu đãi và hạn mức phù hợp. Đây được xem là giải pháp tài chính thiết thực giúp chủ doanh nghiệp nhỏ, hộ kinh doanh cá thể hay cá nhân buôn bán bổ sung vốn, mở rộng hoạt động mà không cần lo lắng về rào cản tài chính. Cùng Vikki Digital Bank tìm hiểu chi tiết về hình thức vay vốn này.
Vay vốn kinh doanh nhỏ lẻ có thể mang lại nhiều lợi ích cho các hộ buôn bán nhỏ.
Vay vốn kinh doanh hộ kinh doanh nhỏ là gì?
Vay vốn kinh doanh nhỏ là một sản phẩm tín dụng áp dụng cho hình thức kinh doanh do một cá nhân hoặc một gia đình đứng tên đăng ký và chịu trách nhiệm bằng toàn bộ tài sản của mình.
Hình thức vay vốn này giúp chủ hộ có thể huy động vốn để bổ sung vốn lưu động, mở rộng kinh doanh hoặc nâng cấp cơ sở vật chất, phù hợp với quy mô hộ kinh doanh nhỏ, thường không có tư cách pháp nhân như doanh nghiệp
Để được vay vốn ngân hàng kinh doanh nhỏ, doanh nghiệp hoặc cá nhân cần có tài sản để đảm bảo cho khoản vay. Ngân hàng sẽ xem xét và quyết định mức vay dựa trên tài sản đảm bảo.
Hiện nay, các ngân hàng cung cấp nhiều gói vay đa dạng để đáp ứng nhu cầu kinh doanh của khách hàng.
Điều kiện vay vốn hộ kinh doanh nhỏ lẻ
Trong Điều 7 Thông tư 39/2016/TT-NHNN của Ngân hàng Nhà nước Việt Nam đã quy định rõ điều kiện vay vốn ngân hàng cho hộ kinh doanh. Cụ thể, các cá nhân chủ hộ kinh doanh sẽ được ngân hàng xem xét, quyết định cho vay vốn khi đáp ứng đầy đủ các tiêu chí sau:
- Mục đích sử dụng vốn rõ ràng, khả thi: Kế hoạch sử dụng vốn minh bạch, hợp lý như nhập hàng, mở rộng quy mô, đầu tư trang thiết bị.
- Giấy phép kinh doanh hợp pháp: Có giấy chứng nhận đăng ký hộ kinh doanh hoặc xác nhận của chính quyền địa phương.
- Địa điểm kinh doanh rõ ràng/cố định: Chứng minh được nơi hoạt động ổn định, lâu dài và hợp pháp.
- Chứng minh thu nhập: Cung cấp giấy tờ thể hiện doanh thu như hóa đơn bán hàng, sổ sách thu chi hoặc báo cáo tài chính đơn giản.
- Tài sản đảm bảo: Có thể thế chấp bằng bất động sản, phương tiện vận tải, hàng hóa hoặc thiết bị phục vụ sản xuất kinh doanh.
- Lịch sử tín dụng: Không có nợ xấu, nợ quá hạn tại ngân hàng hoặc tổ chức tín dụng khác.
Nắm rõ điều kiện vay vốn hộ kinh doanh nhỏ sẽ giúp chủ hộ chuẩn bị hồ sơ đầy đủ, tăng khả năng được xét duyệt nhanh chóng và nhận vốn đúng nhu cầu.
Lãi suất vay doanh nghiệp nhỏ
Hiện nay, lãi suất vay dành cho doanh nghiệp nhỏ thường dao động trong khoảng 6% – 10%/năm tùy theo hình thức vay, thời hạn vay và uy tín tín dụng của doanh nghiệp. Một số ngân hàng có thể áp dụng lãi suất ưu đãi thấp hơn trong giai đoạn đầu (3–6 tháng đầu) để hỗ trợ doanh nghiệp nhỏ khởi đầu thuận lợi, sau đó điều chỉnh theo mặt bằng chung của thị trường.
Ngoài ra, các chương trình hỗ trợ từ Nhà nước hoặc Quỹ phát triển doanh nghiệp nhỏ và vừa cũng mang lại cơ hội tiếp cận vốn với lãi suất ưu đãi, phù hợp cho các doanh nghiệp mới thành lập hoặc đang mở rộng quy mô.
Nhìn chung, mức lãi suất vay doanh nghiệp nhỏ phụ thuộc vào nhiều yếu tố: thời hạn vay, loại hình vay (thế chấp hay tín chấp), giá trị tài sản đảm bảo, cũng như lịch sử tín dụng và năng lực tài chính của doanh nghiệp.
Hồ sơ vay vốn hộ kinh doanh nhỏ
Để được xem xét cấp vốn, hộ kinh doanh nhỏ cần chuẩn bị đầy đủ các loại hồ sơ nhằm chứng minh tư cách pháp lý, nguồn thu nhập, mục đích sử dụng vốn và khả năng trả nợ. Tùy theo từng ngân hàng và khoản vay cụ thể, thành phần hồ sơ có thể có sự khác biệt.
Hồ sơ pháp lý cá nhân
Trước hết, người đứng tên vay cần cung cấp các giấy tờ pháp lý cá nhân để ngân hàng xác minh danh tính, nơi cư trú và tình trạng hôn nhân. Hồ sơ thường bao gồm:
- Giấy tờ tùy thân hợp pháp: Căn cước công dân (CCCD), Chứng minh nhân dân (CMND) hoặc Hộ chiếu (bản sao kèm bản gốc để đối chiếu).
- Giấy tờ xác nhận nơi cư trú: Sổ hộ khẩu hoặc sổ tạm trú/giấy xác nhận tạm trú để xác định địa chỉ cư trú.
- Giấy xác nhận tình trạng hôn nhân: Giấy đăng ký kết hôn nếu đã lập gia đình, hoặc giấy xác nhận tình trạng độc thân.
Hồ sơ pháp lý hộ kinh doanh
Bên cạnh hồ sơ cá nhân, ngân hàng cần các giấy tờ chứng minh hoạt động kinh doanh là hợp pháp và có địa điểm hoạt động rõ ràng. Các giấy tờ thường được yêu cầu gồm:
- Giấy chứng nhận đăng ký hộ kinh doanh: Hoặc giấy xác nhận của chính quyền địa phương về hoạt động kinh doanh thực tế đối với hộ kinh doanh.
- Giấy xác nhận địa điểm kinh doanh: Do chính quyền địa phương cấp (đối với hộ kinh doanh).
- Giấy phép kinh doanh chuyên ngành: Các giấy phép đặc thù nếu ngành nghề kinh doanh yêu cầu (ví dụ: y tế, dịch vụ ăn uống).
Hồ sơ chứng minh nguồn thu nhập
Để đánh giá khả năng trả nợ, người vay cần cung cấp các tài liệu thể hiện nguồn thu nhập và dòng tiền thực tế. Tùy vào nguồn thu, hồ sơ có thể là:
- Chứng từ thể hiện doanh thu, dòng tiền: Sổ ghi chép thu chi, hóa đơn bán hàng, các chứng từ thể hiện dòng tiền trong hoạt động kinh doanh.
- Hồ sơ chứng minh thu nhập từ tiền lương: Nếu có thu nhập từ lương, có thể cung cấp hợp đồng lao động, bảng lương ba tháng gần nhất hoặc sao kê tài khoản ngân hàng thể hiện giao dịch tiền lương.
- Hồ sơ chứng minh thu nhập từ tài sản cho thuê: Nếu có thu nhập từ tài sản cho thuê, cần cung cấp hợp đồng cho thuê và giấy tờ pháp lý chứng minh quyền sở hữu tài sản đang được khai thác.
- Hồ sơ thuế: Các hồ sơ, chứng từ thuế liên quan đến hoạt động kinh doanh.
Hồ sơ mục đích vay vốn
Ngân hàng thường yêu cầu người vay chứng minh rõ nhu cầu sử dụng vốn nhằm đánh giá tính hợp lý, khả thi của phương án vay và khả năng hoàn vốn. Hồ sơ có thể gồm:
- Kế hoạch kinh doanh chi tiết: Nêu rõ mục đích sử dụng vốn như mở rộng sản xuất, nhập hàng hóa, đầu tư trang thiết bị, thuê mặt bằng, mở rộng thị trường. Kế hoạch này cần khả thi và có tính khả năng hoàn vốn cao.
- Hợp đồng và chứng từ liên quan đến nhu cầu vay vốn: Hợp đồng kinh doanh (nếu có), hóa đơn hoặc báo giá hàng hóa, dịch vụ liên quan đến nhu cầu vay vốn.
- Hồ sơ sửa chữa hoặc xây dựng: Trong trường hợp sửa chữa hoặc xây dựng, cần có giấy phép xây dựng hoặc sửa chữa, hợp đồng thi công và bảng kê vật liệu sử dụng cho công trình.
- Hồ sơ mua bất động sản: Trong trường hợp mua bất động sản, cần cung cấp hợp đồng chuyển nhượng, giấy chứng nhận quyền sở hữu đất/nhà ở và tài liệu chứng minh giao dịch mua bán tuân thủ quy định pháp luật.
Hồ sơ tài sản đảm bảo (nếu áp dụng)
Đối với khoản vay có tài sản bảo đảm, người vay cần cung cấp giấy tờ chứng minh quyền sở hữu và tình trạng pháp lý của tài sản dùng để bảo đảm khoản vay. Một số loại tài sản và giấy tờ thường được sử dụng gồm:
- Giấy tờ chứng minh quyền sở hữu bất động sản: Giấy chứng nhận quyền sở hữu đất (sổ đỏ, sổ hồng), công trình gắn liền với đất.
- Giấy tờ đăng ký phương tiện: Giấy đăng ký xe ô tô, phương tiện vận tải.
- Giấy tờ chứng minh tiền gửi: Tài khoản tiết kiệm ngân hàng.
- Hợp đồng bảo hiểm: Hợp đồng bảo hiểm liên quan đến tài sản (nếu có).
- Hình thức bảo đảm thay thế: Một số ngân hàng có thể chấp nhận bảo lãnh tín chấp với doanh nghiệp uy tín, hoặc khoản vay tín chấp không cần tài sản đảm bảo, dựa trên uy tín tín dụng và năng lực trả nợ.
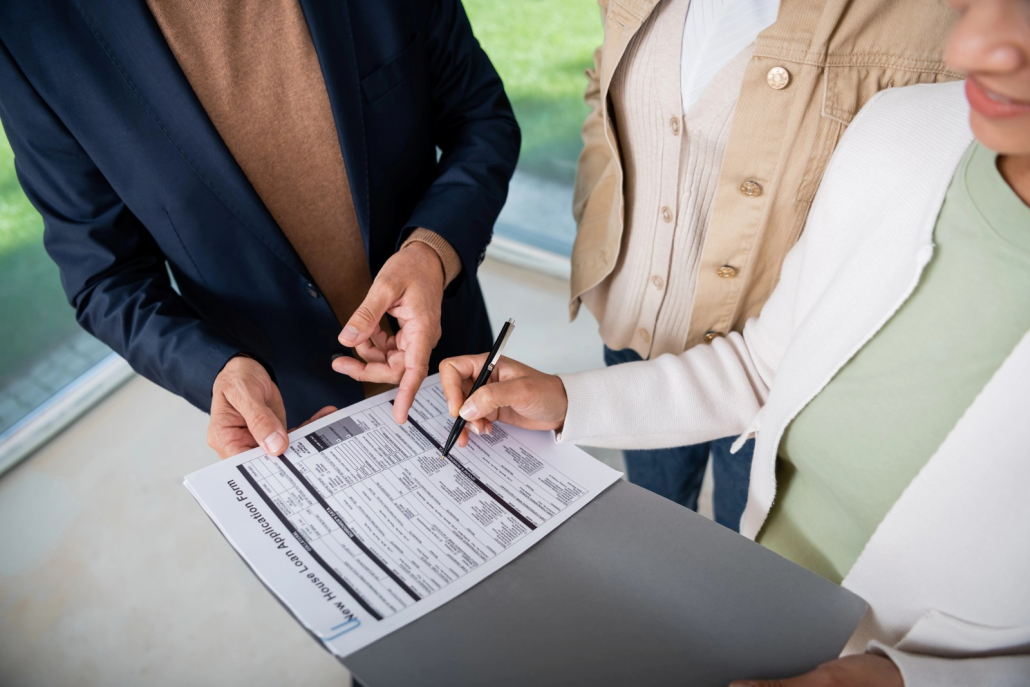
Để thực hiện việc vay vốn để kinh doanh nhỏ lẻ tại ngân hàng, bạn cần chuẩn bị hồ sơ đầy đủ.
Có thể thấy, gói vay vốn kinh doanh nhỏ là lựa chọn phù hợp cho hộ kinh doanh và doanh nghiệp vừa và nhỏ đang cần nguồn lực tài chính để vận hành và phát triển. Việc nắm rõ điều kiện, lãi suất và chuẩn bị hồ sơ đầy đủ không chỉ giúp quá trình phê duyệt diễn ra thuận lợi mà còn mang lại cơ hội nhận được mức vay ưu đãi hơn. Nếu bạn đang tìm kiếm một giải pháp tài chính an toàn, minh bạch và hiệu quả, thì vay vốn kinh doanh nhỏ chính là chìa khóa mở ra cánh cửa phát triển bền vững cho hoạt động kinh doanh của mình. Tìm hiểu thêm các gói ưu đãi vay của Ngân hàng số Vikki ngay.
Câu hỏi thường gặp
Vay vốn kinh doanh nhỏ lẻ có thế chấp không?
Không nhất thiết. Tùy khoản vay và chính sách ngân hàng, khách hàng có thể vay có tài sản bảo đảm hoặc vay tín chấp dựa trên uy tín tín dụng, thu nhập và khả năng trả nợ.
Ai có thể vay vốn kinh doanh nhỏ lẻ?
Cá nhân, hộ kinh doanh, doanh nghiệp nhỏ hoặc chủ cơ sở kinh doanh có nhu cầu bổ sung vốn và đáp ứng các điều kiện vay của ngân hàng.
Có thể dùng ô tô hoặc phương tiện vận tải thế chấp vay vốn kinh doanh nhỏ không?
Có. Ô tô hoặc phương tiện vận tải có thể được dùng làm tài sản bảo đảm nếu đáp ứng yêu cầu về giấy tờ pháp lý, quyền sở hữu và giá trị tài sản theo quy định của ngân hàng.