Thẻ tín dụng ngày càng được sử dụng phổ biến nhờ khả năng thanh toán linh hoạt, mua sắm trực tuyến và rút tiền mặt trong trường hợp cần thiết. Tuy nhiên, bên cạnh những tiện ích này, nhiều người vẫn thắc mắc thẻ tín dụng có chuyển khoản được không và vì sao lại có những hạn chế đối với hình thức giao dịch này? Cùng Vikki Digital Bank tìm hiểu quy định hiện hành và các phương thức thanh toán bằng thẻ tín dụng trong bài viết dưới đây.
Thẻ tín dụng có chuyển khoản được không?
Thẻ tín dụng không được phép sử dụng để chuyển khoản vào tài khoản thanh toán, thẻ ghi nợ hoặc thẻ trả trước theo quy định của Ngân hàng Nhà nước Việt Nam. Cụ thể, khoản 2 Điều 16 Thông tư 18/2024/TT-NHNN quy định:
“Thẻ tín dụng được sử dụng để thanh toán tiền hàng hóa, dịch vụ hợp pháp; rút tiền mặt theo thỏa thuận giữa chủ thẻ với tổ chức phát hành thẻ; không được sử dụng thẻ tín dụng để chuyển khoản (hoặc ghi có) vào tài khoản thanh toán, thẻ ghi nợ, thẻ trả trước”.
Như vậy, thẻ tín dụng được thiết kế chủ yếu để phục vụ nhu cầu thanh toán hàng hóa, dịch vụ và rút tiền mặt theo điều kiện của ngân hàng phát hành, thay vì chuyển tiền trực tiếp cho cá nhân hoặc sang tài khoản ngân hàng khác.
Thẻ tín dụng được thiết kế để phục vụ thanh toán hàng hóa, dịch vụ và rút tiền.
Vì sao thẻ tín dụng không được chuyển khoản?
Việc hạn chế chức năng chuyển khoản từ thẻ tín dụng phù hợp với mục đích sử dụng và nguyên tắc quản lý hoạt động cấp tín dụng. Một số lý do có thể kể đến như:
Kiểm soát dư nợ và hạn chế rủi ro tín dụng
Thẻ tín dụng cho phép chủ thẻ chi tiêu trước và hoàn trả sau trong phạm vi hạn mức được cấp. Nếu có thể chuyển khoản trực tiếp, nguồn tiền tín dụng có thể được sử dụng ngoài mục đích thanh toán hàng hóa, dịch vụ, làm gia tăng nguy cơ sử dụng vốn thiếu kiểm soát.
Hạn chế tình trạng chi tiêu vượt khả năng thanh toán
Việc không hỗ trợ chuyển khoản giúp hạn chế nguy cơ sử dụng hạn mức thẻ tín dụng như một nguồn tiền mặt thông thường. Qua đó, chủ thẻ có thể tập trung sử dụng thẻ cho các nhu cầu thanh toán và chủ động theo dõi nghĩa vụ trả nợ.
Thẻ tín dụng không hỗ trợ chuyển khoản giúp hạn chế việc dùng thẻ như nguồn tiền mặt thông thường.
Đảm bảo tuân thủ quy định về hoạt động thẻ
Các ngân hàng phát hành phải tuân thủ quy định của Ngân hàng Nhà nước về phạm vi sử dụng thẻ tín dụng. Điều này góp phần kiểm soát rủi ro và đảm bảo các giao dịch được thực hiện đúng mục đích, minh bạch và an toàn.
Các hình thức thanh toán thay thế chuyển khoản bằng thẻ tín dụng
Mặc dù không thể chuyển khoản trực tiếp, chủ thẻ vẫn có thể sử dụng thẻ tín dụng để thanh toán hàng hóa và dịch vụ thông qua nhiều hình thức khác nhau.
Thanh toán trực tiếp qua máy POS hoặc SmartPOS
Đây là hình thức thanh toán phổ biến tại siêu thị, cửa hàng, nhà hàng và các địa điểm chấp nhận thanh toán thẻ. Khi mua sắm, chủ thẻ có thể quẹt thẻ, cắm thẻ hoặc chạm thẻ vào thiết bị POS/SmartPOS để thanh toán. Tùy theo loại thẻ và yêu cầu bảo mật, giao dịch có thể cần xác thực bằng mã PIN hoặc phương thức xác nhận khác.
Ưu điểm: Thanh toán nhanh chóng, không cần mang theo nhiều tiền mặt và dễ dàng theo dõi lịch sử giao dịch.
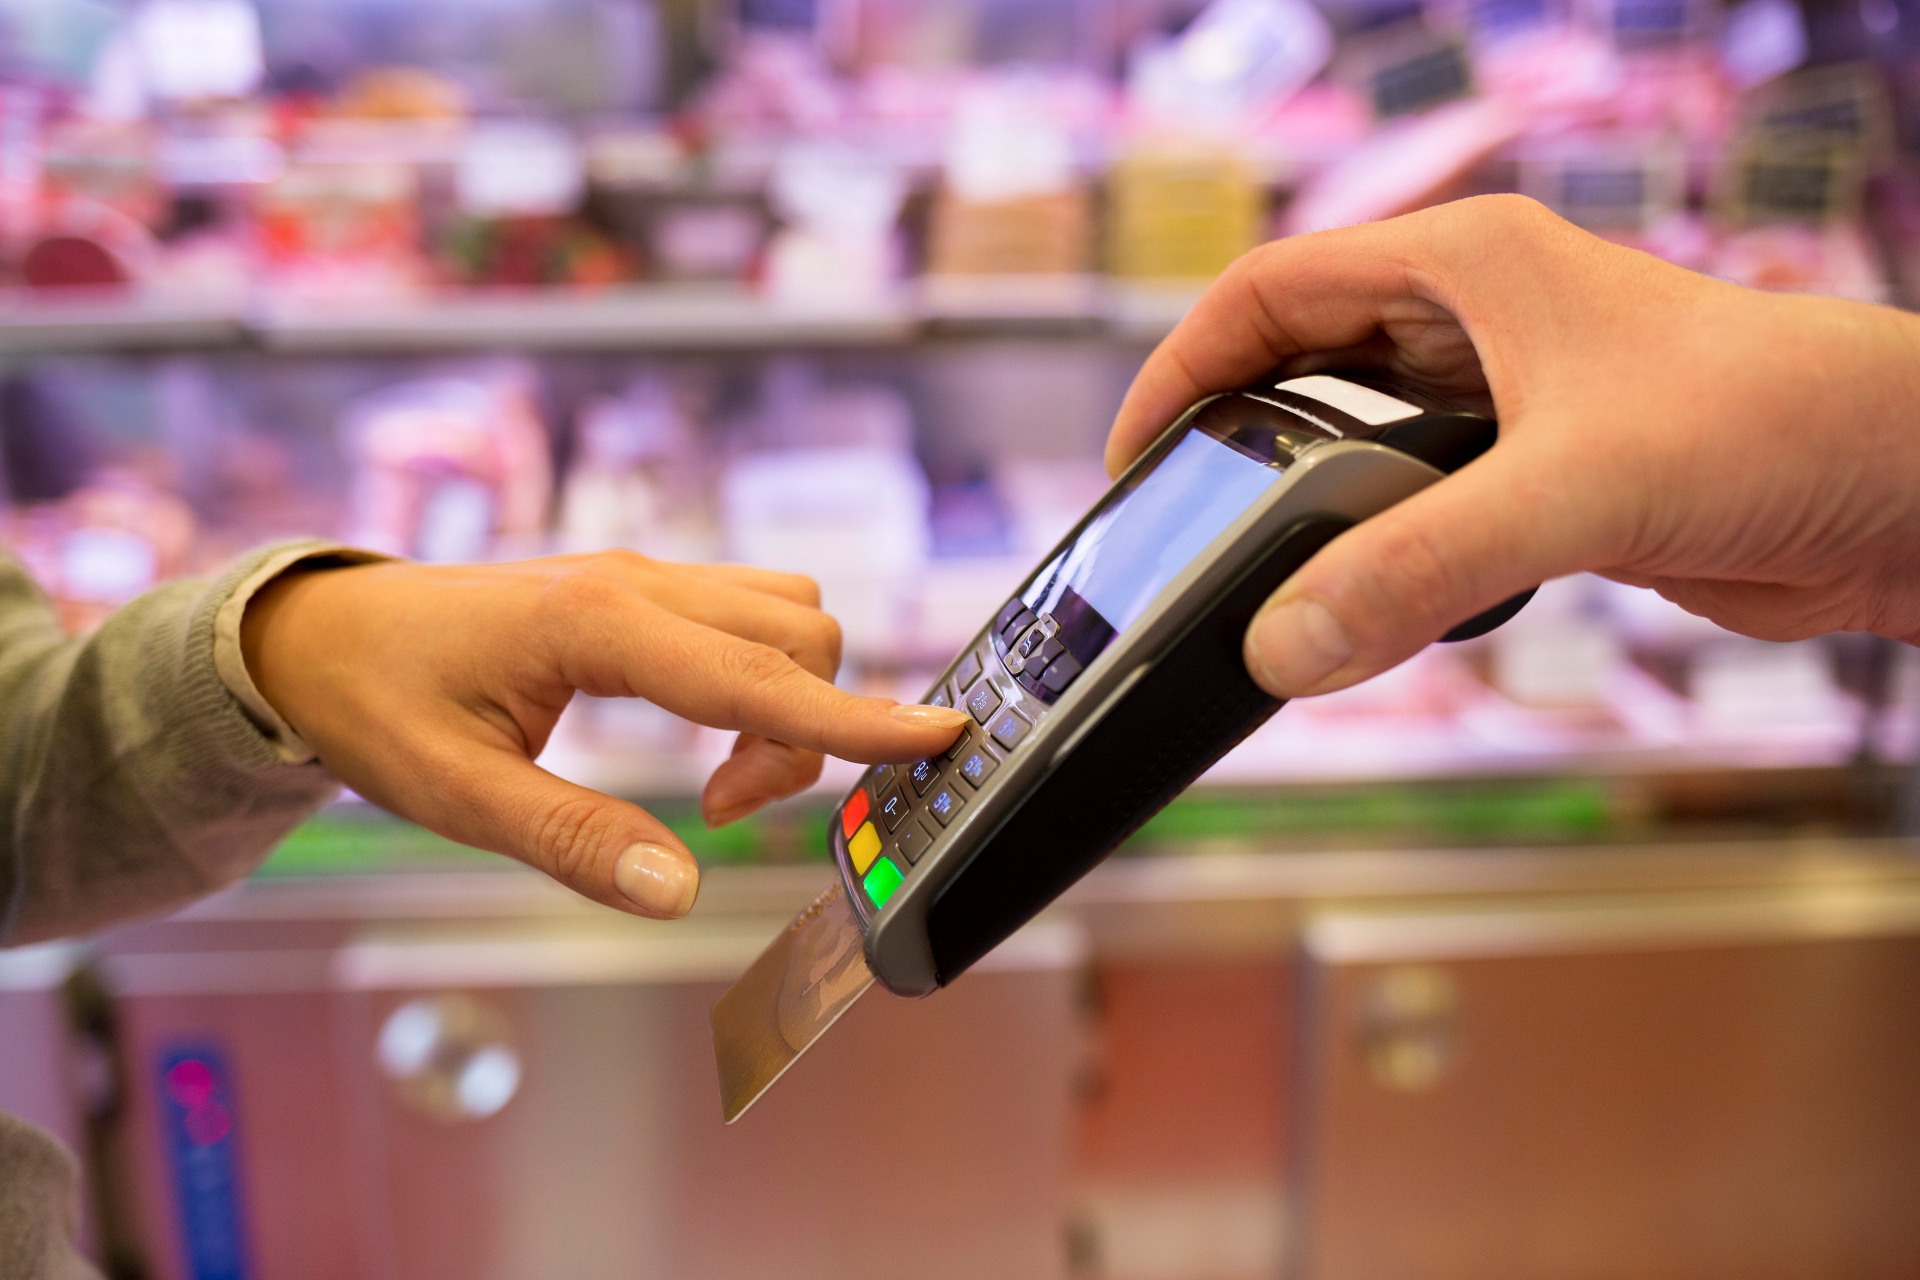
Thẻ tín dụng thanh toán qua máy POS hoặc SmartPOS là hình thức thanh toán phổ biến
Thanh toán trực tuyến qua website và ứng dụng
Chủ thẻ có thể sử dụng thẻ tín dụng để thanh toán khi mua sắm trên các website thương mại điện tử, đặt vé máy bay, đặt phòng khách sạn hoặc sử dụng các dịch vụ trực tuyến có hỗ trợ thanh toán bằng thẻ.
Ngoài ra, một số ví điện tử như MoMo, ZaloPay hoặc ShopeePay có thể hỗ trợ liên kết thẻ tín dụng để thanh toán hàng hóa, dịch vụ đủ điều kiện, tùy theo chính sách của từng đơn vị.
Lưu ý: Việc liên kết thẻ tín dụng với ví điện tử không đồng nghĩa với việc được sử dụng hạn mức thẻ để chuyển tiền cho người khác hoặc nạp tiền vào tài khoản thanh toán. Chủ thẻ cần kiểm tra điều kiện sử dụng của từng dịch vụ trước khi giao dịch.
Thẻ tín dụng vẫn mang đến nhiều tiện ích trong thanh toán trực tiếp và trực tuyến. Nếu đang tìm kiếm một giải pháp thanh toán linh hoạt, thẻ tín dụng VikkiGO của Vikki Digital Bank là lựa chọn đáng cân nhắc với quy trình mở thẻ đơn giản, nhanh chóng. Với thẻ tín dụng VikkiGO, bạn có thể mua sắm tại hàng triệu website và điểm chấp nhận Mastercard trong nước và quốc tế, tận hưởng tiện ích mua trước – trả sau với thời gian miễn lãi lên đến 45 ngày khi đáp ứng điều kiện áp dụng. Nhờ đó, việc thanh toán hằng ngày trở nên an toàn, thuận tiện và dễ dàng quản lý hơn.
Như vậy, câu trả lời cho thắc mắc “Thẻ tín dụng có chuyển khoản được không?” là không, đối với các giao dịch chuyển khoản hoặc ghi có vào tài khoản thanh toán, thẻ ghi nợ và thẻ trả trước theo quy định hiện hành. Hy vọng những thông tin từ Vikki Digital Bank sẽ giúp bạn hiểu rõ phạm vi sử dụng thẻ tín dụng, lựa chọn phương thức thanh toán phù hợp và quản lý chi tiêu an toàn, hiệu quả.
Câu hỏi thường gặp
Có thể chuyển khoản vào thẻ tín dụng được không?
Có thể chuyển tiền để thanh toán dư nợ thẻ tín dụng thông qua ứng dụng ngân hàng, Internet Banking hoặc các kênh thanh toán được ngân hàng phát hành hỗ trợ. Tuy nhiên, cần phân biệt giữa việc chuyển tiền để trả dư nợ và chuyển khoản từ hạn mức thẻ tín dụng. Theo khoản 2 Điều 16 Thông tư 18/2024/TT-NHNN, thẻ tín dụng không được sử dụng để chuyển khoản hoặc ghi có vào tài khoản thanh toán, thẻ ghi nợ và thẻ trả trước.
Làm sao để rút tiền từ thẻ tín dụng?
Chủ thẻ có thể rút tiền mặt từ thẻ tín dụng tại ATM có hỗ trợ loại thẻ đang sử dụng, nếu ngân hàng phát hành cho phép. Khi thực hiện, khách hàng cần sử dụng mã PIN và tuân thủ hạn mức rút tiền theo quy định. Tuy nhiên, giao dịch rút tiền mặt thường phát sinh phí và lãi suất ngay từ thời điểm rút, không được hưởng thời gian miễn lãi như giao dịch mua sắm thông thường. Vì vậy, bạn nên cân nhắc chi phí trước khi thực hiện.
Thẻ tín dụng khác thẻ ATM như thế nào?
Thẻ tín dụng cho phép khách hàng chi tiêu trước, trả tiền sau trong phạm vi hạn mức được ngân hàng cấp. Trong khi đó, thẻ ATM thông thường (thẻ ghi nợ) sử dụng số tiền có sẵn trong tài khoản thanh toán để rút tiền, chuyển khoản và mua sắm. Thẻ tín dụng có thể được hưởng thời gian miễn lãi nếu thanh toán đầy đủ dư nợ đúng hạn, nhưng sẽ phát sinh lãi và phí nếu không đáp ứng điều kiện. Ngược lại, thẻ ghi nợ không phát sinh lãi vay từ việc sử dụng số dư sẵn có trong tài khoản.