Vay thế chấp ngân hàng là một giải pháp tài chính hữu hiệu giúp nhiều người thực hiện được các mục tiêu lớn như mua nhà, mua xe, hay đầu tư kinh doanh. Tuy nhiên, đây cũng là một con dao hai lưỡi. Nếu không chuẩn bị kỹ lưỡng, bạn rất dễ mắc phải những sai lầm khi vay thế chấp, dẫn đến những gánh nặng tài chính và rủi ro vay thế chấp tiềm ẩn.
Bài viết này của Vikki Digital Bank sẽ phân tích chi tiết 5 sai lầm phổ biến nhất và đưa ra những lời khuyên thiết thực để bạn có thể tự tin hơn trên hành trình vay vốn của mình.
Top 5 sai lầm khi vay thế chấp ngân hàng
Đây là những cái bẫy mà rất nhiều người đã gặp phải. Việc nhận diện sớm các lỗi khi vay thế chấp này chính là bước đầu tiên để phòng tránh rủi ro.
Không tìm hiểu kỹ về hình thức vay và điều kiện ngân hàng
Nhiều người có tâm lý “cần tiền gấp” nên chỉ tập trung vào việc làm sao để được duyệt vay nhanh nhất mà bỏ qua bước quan trọng nhất: tìm hiểu. Mỗi ngân hàng có một chính sách vay thế chấp ngân hàng khác nhau về lãi suất, phí phạt, thời gian ân hạn, điều kiện trả nợ trước hạn…
Hậu quả: Bạn có thể bị “sốc” khi lãi suất thả nổi tăng vọt sau thời gian ưu đãi, hoặc phải chịu một khoản phí phạt trả trước hạn khổng lồ mà không hề hay biết. Đây là một trong những sai lầm khi vay thế chấp nghiêm trọng nhất.
Định giá tài sản không đúng – vay ít hơn giá trị thực
Khi vay thế chấp, việc định giá tài sản đóng vai trò vô cùng quan trọng. Ví dụ khi vay thế chấp sổ đỏ, giá trị tài sản (ngôi nhà, mảnh đất) của bạn sẽ quyết định hạn mức vay. Nhiều người thường phó mặc hoàn toàn việc định giá cho ngân hàng. Tuy nhiên, bộ phận định giá thường có xu hướng định giá một cách an toàn, tức là thấp hơn so với giá thị trường.
Hậu quả: Hạn mức vay được duyệt thấp hơn kỳ vọng, không đủ để đáp ứng nhu cầu vốn của bạn, khiến kế hoạch tài chính bị đổ vỡ.
Không đánh giá đúng khả năng tài chính của bản thân
“Cố đấm ăn xôi” vay một khoản vượt quá khả năng chi trả là một sai lầm khi vay thế chấp cực kỳ nguy hiểm. Bạn có thể chỉ tính toán dựa trên thu nhập hiện tại mà quên mất các chi phí sinh hoạt, các khoản dự phòng cho rủi ro như ốm đau, mất việc.
Hậu quả: Áp lực trả nợ hàng tháng trở thành gánh nặng. Nếu không thể trả nợ đúng hạn, bạn sẽ phải đối mặt với lãi phạt, nợ xấu (ảnh hưởng đến lịch sử tín dụng CIC), và rủi ro vay thế chấp lớn nhất là mất tài sản đảm bảo.
Không đánh giá đúng khả năng tài chính của bản thân có thể khiến bạn bị nợ xấu.
Chuẩn bị hồ sơ vay vốn sơ sài, thiếu chính xác
Một bộ hồ sơ đầy đủ, minh bạch và chính xác là chìa khóa để quá trình vay thế chấp ngân hàng diễn ra suôn sẻ. Nhiều người thường xem nhẹ bước này, chuẩn bị giấy tờ qua loa, thông tin không nhất quán.
Hậu quả: Hồ sơ bị trả về nhiều lần để bổ sung, gây mất thời gian, lỡ mất cơ hội đầu tư hoặc mua bán. Trong trường hợp xấu hơn, hồ sơ có thể bị từ chối thẳng thừng. Những lỗi khi vay thế chấp về mặt giấy tờ này hoàn toàn có thể khắc phục nếu bạn cẩn thận hơn.
Không đọc kỹ hợp đồng tín dụng
Hợp đồng tín dụng là văn bản pháp lý quan trọng nhất, ràng buộc quyền và nghĩa vụ của bạn và ngân hàng. Tuy nhiên, với tâm lý chủ quan hoặc ngại đọc các điều khoản phức tạp, nhiều người chỉ ký mà không đọc kỹ.
Hậu quả: Bạn có thể bỏ lỡ những chi tiết quan trọng như: cách tính lãi suất sau ưu đãi, các loại phí phạt (phí trả nợ trễ hạn, phí trả nợ trước hạn), điều kiện thanh lý hợp đồng… Mọi tranh chấp sau này đều sẽ dựa trên hợp đồng, và việc “không biết” sẽ không được chấp nhận làm lý do.
Đọc kỹ hợp đồng trước khi vay thế chấp tài sản giúp bạn tránh được nhiều rủi ro.
Lưu ý để tránh rủi ro khi vay thế chấp ngân hàng
Để quá trình vay thế chấp ngân hàng trở thành đòn bẩy tài chính thay vì gánh nặng, bạn cần chủ động và chuẩn bị kỹ lưỡng.
Lập kế hoạch tài chính chi tiết và thực tế
- Lập bảng ngân sách: Liệt kê tất cả các nguồn thu nhập ổn định và các khoản chi tiêu cố định (tiền thuê nhà, điện, nước, học phí…) cũng như chi tiêu biến đổi (ăn uống, giải trí…). Điều này giúp bạn thấy rõ dòng tiền của mình.
- Tính toán tỷ lệ nợ trên thu nhập (DTI): Đây là chỉ số cốt lõi để đánh giá sức khỏe tài chính của bạn. Tỷ lệ DTI là tỷ lệ nợ trên tổng thu nhập của bạn thường được các tổ chức tín dụng để đánh giá và cấp hạn mức vay cho bạn. Dưới góc độ tài chính cá nhân, bạn nên quan tâm tỷ lệ DTI để giữ nợ và thu nhập ở một mức độ có thể chấp nhận được, giúp bạn có tài chính vững vàng và không bị mất thanh khoản (khả năng trả nợ). Công thức tính là:
DTI = Tổng nợ phải trả hàng tháng / Tổng thu nhập gộp hàng tháng
Ví dụ:
- Tổng thu nhập gộp hàng tháng của bạn là 40 triệu đồng (gồm lương và các nguồn khác).
- Tổng nợ phải trả hàng tháng là 15 triệu đồng (gồm nợ vay mua nhà và nợ tiêu dùng).
- Tỷ lệ DTI của bạn = 15 / 40 = 37.5%.
Vậy tỷ lệ 37.5% là tốt hay xấu? Dưới đây là thang đánh giá phổ biến:
- Dưới 36% (Tốt): Tình hình tài chính lành mạnh, bạn không gặp nhiều áp lực trả nợ và dễ dàng được duyệt các khoản vay mới.
- 37% – 42% (Chấp nhận được): Bạn vẫn kiểm soát được khoản nợ, nhưng cần cẩn trọng và nên có kế hoạch giảm nợ.
- 43% – 49% (Báo động): Rủi ro tài chính cao, bạn cần nhanh chóng tìm cách giảm nợ hoặc tăng thu nhập.
- Trên 50% (Nguy hiểm): Gánh nặng nợ rất lớn, ảnh hưởng nghiêm trọng đến cuộc sống. Trả nợ phải là ưu tiên số một.
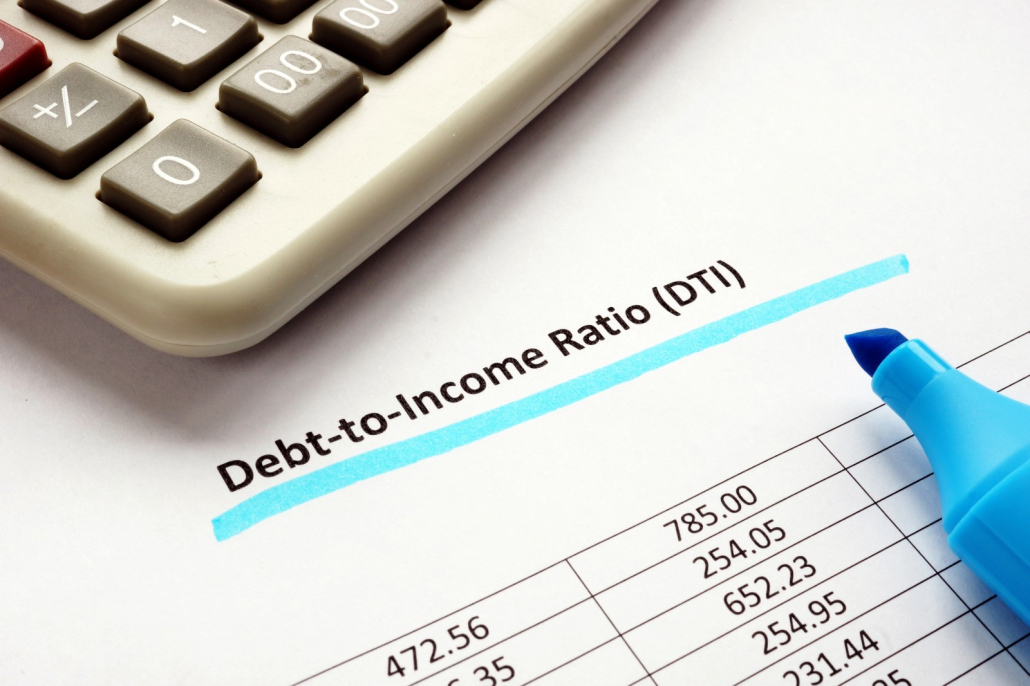
DTI là chỉ số cốt lõi để đánh giá sức khỏe tài chính của bạn.
“Soi” kỹ lãi suất và cách tính sau ưu đãi
- Đừng bị mê hoặc bởi lãi suất ưu đãi: Lãi suất này thường chỉ kéo dài 6-12 tháng đầu. Phần quan trọng nằm ở phía sau.
- Hỏi rõ công thức tính: Để hiểu rõ hơn về lãi suất, bạn hãy yêu cầu nhân viên tín dụng giải thích rõ cách tính lãi suất thả nổi sau thời gian ưu đãi. Hãy hỏi rõ “biên độ” này là bao nhiêu và có cố định trong suốt thời gian vay không.
Công thức tính lãi suất thả nổi thường được áp dụng bởi các ngân hàng/tổ chức tài chính như sau:
Lãi suất thả nổi = Lãi suất cơ sở + Biên độ lãi suất
Trong đó:
- Lãi suất cơ sở (còn gọi là lãi suất tham khảo/tham chiếu): Là lãi suất được các ngân hàng sử dụng làm cơ sở để điều chỉnh. Lãi suất tham chiếu thường dựa trên lãi suất gửi tiết kiệm kỳ hạn 12 tháng, 13 tháng hoặc 24 tháng lĩnh lãi cuối kỳ.
- Biên độ lãi suất: Là mức chênh lệch cố định mà ngân hàng cộng thêm vào lãi suất cơ sở. Biên độ lãi suất thường được quy định và ghi rõ ở hợp đồng vay.
Ví dụ: Giả sử lãi suất cơ sở (lãi suất tiết kiệm 12 tháng) là 5%/năm và biên độ lãi suất được ghi trong hợp đồng là 2%/năm, thì lãi suất thả nổi của khoản vay sẽ là 7%/năm.
Chủ động tham khảo giá thị trường của tài sản
- Đừng phụ thuộc 100% vào ngân hàng: Trước khi ngân hàng thẩm định, hãy tự mình tìm hiểu giá trị tài sản. Bạn có thể tham khảo trên các trang web bất động sản uy tín, hỏi thăm các văn phòng môi giới địa phương, hoặc xem giá các giao dịch tương tự gần đây.
- Sử dụng thông tin làm lợi thế: Khi có sự hiểu biết về giá trị thực, bạn có thể trao đổi và thương lượng với ngân hàng nếu mức định giá của họ quá thấp so với thực tế.
Sai lầm khi vay thế chấp của nhiều người là phụ thuộc 100% ngân hàng khi thẩm định giá trị tài sản.
Chuẩn bị hồ sơ kỹ lưỡng, chuyên nghiệp
- Tạo ấn tượng tốt: Một bộ hồ sơ đầy đủ, sắp xếp gọn gàng, thông tin nhất quán cho thấy bạn là người vay có trách nhiệm và chuẩn bị tốt.
- Các giấy tờ cốt lõi: Thường bao gồm CMND/CCCD, sổ hộ khẩu/giấy xác nhận cư trú, giấy đăng ký kết hôn/xác nhận độc thân, giấy tờ chứng minh thu nhập (hợp đồng lao động, sao kê lương…), và giấy tờ pháp lý của tài sản thế chấp (sổ đỏ, sổ hồng).
Yêu cầu và nghiên cứu kỹ bản nháp hợp đồng
- Quyền lợi của bạn: Bạn hoàn toàn có quyền yêu cầu một bản nháp hợp đồng để mang về đọc. Đừng ký dưới áp lực thời gian tại quầy giao dịch.
- Những điều khoản cần “khoanh vùng”: Đặc biệt chú ý đến các điều khoản về phí trả nợ trước hạn (mức phạt bao nhiêu %, áp dụng trong bao lâu), lãi suất phạt trả chậm, các trường hợp ngân hàng được quyền thay đổi lãi suất và lịch trả nợ.
Yêu cầu bảng kê chi tiết tất cả các chi phí liên quan
Mỗi khoản vay không chỉ có lãi và gốc. Hãy yêu cầu một danh sách rõ ràng các loại phí như: phí thẩm định tài sản, phí công chứng hợp đồng thế chấp, phí đăng ký giao dịch bảo đảm, phí bảo hiểm cháy nổ cho tài sản, và phí bảo hiểm nhân thọ cho người vay (thường là bắt buộc).
Ưu tiên lựa chọn gói vay có điều khoản linh hoạt
Trao đổi với ngân hàng về các lựa chọn như: thời gian ân hạn trả gốc (trong thời gian này bạn chỉ cần trả lãi), hoặc các chính sách cho phép trả trước một phần nợ gốc mỗi năm mà không bị phạt. Điều này giúp bạn giảm áp lực tài chính khi cần.
Để quá trình vay thế chấp ngân hàng trở thành đòn bẩy tài chính thay vì gánh nặng, bạn cần chủ động và chuẩn bị kỹ lưỡng.
Vay thế chấp ngân hàng là một công cụ tài chính mạnh mẽ, nhưng nó đòi hỏi sự thông thái và cẩn trọng từ người đi vay. Nếu bạn đang có nhu cầu vay thế chấp, hãy tham khảo ngay Ngân hàng số Vikki. Với gói vay tiêu dùng thế chấp, bạn sẽ có thể vay tối đa 100% nhu cầu vốn và thời gian vay lên đến 30 năm. Giúp cho bạn giải quyết các vấn đề về các nhu cầu tiêu dùng hợp pháp như mua sắm tài sản, chi phí học tập, y tế, du lịch, sửa chữa nhà và các nhu cầu tiêu dùng khác. Hy vọng bài viết trên có thể giúp bạn nhận diện và chủ động phòng tránh những sai lầm khi vay thế chấp phổ biến trên.
Câu hỏi thường gặp
Vay thế chấp có cần chứng minh thu nhập không?
Có. Trong đa số trường hợp thì Ngân hàng thường yêu cầu người vay chứng minh nguồn thu nhập và khả năng trả nợ, chẳng hạn bằng hợp đồng lao động, sao kê lương, giấy tờ về hoạt động kinh doanh hoặc các nguồn thu nhập hợp pháp khác. Tuy nhiên, yêu cầu cụ thể có thể khác nhau tùy ngân hàng, khoản vay và hồ sơ của khách hàng.
Nợ xấu sau 5 năm có vay thế chấp được không?
Bạn vẫn có thể vay được, nhưng không phải trường hợp nào cũng được duyệt. Sau khi hoàn tất nghĩa vụ trả nợ, thông tin nợ xấu được lưu giữ trong hệ thống tín dụng theo quy định. Việc ngân hàng có chấp thuận khoản vay hay không còn phụ thuộc vào lịch sử tín dụng, tình trạng nợ hiện tại, thu nhập, giá trị tài sản thế chấp và chính sách của từng ngân hàng. Vì vậy, không nên hiểu rằng cứ sau 5 năm là chắc chắn vay được.
Vay thế chấp ngân hàng có giữ sổ đỏ không?
Khi dùng nhà đất làm tài sản thế chấp, ngân hàng thường giữ bản gốc Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất trong thời gian khoản vay còn nghĩa vụ bảo đảm. Sau khi người vay hoàn tất khoản vay và các nghĩa vụ liên quan, ngân hàng sẽ thực hiện thủ tục giải chấp và trả lại giấy tờ theo quy định.