Thẻ tín dụng có thể hỗ trợ rút tiền mặt khi bạn cần gấp, nhưng giao dịch này thường đi kèm phí và lãi theo quy định của ngân hàng. Vậy thẻ tín dụng có rút tiền được không, chi phí được tính thế nào và cần lưu ý gì trước khi sử dụng? Cùng Vikki Digital Bank tìm hiểu chi tiết trong bài viết dưới đây!
Thẻ tín dụng có rút tiền được không?
Thẻ tín dụng từ lâu đã trở thành công cụ quen thuộc với tính năng chính là thanh toán và chi tiêu cho việc mua sắm hàng hóa, dịch vụ một cách tiện lợi. Tuy nhiên, bên cạnh đó, không ít người dùng cũng băn khoăn liệu thẻ tín dụng có thể được sử dụng để rút tiền mặt như thẻ ghi nợ hay không?
Câu trả lời là Có, nếu thẻ được ngân hàng phát hành hỗ trợ tính năng rút tiền mặt. Khác với thẻ ghi nợ, số tiền rút từ thẻ tín dụng là khoản bạn vay trong hạn mức được cấp, không phải tiền có sẵn trong tài khoản. Giao dịch này thường phát sinh phí rút tiền và lãi theo điều kiện của thẻ, vì vậy bạn nên kiểm tra chi phí và khả năng hoàn trả trước khi sử dụng.
Thẻ tín dụng có thể rút tiền mặt được nhưng thường phát sinh phí và phải chịu lãi suất.
Các hình thức rút tiền mặt từ thẻ tín dụng
Tùy loại thẻ và chính sách ngân hàng, khách hàng có thể rút tiền mặt tại ATM hoặc quầy giao dịch được hỗ trợ. Một số ngân hàng còn cung cấp dịch vụ ứng tiền từ hạn mức thẻ vào tài khoản và hoàn trả theo hình thức trả góp.
Rút tiền mặt từ thẻ tín dụng tại cây ATM
Quy trình rút tiền từ thẻ tín dụng tại ATM khá giống với cách sử dụng thẻ ATM thông thường. Dưới đây là các bước thực hiện:
- Bước 1: Đưa thẻ vào máy ATM, nhập mã PIN và chọn chức năng “Rút tiền”.
- Bước 2: Nhập số tiền cần rút, sau đó nhấn “Xác nhận” và xem thông tin phí giao dịch hiển thị trên màn hình.
- Bước 3: Chọn “Đồng ý” để tiếp tục, sau đó nhận tiền và hóa đơn sao kê (nếu cần).
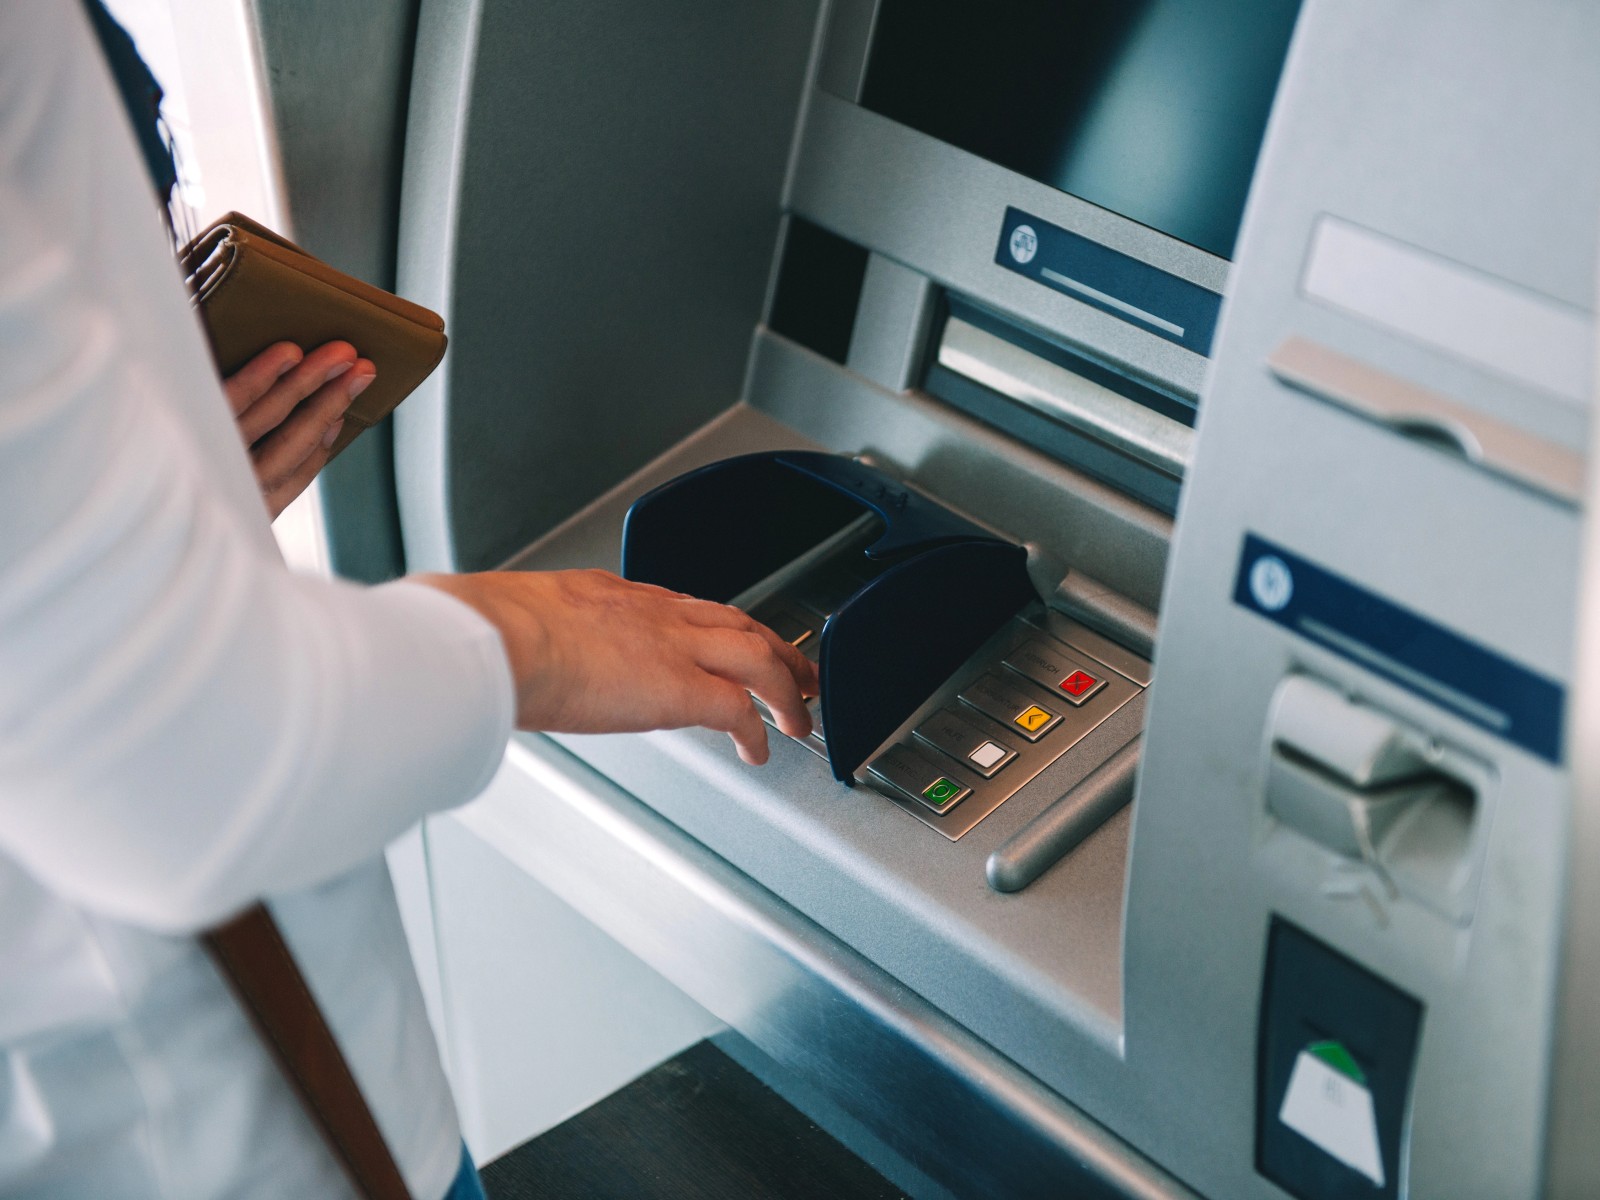
Rút tiền mặt từ thẻ tín dụng tại cây ATM cũng giống như cách rút từ thẻ ATM thông thường.
Rút tiền mặt từ thẻ tín dụng tại quầy giao dịch
Nếu ngân hàng hỗ trợ ứng tiền mặt tại quầy cho loại thẻ của bạn, hãy mang theo thẻ và giấy tờ tùy thân còn hiệu lực theo yêu cầu. Quy trình gồm 4 bước sau:
- Bước 1: Đến chi nhánh hoặc phòng giao dịch của ngân hàng phát hành thẻ, xuất trình CCCD và lấy số thứ tự.
- Bước 2: Gặp nhân viên ngân hàng và yêu cầu rút tiền mặt từ thẻ tín dụng.
- Bước 3: Làm theo hướng dẫn của giao dịch viên để hoàn tất thủ tục.
- Bước 4: Nhận tiền sau khi hoàn thành các bước.
Đăng ký trả góp, tiền về tài khoản
Một số ngân hàng có chương trình là đăng ký rút tiền chuyển đổi trả góp. Bằng cách chuyển tiền từ hạn mức thẻ tín dụng sang tài khoản thanh toán, sau đó khách hàng hoàn trả theo lịch trả góp đã thỏa thuận. Dịch vụ này chỉ áp dụng với khách hàng và loại thẻ đủ điều kiện, không phải tính năng mặc định của mọi thẻ tín dụng.
Trước khi đăng ký, hãy kiểm tra số tiền được ứng, thời hạn trả góp, lãi suất, phí và tổng số tiền phải trả. Đồng thời, cần phân biệt chương trình này với trả góp giao dịch mua sắm hoặc chuyển đổi giao dịch rút tiền đã thực hiện.
Những lưu ý bạn nên biết khi rút tiền mặt từ thẻ tín dụng
Phí giao dịch và lãi suất cao
Rút tiền mặt từ thẻ tín dụng thường phát sinh phí rút tiền (lên đến 4% số tiền rút) và lãi suất (có thể từ 20 – 30%/năm tùy ngân hàng) tính từ ngày giao dịch thành công, thay vì được hưởng thời gian miễn lãi như giao dịch mua sắm đủ điều kiện. Mức phí, lãi suất và cách tính cụ thể phụ thuộc vào ngân hàng và loại thẻ, vì vậy không nên áp dụng một mức chung cho mọi trường hợp.
Nếu dư nợ không thay đổi, bạn có thể ước tính tiền lãi theo công thức:
Tiền lãi = Dư nợ chịu lãi × Lãi suất năm × Số ngày tính lãi ÷ 365
Lãi suất trong công thức cần quy đổi sang số thập phân, chẳng hạn 25%/năm tương ứng 0,25. Tổng chi phí còn bao gồm phí giao dịch và các khoản khác nếu có. Phí có thể được ghi nhận vào dư nợ thẻ, không nhất thiết bị trừ trực tiếp vào số tiền bạn nhận, còn tiền gốc và lãi sẽ cần thanh toán vào ngày đến hạn. Số tiền rút càng lớn, chi phí phát sinh càng cao, đòi hỏi người dùng phải quản lý tài chính cẩn thận.
Tác động đến khả năng thanh toán
Do không được miễn lãi từ 45 – 55 ngày, khoản tiền rút cùng phí và lãi phát sinh làm tăng nghĩa vụ thanh toán của chủ thẻ. Nếu không thanh toán đúng hạn, bạn còn có thể chịu phí chậm trả theo quy định của ngân hàng. Khi chưa thể trả toàn bộ, bạn cần thanh toán ít nhất số tiền tối thiểu ghi trên sao kê ((khoảng 5% dư nợ gốc), nhưng phần dư nợ còn lại vẫn có thể tiếp tục chịu lãi. Vì vậy, hãy xác định nguồn hoàn trả trước khi rút và ưu tiên thanh toán sớm để hạn chế chi phí.
Rút tiền mặt từ thẻ tín dụng sẽ không được miễn lãi từ 45 đến 55 ngày.
Giới hạn hạn mức rút tiền
Hạn mức rút tiền mặt từ thẻ tín dụng có thể thấp hơn tổng hạn mức thẻ, tùy chính sách của ngân hàng và loại thẻ. Số tiền thực tế được rút còn phụ thuộc vào hạn mức khả dụng và giới hạn giao dịch theo ngày, tháng. Hạn mức rút tiền thường được ngân hàng giới hạn ở mức tối đa 70 – 80% tổng hạn mức thẻ.
Theo Thông tư 18/2024/TT-NHNN, tổ chức phát hành thẻ thỏa thuận với chủ thẻ về các hạn mức sử dụng trong phạm vi quy định. Một thẻ được rút ngoại tệ tiền mặt tại nước ngoài tối đa tương đương 30 triệu đồng trong một ngày. Với thẻ tín dụng, tổng hạn mức rút tiền mặt tính theo BIN tối đa là 100 triệu đồng trong một tháng. Ngân hàng có thể áp dụng mức thấp hơn, vì vậy bạn cần kiểm tra hạn mức cụ thể trước khi rút.
Thẻ tín dụng luôn có hạn mức rút tiền mặt, hạn mức sẽ thấp hơn tổng hạn mức thẻ
Cảnh giác với các dịch vụ rút tiền không chính thống
Hiện nay, một số đơn vị quảng cáo rút tiền từ thẻ tín dụng với phí thấp, hạn mức cao, thậm chi lên đến 100% hạn mức thẻ bằng cách tạo giao dịch mua bán không có thật qua máy POS. Những đơn vị này thường yêu cầu thông tin nhạy cảm như số thẻ, mã CVV, hoặc CCCD để tạo giao dịch ảo qua máy POS, giả mạo giao dịch chi tiêu thông thường.
Hình thức này tiềm ẩn nguy cơ lộ thông tin thẻ, phát sinh khoản thanh toán ngoài ý muốn và vi phạm điều kiện sử dụng thẻ. Ngân hàng có thể từ chối giao dịch hoặc khóa thẻ theo quy định áp dụng.
Vì vậy, bạn nên sử dụng các kênh ứng tiền được ngân hàng hỗ trợ, không cung cấp mã PIN, OTP hoặc thông tin bảo mật cho bên dịch vụ. Trước khi rút, hãy liên hệ ngân hàng phát hành để kiểm tra hạn mức, phí và lãi suất.
Mẹo giảm phí và lãi suất khi rút tiền mặt từ thẻ tín dụng
Bạn thường không thể tự thay đổi mức phí và lãi suất của thẻ, nhưng có thể hạn chế tổng chi phí bằng cách sử dụng hợp lý:
- Hoàn trả sớm khi có khả năng: Giao dịch rút tiền thường phát sinh lãi ngay từ ngày thực hiện. Thanh toán sớm giúp giảm thời gian duy trì dư nợ.
- So sánh phí giữa các ATM: Kiểm tra phí của ngân hàng phát hành và phí bổ sung từ đơn vị quản lý ATM nếu có. Nên ưu tiên rút tiền tại ATM ngân hàng cùng hệ thống vì thông thường phí sẽ thấp hơn so với khác hệ thống.
- Hạn chế rút nhiều lần với số tiền nhỏ: Mỗi giao dịch có thể chịu mức phí tối thiểu riêng. Gộp nhu cầu trong một lần rút có thể giảm phí, miễn là không vượt số tiền cần dùng và hạn mức cho phép.
- Chú ý thời điểm hoàn trả: Khi thanh toán vào cuối tuần hoặc ngày lễ, hãy kiểm tra thời gian ngân hàng ghi nhận tiền. Không cần mặc định tránh rút tiền vào những ngày này; chi phí phụ thuộc vào điều kiện tính lãi và thời gian duy trì dư nợ.
Thẻ tín dụng có thể hỗ trợ rút tiền mặt khi cần, nhưng bạn nên cân nhắc phí, lãi suất và khả năng hoàn trả trước khi sử dụng. Hãy chọn kênh giao dịch được ngân hàng hỗ trợ, chỉ rút số tiền cần thiết và ưu tiên thanh toán sớm để hạn chế chi phí. Việc hiểu rõ điều kiện của thẻ sẽ giúp bạn chủ động hơn và tránh áp lực dư nợ kéo dài. Nếu bạn đang muốn mở thẻ tín dụng hãy tham khảo ngay thẻ tín dụng VikkiGO của ngân hàng Số Vikki ngay.
Câu hỏi thường gặp
Loại thẻ tín dụng nào có thể rút tiền mặt?
Thẻ tín dụng (cả thẻ nội địa và thẻ quốc tế như Visa, Mastercard, JCB) được ngân hàng phát hành đa số đều hỗ trợ tính năng ứng tiền mặt có thể dùng để rút tiền trong hạn mức cho phép. Bạn nên kiểm tra điều kiện của thẻ và lựa chọn ATM chấp nhận loại thẻ đó; không phải mọi thẻ tín dụng đều hỗ trợ rút tiền.
Tại sao tôi không thể rút tiền từ thẻ tín dụng?
Giao dịch có thể bị từ chối do thẻ chưa kích hoạt, bị khóa, nhập sai mã PIN, không đủ hạn mức rút tiền hoặc vượt giới hạn giao dịch. ATM không hỗ trợ thẻ hoặc gặp lỗi cũng có thể là nguyên nhân. Hãy liên hệ ngân hàng phát hành để kiểm tra, tránh thử mã PIN nhiều lần.
Rút tiền mặt từ thẻ tín dụng có phí không?
Rút tiền mặt từ thẻ tín dụng có tính phí, phí có thể được tính theo tỷ lệ số tiền rút và kèm mức tối thiểu cho mỗi giao dịch. Ngoài ra, đơn vị quản lý ATM có thể thu thêm phí. Bạn cần kiểm tra biểu phí của thẻ trước khi thực hiện.
Rút tiền mặt từ thẻ tín dụng có bị tính lãi không?
Câu trả Có, và lãi thường phát sinh từ ngày rút tiền, không được hưởng thời gian miễn lãi như giao dịch mua sắm đủ điều kiện. Mức lãi và cách tính phụ thuộc vào loại thẻ, vì vậy nên kiểm tra với ngân hàng và hoàn trả sớm để hạn chế chi phí.