Trong bối cảnh kinh tế nhiều biến động, những tình huống như thu nhập sụt giảm, mất việc hay chi phí phát sinh đột xuất có thể ảnh hưởng đáng kể đến kế hoạch tài chính cá nhân. Quỹ dự phòng chính là “bước đệm” tài chính, giúp mỗi người chủ động ứng phó với biến cố và duy trì tài chính ổn định. Vậy quỹ dự phòng là gì, cần chuẩn bị bao nhiêu và nên xây dựng như thế nào? Cùng Vikki Digital Bank tìm hiểu trong bài viết dưới đây.
Quỹ dự phòng tạo lớp đệm tài chính để chủ động ứng phó với những khoản chi ngoài kế hoạch.
Quỹ dự phòng tài chính là gì?
Quỹ dự phòng là khoản tiền được dành riêng để chi trả cho những tình huống bất ngờ hoặc khẩn cấp có thể ảnh hưởng đến tài chính cá nhân hoặc gia đình. Một quỹ dự phòng hiệu quả thường có ba đặc điểm quan trọng:
- Tính thanh khoản cao: Tiền cần có khả năng tiếp cận tương đối nhanh khi xảy ra tình huống khẩn cấp. Vì vậy, quỹ có thể được giữ trong tài khoản ngân hàng, tài khoản tiết kiệm hoặc các hình thức tiền gửi phù hợp có khả năng rút tiền thuận tiện khi cần gấp.
- Ưu tiên bảo toàn tiền thay vì tìm kiếm lợi nhuận cao: Mục tiêu của quỹ dự phòng là đảm bảo có tiền khi cần chứ không phải tối đa hóa lợi nhuận.Các chuyên gia khuyến nghị quỹ khẩn cấp nên được giữ ở nơi an toàn, tránh rủi ro đầu tư và có thể tiếp cận nhanh khi cần.
- Có cơ chế tái tạo quỹ: Sau khi sử dụng quỹ dự phòng, bạn nên đưa việc bổ sung lại khoản tiền đã rút vào kế hoạch tài chính. Khi thu nhập và chi tiêu trở lại ổn định, có thể tiếp tục trích một phần thu nhập hàng tháng cho đến khi quỹ trở về mức mục tiêu.
Vì sao nên lập quỹ dự phòng? Tầm quan trọng của quỹ dự phòng
Điểm khó của các rủi ro tài chính không chỉ nằm ở số tiền phải chi mà còn ở việc chúng thường xuất hiện ngoài kế hoạch. Một khoản chi vài triệu đồng có thể không quá lớn nếu đã có tiền dự phòng, nhưng lại trở thành áp lực nếu toàn bộ thu nhập hàng tháng đã được phân bổ cho sinh hoạt, trả nợ và các mục tiêu khác. Tầm quan trọng của quỹ dự phòng nằm ở việc giúp bạn vững vàng tài chính khi có biến cố.
- Chủ động trước các khoản chi bất ngờ: Quỹ dự phòng giúp bạn có sẵn nguồn tiền để xử lý các khoản phát sinh như sửa xe, sửa nhà hoặc chi phí y tế. Nhờ đó, ngân sách sinh hoạt hàng tháng ít bị xáo trộn.
- Hạn chế phải vay tiền khi có sự cố: Khi có sẵn tiền dự phòng, bạn có thể giảm phụ thuộc vào vay tiêu dùng hoặc thẻ tín dụng để giải quyết nhu cầu khẩn cấp. Điều này cũng giúp hạn chế phát sinh thêm chi phí lãi vay.
- Duy trì cuộc sống khi thu nhập bị gián đoạn: Trong trường hợp mất việc hoặc thu nhập giảm tạm thời, quỹ dự phòng có thể dùng để trang trải các chi phí thiết yếu. Ví dụ, quỹ 60 triệu đồng có thể đáp ứng khoảng 6 tháng nếu chi phí thiết yếu là 10 triệu đồng/tháng.
- Bảo vệ các mục tiêu tài chính dài hạn: Có quỹ dự phòng riêng giúp bạn hạn chế phải rút tiền đang dành cho mua nhà, học tập, nghỉ hưu hoặc các mục tiêu khác khi có sự cố. Nhờ đó, kế hoạch tiết kiệm và đầu tư dài hạn ít bị gián đoạn.
Cách tính số tiền cần thiết cho quỹ dự phòng cá nhân
Không có một con số quỹ dự phòng duy nhất phù hợp với tất cả mọi người. Một cách phổ biến là tính quỹ dựa trên chi phí sinh hoạt thiết yếu hàng tháng × số tháng cần dự phòng.
| Quỹ dự phòng mục tiêu = Chi phí thiết yếu hàng tháng × Số tháng dự phòng |
Mức tham khảo phổ biến là khoảng 3 – 6 tháng chi phí sinh hoạt thực tế. Tuy nhiên, mức phù hợp còn phụ thuộc vào độ ổn định của thu nhập và hoàn cảnh của từng người.
Bước 1: Xác định chi phí cố định hàng tháng
Trước tiên, hãy thống kê những khoản tiền cần thiết để duy trì cuộc sống hàng tháng, thay vì lấy toàn bộ mức chi tiêu hiện tại làm cơ sở.
Các khoản có thể bao gồm:
| Nhóm chi phí | Ví dụ |
| Nhà ở | Tiền thuê nhà, khoản trả góp nhà |
| Ăn uống | Thực phẩm và nhu yếu phẩm |
| Đi lại | Xăng xe, phương tiện công cộng |
| Điện nước | Điện, nước, internet |
| Nghĩa vụ tài chính | Khoản trả nợ định kỳ |
| Gia đình | Học phí, chăm sóc con cái |
| Thiết yếu khác | Các khoản cần thiết tùy hoàn cảnh |
Ví dụ, một người có tổng chi tiêu 18 triệu đồng/tháng nhưng trong đó 6 triệu đồng dành cho mua sắm, giải trí và du lịch. Chi phí thiết yếu để tính quỹ dự phòng có thể là khoảng 12 triệu đồng/tháng.
Bước 2: Xác định số tháng dự phòng phù hợp
Mốc 3 – 6 tháng là tham khảo phổ biến, không phải quy tắc bắt buộc cho tất cả mọi người.
- 3 tháng: Có thể là mục tiêu ban đầu với người có thu nhập tương đối ổn định, ít người phụ thuộc và có khả năng kiểm soát tốt chi phí.
- 6 tháng: Có thể phù hợp hơn nếu bạn là nguồn thu nhập chính của gia đình, có con nhỏ, nghĩa vụ tài chính lớn hoặc muốn có vùng đệm tài chính rộng hơn.
- Trên 6 tháng: Có thể cân nhắc nếu thu nhập có tính biến động cao, làm nghề tự do, kinh doanh, thu nhập phụ thuộc vào hoa hồng hoặc việc tìm nguồn thu nhập thay thế có thể mất nhiều thời gian.
Giả sử chi phí thiết yếu là 12 triệu đồng/tháng:
- Quỹ 3 tháng = 12 triệu × 3 = 36 triệu đồng.
- Quỹ 6 tháng = 12 triệu × 6 = 72 triệu đồng.
Thay vì đặt một con số theo thu nhập, cách tính dựa trên chi phí thiết yếu thường phản ánh sát hơn số tiền thực sự cần để duy trì cuộc sống khi thu nhập bị gián đoạn.
Bước 3: Lập kế hoạch xây dựng quỹ dự phòng
Nếu mục tiêu của bạn là xây quỹ dự phòng cho tối thiểu 6 tháng, bạn không nhất định phải tích lũy đủ ngay lập tức, mà có thể chia thành từng giai đoạn nhỏ. Ví dụ, bạn cần 72 triệu cho khoản dự phòng 6 tháng và khả năng dành 6 triệu đồng/tháng. Bạn có thể phân bổ như sau:
| 72 triệu ÷ 6 triệu = 12 tháng |
Như vậy, nếu duy trì đều đặn và chưa tính lãi phát sinh, bạn cần khoảng 12 tháng để hoàn thành quỹ dự phòng. Các khoản thu nhập bổ sung như tiền thưởng, thu nhập từ công việc phụ cũng có thể được phân bổ một phần vào quỹ để rút ngắn thời gian tích lũy.
Để duy trì kỷ luật, bạn có thể thiết lập chuyển tiền tự động sang tài khoản riêng ngay sau khi nhận lương. Cách này giúp ưu tiên khoản dự phòng ngay từ đầu tháng, thay vì chỉ tích lũy phần tiền còn lại sau khi đã chi tiêu.
Xác định các khoản chi thiết yếu hàng tháng là cơ sở để tính quy mô quỹ dự phòng phù hợp.
Nên lưu trữ quỹ dự phòng ở đâu?
Nơi giữ quỹ dự phòng nên đáp ứng ba tiêu chí chính: an toàn, thanh khoản và có khả năng sinh lời hợp lý.
Giữ toàn bộ tiền mặt tại nhà giúp tiếp cận nhanh nhưng tiền không sinh lãi và có các rủi ro liên quan đến việc bảo quản. Ngược lại, đầu tư toàn bộ quỹ vào tài sản có mức biến động cao có thể khiến giá trị khoản tiền giảm đúng vào thời điểm cần sử dụng.
Một lựa chọn có thể cân nhắc là gửi tiết kiệm tại ngân hàng, đặc biệt với phần quỹ chưa cần sử dụng ngay. Cách này giúp tiền có thể sinh lãi trong thời gian chờ sử dụng, thay vì để toàn bộ dưới dạng tiền nhàn rỗi. Tại Vikki Digital Bank, khách hàng có thể dễ dàng mở Tiết kiệm Online ngay trên ứng dụng Vikki mà không cần đến quầy giao dịch. Khách hàng chủ động lựa chọn số tiền, kỳ hạn và đặt tên cho từng khoản tiết kiệm theo mục tiêu tài chính riêng.
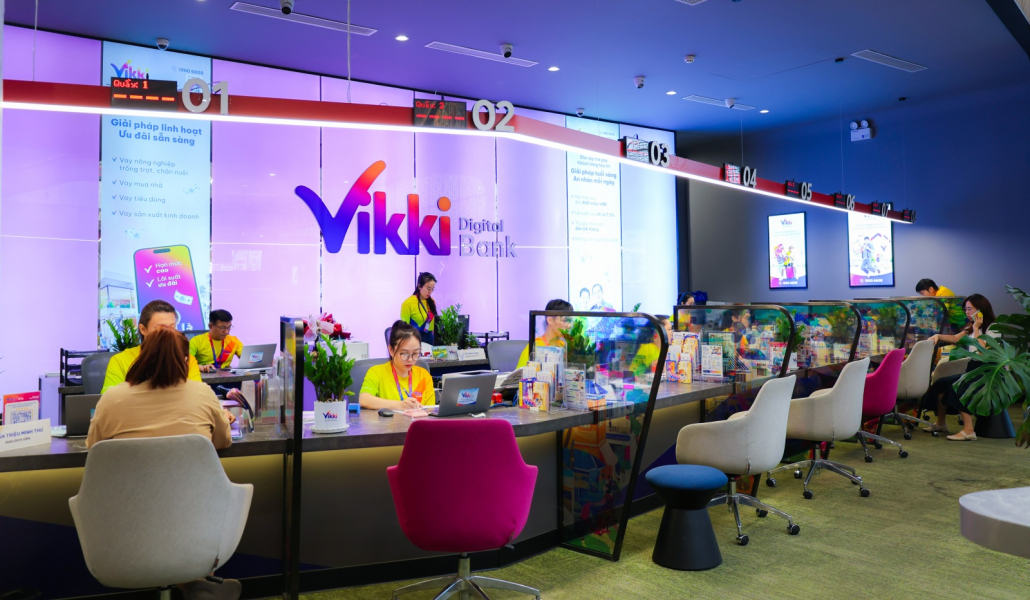
Có thể chọn gửi tiết kiệm tại quầy hoặc gửi tiết kiệm online tại Ngân hàng số Vikki.
Người gửi có thể cân nhắc chia quỹ thành nhiều lớp. Ví dụ, một phần nhỏ để trong tài khoản có khả năng sử dụng ngay; phần còn lại gửi tiết kiệm với kỳ hạn phù hợp hoặc chia thành nhiều khoản tiền gửi có ngày đáo hạn khác nhau. Khi cần tiền, bạn chỉ phải xử lý một phần khoản tiết kiệm thay vì toàn bộ quỹ.
Khi lựa chọn sản phẩm, cần kiểm tra kỹ kỳ hạn, lãi suất, điều kiện rút trước hạn và cách tính lãi khi rút tiền trước ngày đáo hạn. Lãi suất và điều kiện sản phẩm có thể thay đổi theo từng ngân hàng và từng thời kỳ.
Ngoài ra, theo Thông tư 05/2026/TT-NHNN có hiệu lực từ ngày 13/7/2026, hạn mức chi trả bảo hiểm tiền gửi tối đa tại Việt Nam là 350 triệu đồng, áp dụng cho toàn bộ các khoản tiền gửi được bảo hiểm, gồm cả gốc và lãi, của một người tại một tổ chức tham gia bảo hiểm tiền gửi khi phát sinh nghĩa vụ chi trả.
Lưu ý: Quỹ dự phòng ưu tiên khả năng tiếp cận và bảo toàn vốn. Vì vậy, không nên chỉ lựa chọn nơi giữ tiền dựa trên mức sinh lời cao nhất mà bỏ qua tính thanh khoản và mức độ rủi ro.